
Publié par : Élise Caradec — Rédactrice spécialisée en bourse
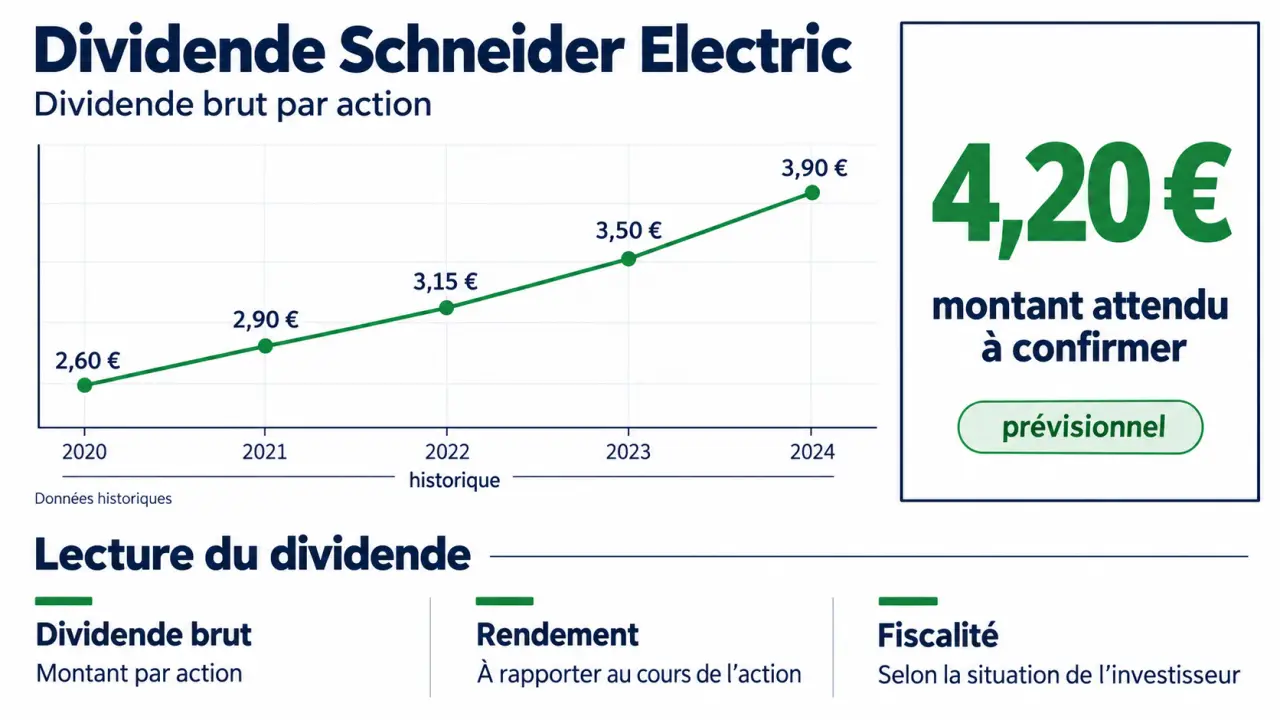
Le dividende de Schneider Electric attire par sa progression, même si son rendement reste généralement plus modéré que celui de certaines grandes valeurs de rendement. Le montant annuel attendu s’élève à 4,20 € par action. Pour l’actionnaire, il faut distinguer une estimation, une proposition soumise à l’assemblée générale et un dividende effectivement approuvé. La date de détachement et la fiscalité déterminent ensuite les conditions concrètes de perception.
Le montant à suivre : dividende brut, rendement et statut de l’information
Le chiffre de 4,20 € par action correspond au dividende annuel attendu pour Schneider Electric. Il s’agit d’un montant brut, versé avant les prélèvements fiscaux éventuels. Tant que l’assemblée générale n’a pas approuvé la distribution, ce montant ne donne pas encore un droit définitivement acquis à l’actionnaire.
Le dividende de 3,90 € relatif à l’exercice 2024 reste le dernier montant historique indiqué. Son détachement a eu lieu le 13/05/2025 et son versement le 15/05/2025. La progression vers 4,20 € doit donc être considérée comme une hypothèse ou une indication à vérifier dans les résultats annuels, l’avis de convocation à l’assemblée générale et les communications destinées aux actionnaires de Schneider Electric.
| Indicateur | Valeur | Lecture utile |
|---|---|---|
| Dividende annuel attendu | 4,20 € par action | Montant brut à confirmer par l’approbation des actionnaires |
| Dernier dividende historique indiqué | 3,90 € par action | Exercice 2024 |
| Rendement attendu | 1,73 % | Il varie avec le cours de l’action |
| Code ISIN | FR0000121972 | Identifie l’action Schneider Electric SE |
Pourquoi le rendement change même si le dividende ne bouge pas
Le rendement du dividende se calcule en divisant le dividende brut annuel par le cours de l’action, puis en multipliant le résultat par 100. Avec un coupon de 4,20 €, une hausse du cours réduit mécaniquement le rendement. À l’inverse, un recul du cours l’augmente. Un rendement en hausse n’est donc pas forcément le signe d’une distribution plus généreuse : il peut simplement traduire une baisse du prix de l’action.
Cette distinction compte pour évaluer l’action Schneider. Le dividende indique le revenu distribué, tandis que le cours intègre aussi les anticipations de croissance, les résultats, la valorisation et le risque perçu. Il est plus pertinent de comparer le rendement courant avec l’historique du coupon et avec la capacité de l’entreprise à financer ses distributions.
Dates de détachement et de versement : ce qui détermine l’éligibilité
Le calendrier du dividende comporte plusieurs étapes : l’annonce ou la proposition, l’approbation par l’assemblée générale, la date de détachement, puis le paiement. La date de détachement est le principal repère opérationnel. Pour recevoir le dividende, l’action doit être détenue avant cette échéance, selon les règles de règlement-livraison appliquées par l’intermédiaire financier.
| Exercice de référence | Date de détachement | Date de versement | Dividende brut |
|---|---|---|---|
| 2024 | 13/05/2025 | 15/05/2025 | 3,90 € |
| 2023 | 28/05/2024 | 30/05/2024 | 3,50 € |
Le seuil à ne pas confondre avec une date d’achat idéale
La date de détachement marque la séparation entre l’action et le droit au coupon. Avant cette date, le cours intègre le dividende à venir. Après le détachement, il peut diminuer d’un montant proche du dividende, toutes choses égales par ailleurs. Acheter juste avant pour tenter de « capter » le versement ne crée donc pas automatiquement un gain. L’investisseur reçoit le coupon, mais détient aussi un titre dont le cours s’ajuste. Les frais, la fiscalité et les mouvements de marché peuvent réduire l’intérêt de cette stratégie.
Le versement intervient ensuite sur le compte-titres ou le PEA, selon le mode de détention. Les dates affichées par le courtier doivent être contrôlées, car le délai de crédit et les modalités de traitement peuvent différer de la date officielle de paiement.
Un historique qui montre une hausse graduelle du coupon
L’historique des dividendes de Schneider Electric montre une hausse progressive sur les exercices récents. Cette évolution ne garantit pas les distributions futures. Elle permet toutefois d’apprécier la régularité de la politique de distribution et de replacer le montant attendu dans une trajectoire de plusieurs années.
| Exercice | Dividende brut par action | Rendement historique |
|---|---|---|
| 2024 | 3,90 € | 1,76 % |
| 2023 | 3,50 € | 1,47 % |
| 2022 | 3,15 € | 1,98 % |
| 2021 | 2,90 € | 2,27 % |
| 2020 | 2,60 € | 1,92 % |
Le rendement ne progresse pas mécaniquement avec le dividende. Entre 2020 et 2024, le coupon a augmenté, tandis que le rendement a évolué entre 1,47 % et 2,27 %. Le cours de Bourse explique cette différence. Pour analyser l’action, il est utile d’examiner aussi le bénéfice par action, le taux de distribution, les flux de trésorerie disponibles et le niveau d’endettement.
Les opérations sur titres doivent également être prises en compte dans une comparaison de long terme. Une division du nominal avec un ratio de 2 a été indiquée au 01/08/2011, ainsi qu’un split de 2:1 au 02/09/2011. Ces événements modifient la lecture historique des cours et peuvent nécessiter une normalisation des données par action.
Fiscalité : ce qu’un actionnaire résident français reçoit réellement
Pour une personne physique résidente fiscale française qui détient ses actions sur un compte-titres, les dividendes sont en principe soumis au prélèvement forfaitaire unique. Celui-ci comprend 12,8 % au titre de l’impôt sur le revenu et 17,2 % de prélèvements sociaux. Le total théorique atteint donc 30 % du dividende brut, sous réserve de la situation personnelle et des règles déclaratives applicables.
PFU ou option pour le barème progressif
L’actionnaire peut opter globalement pour le barème progressif de l’impôt sur le revenu. Les dividendes éligibles peuvent alors bénéficier d’un abattement de 40 %. Cette option concerne toutefois l’ensemble des revenus mobiliers et des plus-values entrant dans son champ. Elle doit donc être évaluée à l’échelle du foyer fiscal. Le prélèvement forfaitaire non libératoire de 12,8 % peut être appliqué à la source, puis régularisé lors de la déclaration.
Dans un PEA qui respecte les conditions et les durées prévues par la réglementation, le traitement est différent. Les revenus ne sont pas imposés au fil de l’eau dans le plan. La fiscalité dépend notamment des retraits et de l’ancienneté du PEA. Pour une situation patrimoniale complexe, une vérification auprès d’un professionnel reste prudente.
Cas des actionnaires non-résidents
Les personnes physiques non-résidentes peuvent être soumises à une retenue à la source de 12,8 %. Pour les personnes morales non-résidentes, le taux indiqué est de 25 %. Une convention fiscale entre la France et le pays de résidence peut réduire cette retenue ou permettre le remboursement d’un trop-payé. Le statut de bénéficiaire effectif et les justificatifs demandés par l’établissement payeur doivent alors être vérifiés.
Prévisions et consensus : des repères, pas une promesse de performance
Les prévisions de dividende et le consensus des analystes servent à établir des scénarios. Ils ne garantissent pas un résultat. Une observation recense 23 analystes, avec 17 recommandations Acheter, 2 Renforcer, 4 Conserver, aucune recommandation Alléger et aucune recommandation Vendre. La note médiane ressort à 1,43, pour un objectif de cours médian de 312,44 €. Une autre observation fait apparaître un objectif médian de 330,84 €.
Ces écarts montrent que le consensus évolue. Les analystes ajustent leurs hypothèses après les résultats publiés, selon les perspectives de marché, les marges, les acquisitions ou les conditions macroéconomiques. Un objectif de cours médian n’est ni un cours cible certain ni une recommandation personnalisée d’achat.
- Vérifier si le dividende est attendu, proposé ou approuvé.
- Comparer le rendement avec le cours réellement payé, et non avec un cours observé après coup.
- Contrôler la date de détachement avant toute opération liée au coupon.
- Identifier l’enveloppe de détention : compte-titres, PEA ou autre dispositif.
- Examiner le dividende avec les résultats, la valorisation et la diversification du portefeuille.
Pour consulter les échéances, la décision de l’assemblée générale et les informations fiscales communiquées par l’émetteur, la référence reste la page investisseurs consacrée au dividende de Schneider Electric. Elle permet de distinguer les données historiques, les montants approuvés et les prévisions publiées par les plateformes financières.