
Une SCPI fiscale permet d’investir collectivement dans des logements neufs ou anciens, tout en recherchant un avantage fiscal lié à la location ou aux travaux. Elle s’adresse surtout à l’épargnant qui souhaite déléguer la gestion immobilière et qui paie un impôt suffisamment élevé et régulier. En contrepartie, ce placement implique un horizon long, des frais et une revente parfois lente.
Une SCPI fiscale n’est pas une SCPI de rendement avec un simple bonus fiscal
Une société civile de placement immobilier, ou SCPI, collecte les capitaux de plusieurs associés pour acheter et exploiter un parc immobilier. Dans une SCPI fiscale, le patrimoine est majoritairement résidentiel et sélectionné pour ouvrir l’accès à un mécanisme de défiscalisation, sous la forme d’une réduction d’impôt ou d’une déduction du revenu imposable.
La société de gestion prend en charge l’ensemble du cycle immobilier : acquisition des immeubles, suivi des travaux, mise en location, relation avec les locataires, comptabilité et, à terme, vente des actifs. L’associé détient des parts, pas un appartement déterminé. Il perçoit sa quote-part éventuelle de revenus et bénéficie du traitement fiscal lié aux opérations réalisées par la SCPI.
L’avantage fiscal passe avant le revenu immédiat
Une SCPI de rendement cherche d’abord à distribuer des loyers réguliers issus de bureaux, commerces, entrepôts ou logements. Une SCPI fiscale privilégie le respect des conditions d’un dispositif : durée de location, nature et montant des travaux, localisation, plafonds applicables ou conservation des parts. Les revenus distribués peuvent donc être plus modestes, notamment lorsque les immeubles sont en rénovation ou soumis à des loyers encadrés.
Il faut distinguer une réduction d’impôt d’une déduction fiscale. La réduction diminue directement l’impôt calculé. Le déficit foncier réduit le revenu imposable et, selon les règles applicables, les revenus fonciers. Son intérêt dépend donc davantage de la tranche marginale d’imposition de l’investisseur.
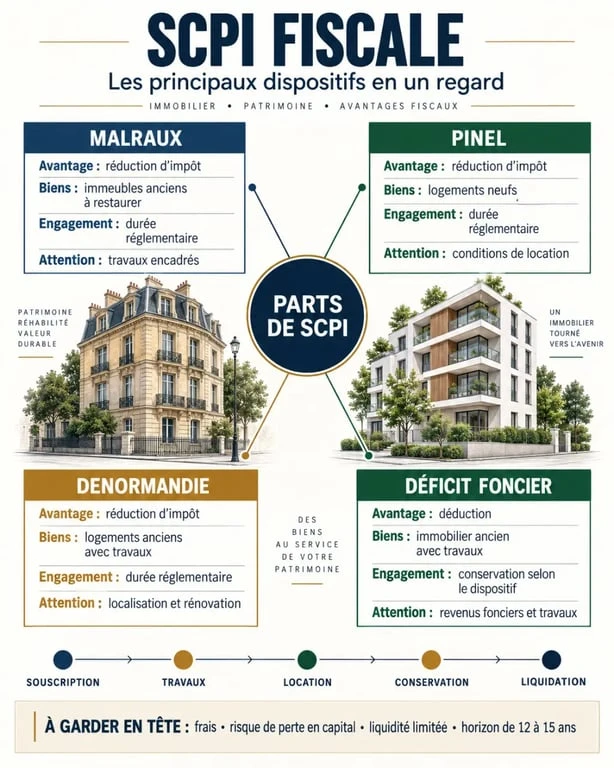
Pinel, Malraux, Denormandie ou déficit foncier : choisir selon sa situation fiscale
Le bon dispositif ne se choisit pas à partir d’un taux affiché. Il dépend de la nature de l’impôt à réduire, du calendrier personnel et de la capacité à immobiliser son épargne. Le tableau suivant permet de comparer les principales logiques.
| Dispositif | Logique fiscale | Immobilier concerné | Durée et point d’attention |
|---|---|---|---|
| Pinel | Réduction d’impôt | Logements neufs ou assimilés | Ancien dispositif : les nouvelles souscriptions ne sont plus ouvertes depuis le 1er janvier 2025. Les SCPI existantes peuvent toutefois rester en gestion. |
| Malraux | Réduction d’impôt pouvant aller jusqu’à 30 % | Immeubles anciens situés dans des secteurs protégés et restaurés | Location minimale de 9 ans ; les travaux et la localisation sont déterminants. |
| Denormandie | Réduction d’impôt | Ancien à rénover dans des villes éligibles | Engagement de 6, 9 ou 12 ans ; les travaux doivent représenter au moins 25 % du coût total. Le dispositif est indiqué comme prolongé jusqu’au 31 décembre 2027. |
| Déficit foncier | Déduction des charges et travaux | Immeubles anciens à rénover | Particulièrement pertinent en présence de revenus fonciers ; l’imputation sur le revenu global est limitée à 10 700 € par an. |
Le plafonnement fiscal peut réduire l’intérêt de l’opération
Les réductions d’impôt de certains dispositifs entrent dans le plafonnement général des niches fiscales, fixé à 10 000 €. Avant de souscrire, additionnez les avantages déjà utilisés, comme l’emploi à domicile, les investissements antérieurs ou les autres réductions. Une économie théorique que vous ne pouvez pas utiliser n’améliore pas la rentabilité de l’investissement.
Le déficit foncier répond souvent à une autre situation, celle d’un contribuable qui perçoit déjà des revenus fonciers fortement taxés. Il ne faut pas le confondre avec une réduction d’impôt. L’analyse doit porter sur la quote-part réelle de travaux, les charges déductibles et le calendrier d’imputation.
Durée, frais et liquidité : les contraintes à chiffrer avant de souscrire
La défiscalisation ne supprime pas les risques immobiliers. Le capital n’est pas garanti, pas plus que les loyers, et la valeur des parts peut baisser. Une SCPI fiscale est un placement immobilier non coté, conçu pour le long terme.
Pourquoi une sortie anticipée peut coûter cher
La conservation des parts s’étend fréquemment sur une durée totale de 12 à 15 ans. Cette période peut inclure la collecte, les travaux, la location imposée par le dispositif et la liquidation progressive du patrimoine. Vendre avant le terme peut compromettre l’avantage fiscal et suppose de trouver un acheteur sur le marché secondaire. Le prix obtenu peut être inférieur au prix de souscription, notamment lorsque la demande est faible ou que les frais restent lourds à absorber.
Une SCPI fiscale immobilise l’épargne pendant une succession d’étapes difficiles à raccourcir : acquisition, autorisations, chantier, livraison, location, durée d’engagement, puis cession. Une réduction d’impôt obtenue sur une année ne suffit donc pas à évaluer l’opération. Il faut aussi envisager le scénario de sortie quinze ans plus tard. L’épargne investie doit rester distincte de celle qui finance les projets familiaux, les imprévus ou une éventuelle baisse de revenus.
La performance nette ne se résume pas au dividende
Les documents de souscription détaillent les frais de souscription, de gestion et, selon les cas, les frais liés aux cessions. Leur impact est particulièrement marqué lorsque l’investissement est revendu rapidement. Examinez également le délai de jouissance, souvent compris entre 3 et 6 mois, pendant lequel les parts nouvellement souscrites ne procurent généralement pas de revenus.
Pour apprécier le résultat, additionnez l’économie fiscale effectivement utilisable, les revenus nets réellement perçus et la valeur récupérable à la revente. Retranchez ensuite les frais, la fiscalité des revenus et le coût éventuel du crédit. Les revenus fonciers sont en principe imposés au barème progressif et supportent 17,2 % de prélèvements sociaux. Pour un foyer fortement imposé, cette fiscalité peut réduire sensiblement le flux net.
À quel investisseur une SCPI fiscale convient-elle ?
Ce placement s’adresse d’abord à un contribuable imposé qui identifie un besoin fiscal précis, accepte une détention longue et ne souhaite ni rechercher un bien, ni suivre des travaux, ni gérer des locataires. Il peut aussi intéresser un détenteur de revenus fonciers élevés lorsque la stratégie de déficit foncier correspond à son niveau d’imposition.
Il est moins adapté si l’objectif prioritaire est de percevoir rapidement un complément de revenu, si l’épargne peut être nécessaire à court terme ou si l’impôt sur le revenu est faible. Investir uniquement parce qu’une réduction est disponible revient à laisser la fiscalité guider tout le patrimoine. L’avantage fiscal doit compléter une stratégie cohérente, pas la remplacer.
Une méthode concrète pour sélectionner et souscrire
La souscription peut se faire au comptant ou à crédit. Le financement bancaire peut présenter un intérêt patrimonial, mais il augmente le risque d’endettement et ne rend pas automatiquement l’opération pertinente. L’assurance-vie et le démembrement peuvent être envisagés pour certaines SCPI, mais leur compatibilité avec l’avantage fiscal recherché doit être vérifiée au cas par cas. Le porteur de l’avantage et celui qui supporte l’investissement doivent respecter les règles du dispositif.
Les documents et critères à examiner
- La note d’information, les statuts et le bulletin de souscription, pour comprendre les risques, les frais et les conditions de cession.
- Le rapport annuel, la qualité du patrimoine, le niveau des travaux, le taux d’occupation financier et la valeur de reconstitution lorsqu’ils sont disponibles.
- Le calendrier de l’opération : date de souscription, délai de jouissance, début de location, durée d’engagement et stratégie de liquidation.
- La répartition entre acquisition, travaux et frais, car elle conditionne l’avantage fiscal et l’économie réellement obtenue.
- La société de gestion, son expérience dans l’immobilier résidentiel rénové et la cohérence de sa politique de sortie.
Avant de souscrire, simulez au minimum trois scénarios : conservation jusqu’au terme, baisse des revenus distribués et revente avec décote. Un conseiller en gestion de patrimoine ou un professionnel de la fiscalité peut vérifier l’adéquation entre le dispositif, le plafonnement des niches fiscales, les autres revenus du foyer et vos objectifs de liquidité. La SCPI fiscale devient alors un outil patrimonial évalué sur l’ensemble de sa durée, et non une simple dépense engagée avant la fin de l’année.