
Publié par : Élise Caradec — Rédactrice spécialisée en bourse
Relu, corrigé et validé par : Jean Bogle — Rédacteur en chef
Le rendement de la SCPI Pierval Santé ne se résume pas à son taux de distribution. La qualité du patrimoine de santé, le prix de la part, la fiscalité et les conditions de revente comptent aussi. Avec un taux de distribution de 4,72 % en 2025, ce placement peut répondre à une recherche de revenus immobiliers diversifiés, à condition d’accepter un horizon long et une liquidité qui n’est pas immédiate.
Un rendement de 4,72 % à remettre en perspective
La requête « SCPI Pierreval Séniors rendement » désigne généralement Pierval Santé, une SCPI gérée par Euryale et orientée vers l’immobilier de santé et l’accompagnement du vieillissement. Son taux de distribution 2025 s’établit à 4,72 %, contre 4,06 % précédemment. Ce pourcentage correspond au dividende brut versé sur l’année, rapporté au prix de souscription au 1er janvier.
Ce taux fournit un premier repère, mais il ne suffit pas à juger la qualité d’un placement. Il ne renseigne ni sur l’évolution du prix de la part, ni sur l’imposition de l’associé, ni sur la facilité de revente. Une distribution passée ne garantit pas les exercices suivants. Elle dépend notamment des loyers encaissés, des acquisitions, des arbitrages et des charges supportées par la SCPI.
| Indicateur | Élément de lecture |
|---|---|
| Taux de distribution 2025 | 4,72 % |
| Distribution antérieure | 4,06 % |
| Prix de souscription | 204 € par part |
| Capitalisation | 3,3 Mds€ |
| Associés | 60 975 |
Le prix de part laisse-t-il une marge de sécurité ?
Le point d’entrée ne se limite pas au rendement affiché. Pour Pierval Santé, le prix de souscription est de 204 €, tandis que la valeur de reconstitution ressort à 199,21 € ou 199,19 € selon les données de référence retenues. Cette valeur estime le montant nécessaire pour reconstituer le patrimoine de la SCPI, frais et droits inclus.
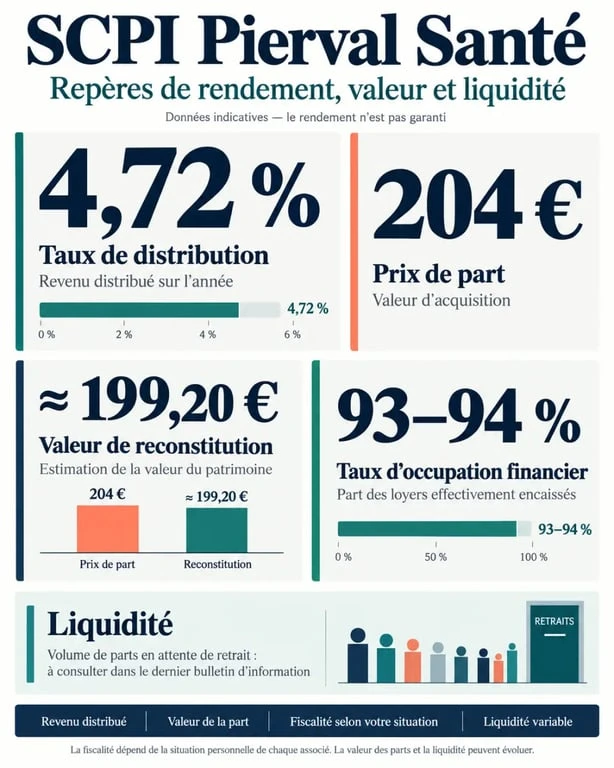
Le prix de part apparaît donc supérieur à la valeur de reconstitution, avec un écart proche de 2,4 %. Cela ne signifie pas automatiquement que la part est fortement surévaluée, puisque la réglementation autorise une fourchette autour de cette valeur. En revanche, l’investisseur n’achète pas avec une décote patrimoniale. Une éventuelle baisse du prix de la part doit donc figurer dans son scénario de rendement.
Ne pas confondre revenu versé et performance globale
Un dividende de 4,72 % peut sembler attractif, mais la performance globale dépend aussi de la valeur des parts. Si le prix de souscription baisse, la perte en capital peut absorber plusieurs années de revenus distribués. À l’inverse, une stabilité du prix ou une revalorisation améliore le résultat total. La question à poser est donc double : combien la SCPI verse-t-elle et à quel prix est-il possible d’entrer et de sortir ?
Un patrimoine de santé diversifié, avec des points de vigilance
Pierval Santé compte 255 actifs répartis dans 9 pays, pour 1 229 572 m². Son exposition à l’immobilier de santé et aux établissements dédiés aux séniors donne au portefeuille une orientation claire : cliniques, établissements médicalisés, résidences et locaux liés aux soins répondent à des besoins qui peuvent être moins cycliques que certains segments de l’immobilier tertiaire.
Cette spécialisation ne rend pas les loyers automatiques. La qualité des exploitants, les modalités des baux, l’adaptation des bâtiments aux normes et le financement des systèmes de santé locaux influencent la solidité locative. Le taux d’occupation financier communiqué atteint 93,22 %, tandis qu’un autre relevé fait état de 94,04 %. Ces niveaux restent élevés, mais ils laissent une vacance à surveiller : chaque surface inoccupée réduit la capacité distributive.
La diversification agit comme une soupape, pas comme une garantie
La présence dans plusieurs pays et auprès de nombreux locataires limite l’effet d’un incident local sur l’ensemble des revenus. Cette diversification introduit toutefois des variables supplémentaires : régimes locatifs différents, fiscalité étrangère, devises éventuelles et pratiques de santé propres à chaque marché. Elle est utile à condition d’être comprise.
Avant de souscrire, il est préférable de vérifier la part du patrimoine concentrée sur un pays, un exploitant ou un type d’établissement. Le nombre d’actifs ne suffit pas à mesurer la diversification réelle du portefeuille.
Du rendement brut au revenu réellement encaissé
Le taux de distribution est communiqué avant la fiscalité personnelle de l’associé. En détention directe, les revenus français d’une SCPI relèvent généralement des revenus fonciers et s’ajoutent aux autres revenus imposables. La tranche marginale d’imposition, à laquelle s’ajoutent les prélèvements sociaux, peut réduire sensiblement le montant net perçu.
La dimension européenne de Pierval Santé rend l’analyse plus technique, sans être nécessairement défavorable. Les revenus immobiliers de source étrangère peuvent être imposés dans le pays où se situe l’immeuble, puis pris en compte en France selon les conventions fiscales applicables. Le mécanisme peut aboutir à un crédit d’impôt ou à une exonération avec progressivité. Il faut donc raisonner en taux effectif d’imposition, plutôt que d’appliquer mécaniquement sa fiscalité française à l’intégralité du dividende.
- Achat au comptant : adapté à une recherche de revenus, mais à évaluer après impôt.
- Achat à crédit : les intérêts peuvent modifier l’équation fiscale et créer un effet de levier, avec un risque financier supplémentaire.
- Assurance-vie : l’enveloppe peut simplifier la fiscalité, mais l’offre disponible, les frais et les conditions de liquidité dépendent du contrat.
Pour un projet de retraite, la détention directe n’est donc pas toujours la meilleure réponse. Un épargnant fortement imposé cherchera surtout à estimer son rendement net. Une personne proche de la retraite accordera davantage de poids à la régularité des revenus et à la disponibilité de son épargne.
Liquidité et horizon : les critères décisifs avant d’investir
Une SCPI n’est pas un livret disponible à tout moment. La revente des parts dépend des nouvelles souscriptions et des demandes de retrait. Les données disponibles mentionnent 327 503 parts en attente de retrait, représentant 66,8 millions d’euros. Cet indicateur mérite une attention particulière : il traduit une demande de sortie et peut allonger le délai de cession si les souscriptions ne compensent pas les retraits.
Le délai de jouissance, c’est-à-dire la période entre l’achat et le début du droit aux revenus, doit aussi être vérifié au moment de la souscription. Le rendement annoncé n’est donc pas nécessairement perçu dès le premier mois. Au moment de la sortie, l’associé ne maîtrise ni le délai de cession ni l’évolution du prix de part.
Pour quel profil Pierval Santé peut-elle avoir du sens ?
Cette SCPI peut convenir à un investisseur qui recherche une exposition immobilière déléguée, orientée vers la santé, et qui accepte d’immobiliser son capital. Un horizon d’au moins 10 ans est cohérent pour absorber les frais de souscription et traverser les cycles immobiliers. Le placement est moins adapté à une épargne de précaution, à un apport prévu à court terme ou à une personne qui refuse toute baisse possible du capital.
Avant de prendre une décision, comparez le taux de distribution avec le prix de la part, la valeur de reconstitution, le taux d’occupation financier, le volume de parts en attente de retrait et votre fiscalité. Pierval Santé peut trouver sa place dans une allocation diversifiée, mais ne devrait pas concentrer à elle seule un projet de revenus futurs.