
Une assurance accident de la vie peut sembler inutile lorsque la Sécurité sociale, la mutuelle et l’assurance habitation paraissent déjà suffisantes. Pourtant, ces protections ne répondent pas à la même question : qui prend en charge les conséquences durables d’un accident dont vous êtes victime, lorsqu’aucun responsable ne peut être identifié ? La garantie accidents de la vie (GAV) est facultative. Son intérêt dépend de votre situation familiale, de vos revenus, de votre épargne et des contrats que vous détenez déjà.
Pourquoi la GAV n’est ni indispensable ni superflue par principe
La garantie accidents de la vie est une assurance de personnes destinée à protéger l’assuré dans sa vie privée. Selon le contrat, elle peut intervenir après une chute à domicile, une brûlure, un accident de bricolage ou de jardinage, une blessure sportive, un accident scolaire, une agression, une catastrophe naturelle ou un accident médical. Les accidents professionnels et les accidents de la circulation relèvent généralement de régimes ou de garanties distincts. Il faut donc vérifier leur traitement dans les conditions contractuelles.
Son utilité ne se mesure pas au nombre de petits incidents du quotidien, mais à la capacité du foyer à absorber un accident grave. Une hospitalisation prolongée, des séquelles, une baisse de revenus ou l’impossibilité temporaire de s’occuper des enfants peuvent désorganiser un budget, même lorsque les soins sont correctement remboursés. La GAV vise les conséquences qui dépassent la facture médicale.
Le vrai risque : être victime sans pouvoir se retourner contre quelqu’un
Si un tiers vous blesse et que sa responsabilité est établie, son assurance de responsabilité civile peut indemniser vos dommages. En revanche, après une chute dans votre escalier, une coupure lors d’un déménagement ou une blessure à vélo sans autre personne impliquée, aucun responsable ne peut être mis en cause. La responsabilité civile incluse dans l’assurance habitation protège surtout contre les dommages que vous causez aux autres, et non contre ceux que vous subissez. Cette différence explique dans quels cas une assurance accident de la vie peut être utile.
Une protection à mettre en regard de votre capacité d’auto-assurance
Renoncer à une GAV revient à conserver soi-même le risque financier. Cette décision peut être cohérente pour une personne disposant d’une épargne solide, de revenus stables en cas d’arrêt et d’une prévoyance déjà étendue. À l’inverse, un foyer dépendant de deux revenus, un indépendant ou un parent seul peut difficilement absorber une longue période de désorganisation. La question n’est donc pas seulement de savoir si vous avez souvent des accidents, mais de mesurer les conséquences d’un accident qui réduirait durablement votre autonomie ou vos revenus.
Ce que les autres contrats couvrent réellement
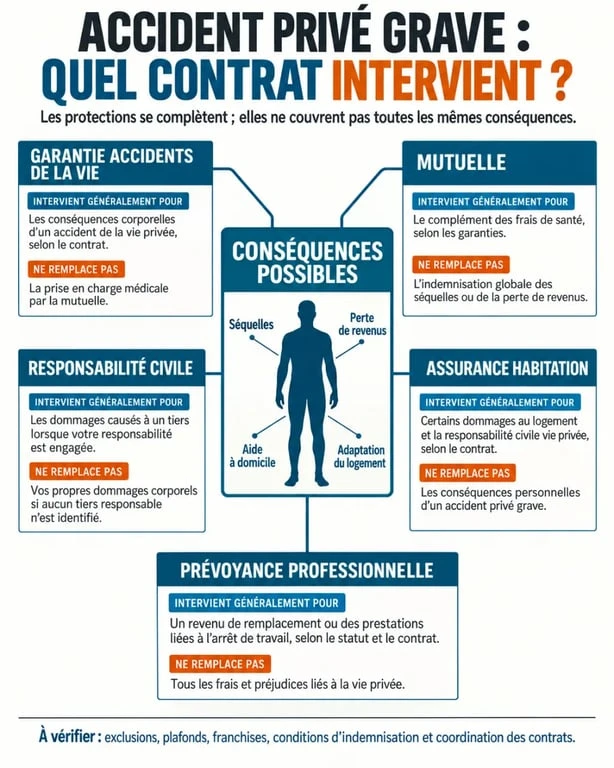
La confusion entre les assurances est fréquente, car plusieurs contrats peuvent intervenir après un même événement. Ils ne financent toutefois ni les mêmes postes ni les mêmes dommages. Comparer les garanties permet d’éviter les doublons, mais aussi de repérer une protection manquante.
Comprendre l’indemnisation des accidents de la vie · Découvrez les accidents couverts par la garantie accidents de la vie, les conditions d’indemnisation et les recours possibles.
| Protection | Rôle principal | Ce qu’elle laisse souvent à votre charge |
|---|---|---|
| Assurance Maladie et mutuelle | Remboursement des soins, dans les limites prévues | Perte de revenus, préjudice moral, adaptation du domicile et aide quotidienne |
| Responsabilité civile vie privée | Indemnisation des dommages causés à un tiers | Vos propres blessures lorsqu’aucun tiers responsable n’existe |
| Assurance habitation | Logement, biens et responsabilité civile selon les garanties | Les séquelles corporelles de l’occupant après un accident domestique |
| Prévoyance professionnelle | Maintien de revenus ou versement d’un capital selon le statut et le contrat | Certains préjudices personnels et l’assistance familiale |
| Assurance scolaire | Accidents liés à l’école et aux activités garanties | Une protection globale de la vie privée, notamment pour les adultes |
| GAV | Préjudices subis par l’assuré victime, selon les conditions du contrat | Événements exclus, sinistres sous le seuil et plafonds dépassés |
Une mutuelle ne suffit donc pas nécessairement en cas d’accident grave. Elle prend principalement en charge le reste à payer pour les soins. La GAV peut compléter cette protection par une indemnisation des conséquences corporelles, économiques et morales. Elle peut aussi prévoir une assistance à domicile, le portage de repas, la garde d’enfants ou d’animaux, un soutien psychologique et un accompagnement scolaire.
Indemnisation : le seuil, l’expertise et les préjudices à examiner
La promesse d’une indemnisation doit toujours être rapprochée des conditions du contrat. Certaines formules prévoient un capital forfaitaire en cas de décès ou d’atteinte permanente à l’intégrité physique et psychique. D’autres appliquent une logique indemnitaire, qui évalue les préjudices réellement subis. Cette seconde approche peut tenir compte des répercussions sur la vie professionnelle et personnelle, dans la limite du plafond de garantie.
AIPP, IPP et consolidation : des notions déterminantes
Après les soins, l’état de santé doit généralement être stabilisé. Cette étape est appelée consolidation. Une expertise médicale peut alors évaluer l’atteinte permanente à l’intégrité physique et psychique (AIPP), ou l’incapacité permanente partielle (IPP). Le taux est établi sur une échelle de 0 à 100 %. De nombreux contrats déclenchent toutefois l’indemnisation uniquement au-delà d’un seuil d’incapacité prévu dans les conditions générales. Une blessure pénalisante au quotidien peut donc ne donner lieu à aucune indemnisation si ce seuil n’est pas atteint.
Avant de signer, vérifiez aussi les services prévus après l’accident. Le contrat peut inclure une aide au retour à domicile, une évaluation ergonomique du logement, la prise en charge de déplacements, un relais pour les tâches familiales ou une aide à la réinsertion professionnelle. Ces prestations répondent à des besoins concrets lorsque la personne ne peut pas reprendre immédiatement son organisation habituelle.
Les postes qui peuvent compter après un accident
Selon la formule, l’indemnisation peut couvrir un préjudice physique, esthétique, moral ou d’agrément, c’est-à-dire la privation durable d’une activité appréciée. Elle peut aussi prendre en compte une perte de revenus, l’aménagement du logement ou du véhicule, les frais de recherche et de secours, les frais d’obsèques et un capital décès versé aux ayants droit. Une aide financière journalière en cas d’hospitalisation peut également être prévue. Certaines offres la versent dès le deuxième jour d’hospitalisation.
Profils concernés et situations où la souscription se discute
Une formule familiale mérite une attention particulière lorsque les enfants, les parents et parfois les ascendants vivant sous le même toit peuvent être couverts. Elle peut avoir du sens pour une famille pratiquant régulièrement un sport ou vivant dans un logement où le bricolage et le jardinage sont courants. Les accidents de la vie domestique représentent un risque réel : près de 10 millions d’accidents domestiques surviennent chaque année et près de 20 000 décès y sont associés.
- Parents d’enfants mineurs : l’assistance, le soutien scolaire et l’organisation du foyer peuvent peser autant que l’indemnité.
- Indépendants et travailleurs non salariés : vérifiez la continuité des revenus, car la protection professionnelle peut être incomplète.
- Seniors et aidants familiaux : une chute peut entraîner un besoin d’aide humaine, de matériel ou d’aménagement.
- Sportifs, bricoleurs et jardiniers : contrôlez les sports exclus, la pratique en compétition et les activités considérées comme à risque.
- Personnes seules : l’assistance à domicile peut éviter qu’un accident ne provoque une rupture temporaire d’autonomie.
La souscription peut être moins prioritaire si vous bénéficiez déjà d’une prévoyance complète, d’une assurance individuelle accident couvrant la vie privée, d’un maintien de salaire solide et d’une épargne disponible. La décision doit reposer sur un inventaire des garanties, et non sur une règle valable pour tous.
Vérifier les exclusions et savoir réagir après un accident
Une assurance accident de la vie perd son intérêt si elle ne couvre pas les risques qui vous concernent ou si son seuil est trop élevé. Lisez les exclusions liées aux actes intentionnels, à l’alcool ou aux stupéfiants, aux maladies préexistantes, aux sports à risque, à la compétition, aux limites d’âge et aux séjours à l’étranger. Certains contrats couvrent des séjours inférieurs à trois mois sous conditions. Cette extension n’est jamais automatique.
La checklist avant de comparer deux formules
- Listez les personnes réellement couvertes et leur statut dans le foyer.
- Relevez le seuil d’AIPP ou d’IPP, le plafond d’indemnisation et le mode forfaitaire ou indemnitaire.
- Comparez les exclusions sportives, médicales et géographiques.
- Vérifiez les services d’assistance, les éventuels délais de carence et les garanties décès.
- Confrontez ces éléments à vos contrats de mutuelle, habitation, scolaire, prévoyance et travail.
Déclarer sans attendre et documenter les conséquences
Après un accident, prévenez l’assureur dans le délai prévu au contrat. Un délai de cinq jours ouvrés est fréquemment mentionné. Conservez les certificats médicaux, comptes rendus d’hospitalisation, prescriptions, justificatifs de dépenses, attestations d’arrêt de travail et preuves des besoins d’assistance. Lors de l’expertise médicale, décrivez les difficultés concrètes : gestes devenus impossibles, aide nécessaire, conséquences professionnelles et activités abandonnées. En cas de désaccord avec l’évaluation ou l’offre proposée, une contestation, une contre-expertise ou une médiation peut être envisagée.
En définitive, l’assurance accident de la vie n’est ni obligatoire ni adaptée à tous les profils. Elle devient pertinente lorsqu’elle protège un manque précis : les conséquences d’un accident privé sur l’autonomie, les revenus et l’organisation du foyer. Comparer les seuils, plafonds et exclusions avec les services d’assistance permet de décider sur des bases concrètes, plutôt que de se fier à la seule cotisation.