
L’investissement en SCPI, souvent perçu comme un placement de long terme, attire de plus en plus d’épargnants en quête de revenus complémentaires. Si la majorité des sociétés civiles de placement immobilier distribuent leurs dividendes sur une base trimestrielle, une catégorie spécifique de véhicules propose une fréquence de versement mensuelle. Cette option répond à un besoin concret de visibilité sur les flux de trésorerie, particulièrement pour les investisseurs souhaitant lisser leurs rentrées d’argent ou accompagner le remboursement d’un crédit immobilier.
Comprendre le fonctionnement d’une SCPI à distribution mensuelle
Le mécanisme de distribution mensuelle ne modifie pas la nature fondamentale de la SCPI : il s’agit toujours d’une mise en commun de capitaux pour acquérir et gérer un patrimoine immobilier professionnel. La différence réside uniquement dans la périodicité du transfert des loyers perçus vers les associés.
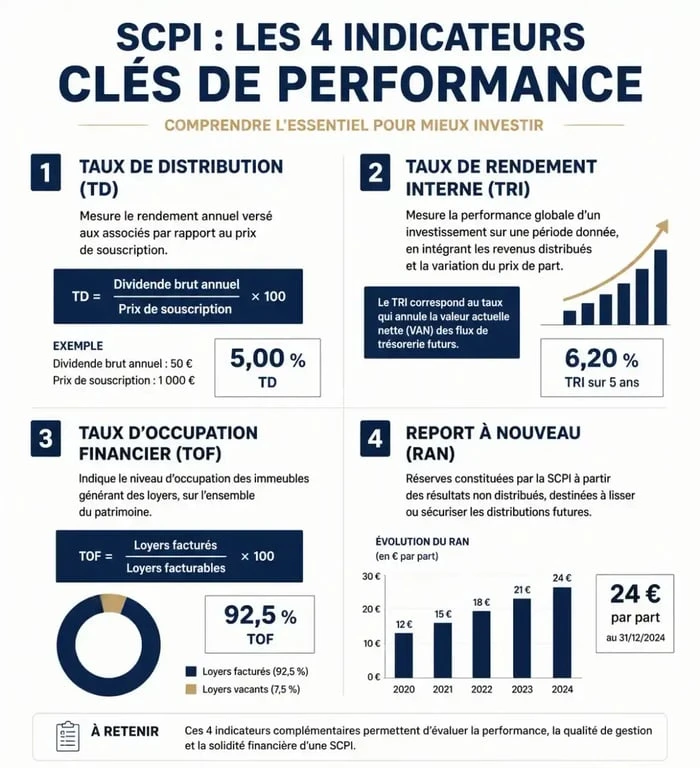
Lorsqu’une SCPI opte pour une fréquence mensuelle, elle redistribue les revenus locatifs, diminués des frais de gestion et des éventuelles charges, le mois suivant leur perception. Ce système offre une régularité accrue, mais le rendement n’est jamais garanti. Il dépend directement de la capacité de la société de gestion à maintenir un taux d’occupation financier (TOF) élevé et à sélectionner des actifs de qualité.
Tout investisseur doit anticiper le délai de jouissance, une période incompressible qui sépare la souscription des parts du premier versement de dividendes. Ce délai, qui varie généralement de 1 à 6 mois, permet à la société de gestion d’investir les fonds collectés dans de nouveaux actifs avant de commencer à distribuer des revenus. Il est donc normal de ne recevoir aucun dividende au cours des premiers mois suivant l’acquisition.
Les indicateurs clés pour comparer les SCPI
Au-delà de la fréquence de versement, le choix d’une SCPI repose sur une analyse rigoureuse des indicateurs de performance. Un rendement affiché élevé peut parfois masquer une stratégie plus risquée ou une forte exposition à certains secteurs géographiques.
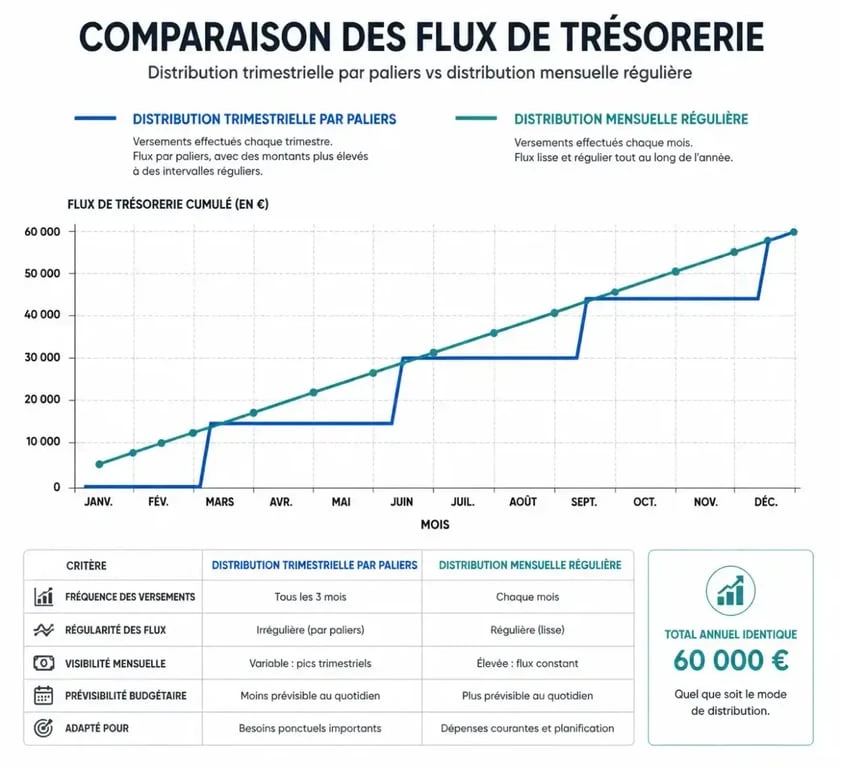
Le taux de distribution (TD) mesure le revenu distribué par rapport au prix de la part. C’est l’indicateur le plus scruté pour les compléments de revenus. Le taux de rendement interne (TRI), plus complet, prend en compte la performance globale sur une période donnée, incluant les dividendes et l’évolution du prix de la part. Le taux d’occupation financier (TOF) reflète la capacité de la SCPI à louer ses surfaces, un TOF supérieur à 90 % étant généralement un gage de bonne gestion. Enfin, le report à nouveau (RAN) constitue une réserve de bénéfices permettant à la société de gestion de lisser les distributions en cas de baisse temporaire des loyers.
La structure de ces placements agit comme un rouage précis dans votre stratégie patrimoniale. Chaque composante, de la sélection des actifs au niveau des frais de gestion, influence directement la fluidité et la durabilité de vos revenus. Comprendre comment ces éléments s’articulent permet d’éviter les désillusions liées à une recherche exclusive de rendement immédiat, souvent au détriment de la valorisation du capital sur le long terme.
Analyse des acteurs du marché et stratégies
Le marché des SCPI mensuelles s’est diversifié avec l’arrivée de nouveaux acteurs misant sur des stratégies internationales ou des secteurs porteurs comme la logistique ou la santé. Des véhicules comme Remake Live, Iroko Atlas ou Corum Origin illustrent cette dynamique, avec des positionnements distincts en termes de minimum de souscription et de zone d’investissement.
Comprendre le Document d’Informations Clés (DIC) pour mieux investir · Apprenez à décrypter le DIC, ce document essentiel remis par votre intermédiaire financier, pour évaluer les risques et rendements de vos futurs placements.
| SCPI | Minimum de souscription | Stratégie dominante |
|---|---|---|
| Corum Origin | 1 135 € | Europe diversifiée |
| Iroko Atlas | 5 000 € | Europe diversifiée |
| Remake Live | Variable | Immobilier responsable |
Ces SCPI cherchent à optimiser la performance globale à travers une diversification géographique et sectorielle qui limite les risques de vacance locative. L’investissement à l’étranger permet de profiter de fiscalités locales parfois plus avantageuses, bien que la gestion de la fiscalité des revenus étrangers nécessite une attention particulière lors de la déclaration annuelle.
Risques et points de vigilance
Investir dans une SCPI, même à distribution mensuelle, comporte des risques réels. Le capital investi n’est pas garanti et peut subir des fluctuations à la baisse, tout comme le niveau des revenus distribués.
Contrairement aux produits bancaires classiques, la revente de parts de SCPI n’est pas immédiate. Elle dépend de la présence d’un acheteur sur le marché secondaire. Bien que les sociétés de gestion assurent généralement la fluidité des échanges, des périodes de tension sur le marché immobilier peuvent allonger les délais de retrait et impacter la liquidité de votre placement.
Les frais de souscription et de gestion viennent mécaniquement réduire le rendement net perçu. De plus, les dividendes des SCPI sont imposés dans la catégorie des revenus fonciers, à moins qu’ils ne soient perçus via un contrat d’assurance vie, qui offre un cadre fiscal différent. Il est recommandé de simuler l’impact fiscal selon votre tranche marginale d’imposition pour obtenir une vision réaliste du revenu net disponible chaque mois.
Comment débuter un investissement en SCPI mensuelles
Pour intégrer une SCPI à versement mensuel dans son patrimoine, la première étape est de définir son horizon de placement, idéalement fixé à 10 ans. L’investissement peut se réaliser au comptant, pour maximiser les revenus immédiats, ou à crédit, ce qui permet de mettre en place un effet de levier tout en utilisant les dividendes pour couvrir une partie des mensualités de remboursement.
Le recours à un conseiller en gestion de patrimoine peut s’avérer précieux pour auditer la solidité des sociétés de gestion, vérifier l’historique des distributions et s’assurer que le véhicule choisi correspond bien à vos objectifs de risque et de rendement. Privilégiez toujours la lecture des documents officiels, notamment le Document d’Informations Clés (DIC) et les bulletins trimestriels, qui restent les seules sources d’information fiables sur la santé réelle du fonds.