Publié par : Jean Bogle — Rédacteur en chef
Acheter des parts de SCPI à crédit permet d’investir dans l’immobilier sans mobiliser immédiatement tout le capital. Les revenus distribués contribuent au remboursement, mais ils ne garantissent jamais l’équilibre du montage. Pour décider, il faut comparer la mensualité aux revenus après fiscalité, préserver une réserve de trésorerie et vérifier que le prêt reste supportable si les distributions diminuent.
Emprunter pour acheter des parts : un levier, pas un autofinancement garanti
Une société civile de placement immobilier acquiert et gère un patrimoine immobilier pour ses associés. Vous achetez des parts et percevez, lorsque les résultats le permettent, une fraction des revenus. La société de gestion s’occupe des immeubles et des locataires ; vous restez responsable du remboursement de votre emprunt.
Par rapport à l’achat au comptant, le crédit permet d’investir plus tôt une somme importante tout en conservant une partie de son épargne. En contrepartie, il ajoute des intérêts, une éventuelle assurance et des frais de financement. Il réduit aussi votre capacité à emprunter pour d’autres projets, notamment une résidence principale.
L’effet de levier amplifie aussi bien les gains que les pertes. Un rendement immobilier supérieur au coût du financement constitue un point favorable, mais comparer le taux de distribution au seul taux nominal du prêt ne suffit pas. La fiscalité, les frais, la durée de détention et le prix de revente des parts déterminent le résultat réel.
La mutualisation entre plusieurs immeubles et locataires limite la dépendance à un locataire unique. Elle ne supprime toutefois ni le risque de baisse des revenus ni celui de perte en capital. Une détention d’au moins 10 ans est généralement recommandée, sans garantie de pouvoir revendre à cette échéance.
Calculer le budget mensuel avant de regarder le rendement
Le premier calcul est simple : effort d’épargne avant fiscalité = mensualité du prêt − distributions encaissées. Pour connaître le prélèvement réel sur votre budget, ajoutez l’assurance si elle est facturée séparément, les impôts et les frais éventuels. Les distributions annoncées ne sont pas nécessairement les sommes nettes que vous conserverez.
Une simulation chiffrée et son scénario dégradé
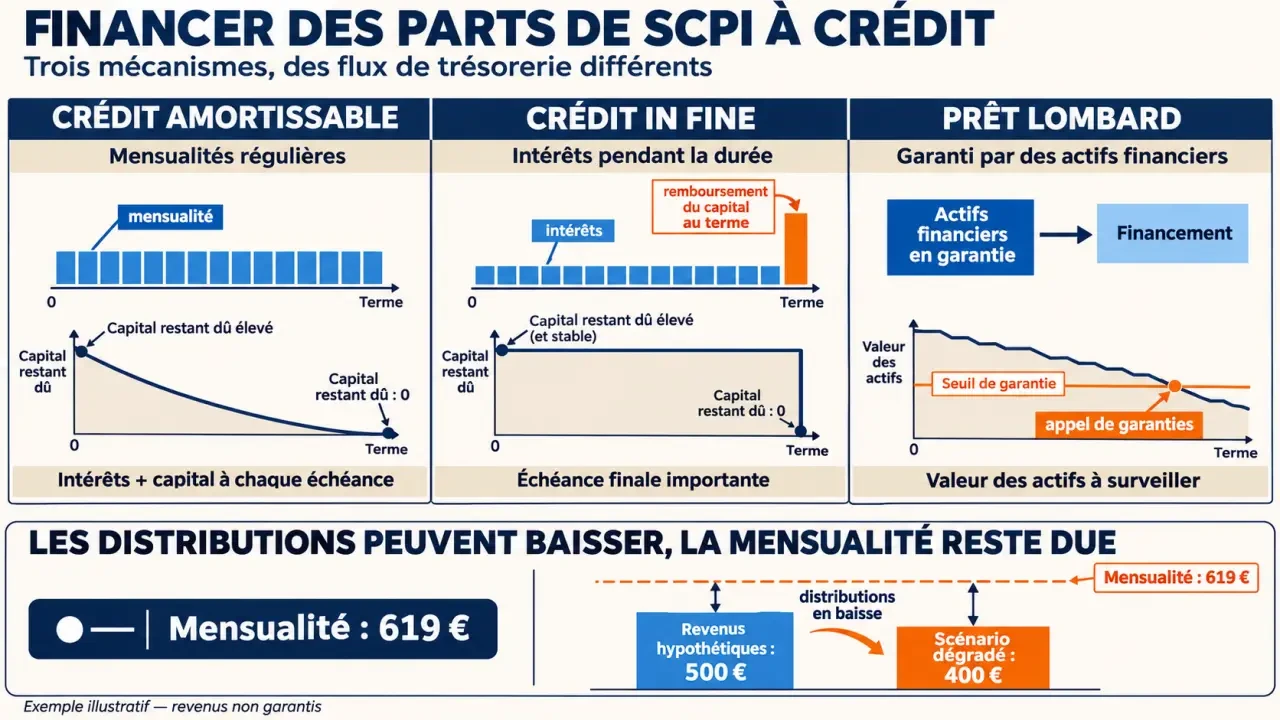
Prenons une hypothèse illustrative : 100 000 € empruntés sur 20 ans à un taux nominal fixe de 4,25 %, hors assurance et frais. La mensualité représente environ 619 €. Avec une distribution annuelle supposée de 6 %, les revenus équivalent à 500 € par mois. Ce rendement est une hypothèse, pas une prévision.
| Situation | Revenus mensuels équivalents | Effort avant impôt et assurance |
|---|---|---|
| Distribution hypothétique de 6 % | 500 € | 119 € |
| Distributions en baisse de 20 % | 400 € | 219 € |
| Absence temporaire de distribution | 0 € | 619 € |
Dans cette hypothèse, les échéances totalisent environ 148 600 € sur 20 ans, dont environ 48 600 € d’intérêts, hors assurance et frais. Au comptant, ces intérêts disparaissent, mais les 100 000 € sont mobilisés immédiatement. Une comparaison honnête doit donc intégrer aussi le devenir de l’épargne conservée et les mêmes hypothèses fiscales et immobilières.
Pensez à la trésorerie comme à une nappe couvrant toute la table : une moyenne annuelle peut sembler suffisante tout en laissant un coin découvert. Des distributions trimestrielles ne coïncident pas avec des mensualités bancaires. Ajoutez le délai de jouissance, pendant lequel les parts nouvellement souscrites ne produisent pas encore de revenus : une réserve dédiée doit couvrir ces décalages, indépendamment du rendement affiché.
Choisir le crédit selon la manière de rembourser le capital
Le bon financement dépend moins du nom du prêt que de votre capacité à rembourser son capital. Allonger la durée réduit généralement la mensualité, mais augmente le coût total. Un taux fixe sécurise les échéances ; un taux variable expose à leur évolution, selon les modalités contractuelles.
Comprendre la revente des SCPI malgré les demandes en attente · Découvrez pourquoi la revente de parts de SCPI peut être difficile et quels risques l’AMF associe à cet investissement.
| Financement | Fonctionnement | Vigilance principale |
|---|---|---|
| Crédit amortissable | Remboursement progressif des intérêts et du capital | Mensualité à supporter même sans distribution |
| Crédit in fine | Intérêts pendant le prêt, capital remboursé au terme | Capital final à préparer dès la souscription |
| Crédit consommation affecté | Prêt explicitement destiné à l’achat des parts | Durée et coût parfois moins favorables |
| Prêt lombard | Emprunt garanti par des actifs financiers nantis | Baisse possible de la valeur des garanties |
À taux fixe, le crédit amortissable offre des mensualités stables, avec une part d’intérêts décroissante et une part de capital croissante. Il constitue une solution lisible pour construire progressivement un patrimoine.
Le crédit in fine exige souvent un placement en assurance-vie nanti, représentant initialement 20 à 30 % du montant emprunté selon le montage. Cette garantie ne signifie pas que le remboursement final est assuré : il faut vérifier la trajectoire de constitution du capital.
Le prêt lombard, souvent proposé sur 1 à 4 ans, suppose un patrimoine financier existant. Sa durée courte s’accorde difficilement avec la faible liquidité des SCPI sans une autre solution de remboursement. Une baisse des actifs nantis peut conduire à demander des garanties supplémentaires.
Intégrer la fiscalité sans surestimer l’économie d’impôt
Pour des parts détenues directement et des revenus fonciers imposés au régime réel, les intérêts d’un emprunt affecté à leur acquisition sont en principe déductibles, sous réserve des règles applicables. Certains frais d’emprunt peuvent également l’être. Le capital remboursé, lui, n’est pas déductible. Conservez le contrat de prêt et les justificatifs d’affectation des fonds.
La déduction réduit le revenu imposable : elle ne rembourse pas intégralement les intérêts payés. Son intérêt dépend notamment de votre taux marginal d’imposition, c’est-à-dire du taux applicable à la tranche supérieure de vos revenus. Avec un prêt amortissable, les intérêts diminuent progressivement ; l’avantage fiscal peut donc baisser alors que la mensualité reste stable.
Les SCPI investies à l’étranger nécessitent un calcul distinct. Les revenus immobiliers étrangers ne supportent généralement pas les prélèvements sociaux français de 17,2 %, selon leur qualification et les conventions fiscales applicables. Ils peuvent néanmoins être imposés à l’étranger et influencer l’impôt français. L’imputation des intérêts doit être vérifiée pays par pays : « européenne » ne signifie pas « sans impôt ».
Préparer un dossier qui résiste aussi aux mauvaises années
Le montant minimum financé se situe généralement autour de 50 000 €, avec des offres parfois accessibles dès 10 000 € ou 20 000 €. Un financement sans apport peut exister, mais dépend du dossier, des garanties et des SCPI acceptées. Les banques examinent vos revenus, vos crédits existants, votre reste à vivre et votre épargne disponible.
À titre de repère daté, francescpi indiquait au 15 janvier 2026 des taux à partir de 4,15 % sur 15 ans et de 4,25 % sur 20 ans. Ces indications ne constituent pas une offre actuelle. Les taux SCPI sont souvent plus élevés que ceux d’une résidence principale ; comparez surtout le TAEG et le coût total, assurance et frais compris.
- Réunissez justificatifs de revenus, avis d’imposition, relevés bancaires, tableaux des crédits et état du patrimoine.
- Comparez plusieurs offres et vérifiez les restrictions sur les SCPI finançables.
- Lisez les documents d’information : frais, délai de jouissance, risques et conditions de retrait.
- Demandez une simulation après impôt, avec baisse des revenus et revente retardée.
Enfin, examinez l’assurance emprunteur : en cas de décès, elle peut prendre en charge le capital restant dû selon les garanties, exclusions et quotités assurées. Elle ne couvre pas automatiquement toute la dette familiale. Avant de signer, exigez un échéancier complet et une projection prudente : le projet doit rester soutenable sans dépendre d’une revente rapide ni de distributions constantes.