Publié par : Jean Bogle — Rédacteur en chef
Le patrimoine d’une SCPI désigne l’ensemble des biens immobiliers qu’elle détient pour les louer. Sa composition, sa localisation et sa situation locative permettent de comprendre d’où viennent les revenus potentiels, mais aussi quels risques supporte l’investisseur. Pour comparer plusieurs SCPI, le nombre d’immeubles ne suffit donc pas : il faut examiner leur poids, leurs locataires et les marchés auxquels ils sont exposés.
Ce que vous détenez réellement avec des parts de SCPI
Une société civile de placement immobilier collecte l’argent de plusieurs investisseurs pour acquérir et gérer un patrimoine immobilier. En achetant des parts, vous devenez associé de la SCPI : vous ne possédez pas directement un bureau ou un commerce identifié. Vous participez aux résultats d’un ensemble d’actifs, à proportion de vos droits.
La société de gestion sélectionne les biens, organise leur acquisition, recherche les locataires et encaisse les loyers. Elle assure aussi le suivi des charges, les états des lieux, l’entretien et les travaux. Cette gestion déléguée dispense l’associé des tâches locatives quotidiennes, sans supprimer le risque immobilier.
Des secteurs aux contraintes différentes
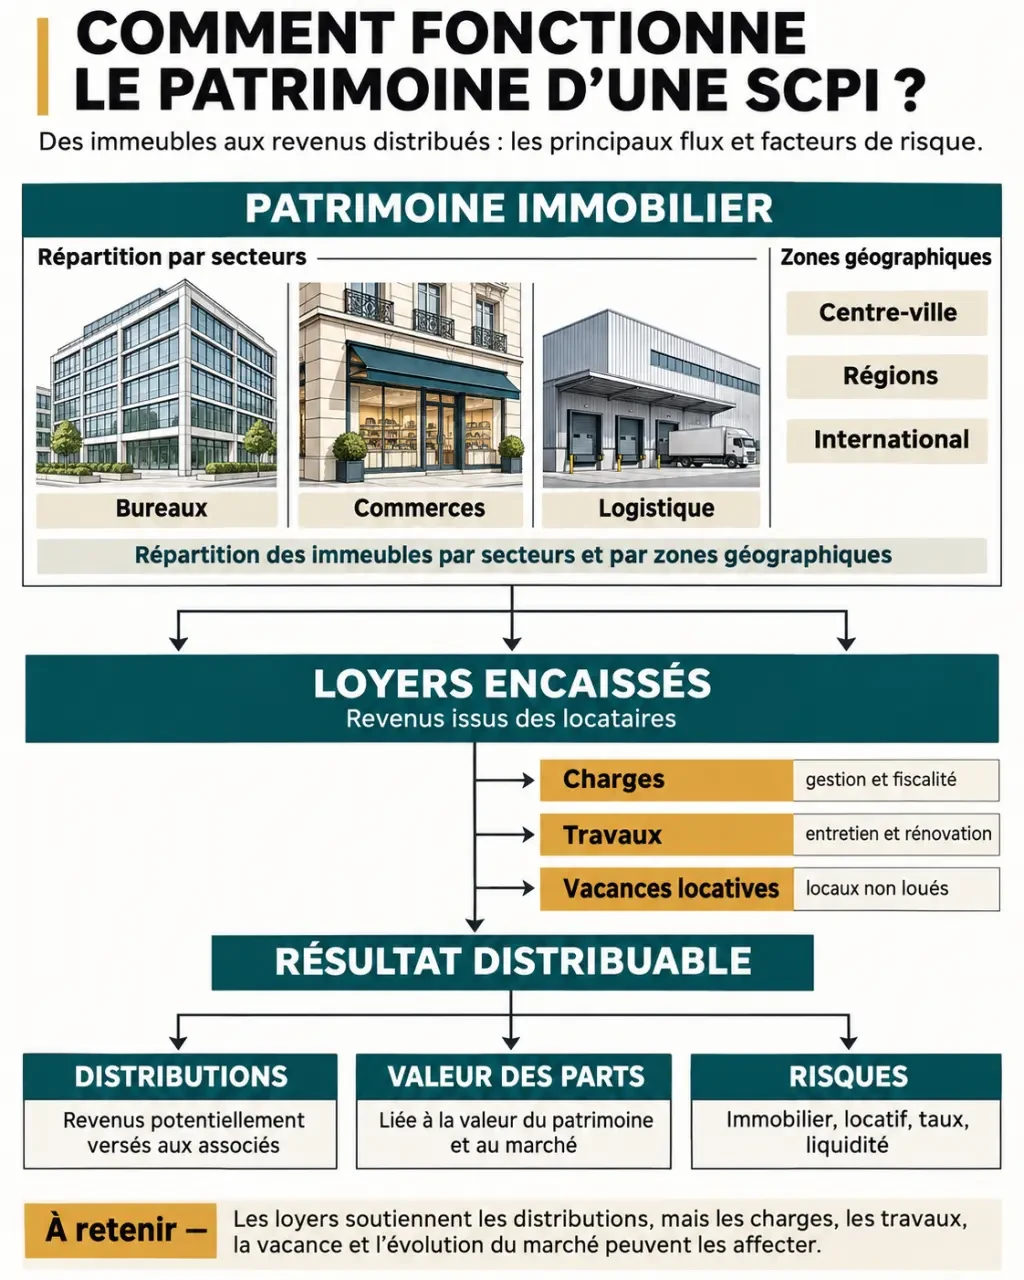
Le patrimoine peut comprendre des bureaux, des commerces, des entrepôts logistiques, des hôtels, des logements ou des établissements de santé, comme des cliniques et des résidences pour seniors. Une SCPI spécialisée concentre sa stratégie sur certains usages ; une SCPI diversifiée combine plusieurs secteurs. Aucune de ces approches n’est automatiquement supérieure : leur pertinence dépend des actifs acquis et de leur gestion.
Les SCPI peuvent également détenir des actifs liés aux énergies renouvelables, notamment des installations photovoltaïques. Cette possibilité ne signifie pas que toutes en possèdent : il faut vérifier la politique d’investissement et les acquisitions effectives dans leurs documents.
Lire la répartition du patrimoine sans se laisser tromper
Une carte immobilière permet de situer les biens en France, dans les régions ou à l’international, notamment en zone euro. Elle ne suffit toutefois pas à mesurer leur importance économique. Une implantation dans plusieurs pays peut répartir certaines expositions, tout en ajoutant des particularités juridiques, fiscales et locatives à examiner.
Comprendre les SCPI et leurs conditions de liquidité · Une ressource officielle de l’AMF pour découvrir le fonctionnement des SCPI, leurs atouts et les conditions de cession des parts.
Comparez des répartitions calculées sur la même base. Une ventilation par nombre d’immeubles ne raconte pas la même chose qu’une ventilation par valeur ou par surface. Quelques grands actifs peuvent représenter l’essentiel du patrimoine, même si de nombreux petits biens complètent l’inventaire.
| Point à examiner | Question utile |
|---|---|
| Répartition sectorielle | Un seul usage immobilier domine-t-il la valeur du portefeuille ? |
| Répartition géographique | Les actifs dépendent-ils surtout d’un même marché local ? |
| Concentration locative | Le départ d’un locataire pèserait-il fortement sur les loyers ? |
| Occupation et baux | Quels locaux sont vacants et quelles échéances approchent ? |
| Date des informations | Les chiffres intègrent-ils les acquisitions et cessions récentes ? |
Il peut exister un fossé entre la diversité des adresses et celle des moteurs économiques. Des bureaux situés dans plusieurs villes, mais loués à des entreprises du même secteur, peuvent subir simultanément un ralentissement. Pour apprécier la diversification, cherchez donc aussi les dépendances communes : activité des locataires, besoins de financement, échéances des baux. Une carte dispersée n’est pas nécessairement un portefeuille résilient.
Enfin, une sélection de « biens les plus consultés » n’est pas un inventaire exhaustif. Pour analyser le patrimoine d’une SCPI, privilégiez son rapport annuel et ses bulletins périodiques, en vérifiant les dates et les méthodes de calcul.
Relier les immeubles aux revenus et à la valeur des parts
Les loyers encaissés alimentent les résultats de la SCPI, après prise en compte des charges et frais. Les sommes distribuées aux associés dépendent ensuite des résultats et des décisions de distribution. Un immeuble vacant, des impayés ou des travaux importants peuvent réduire les ressources disponibles : les loyers bruts ne sont pas le revenu net de l’épargnant.
L’occupation ne dit pas tout de la qualité locative
Un patrimoine bien occupé constitue un élément favorable, mais il faut aussi regarder la solidité des locataires, les conditions des baux et l’état des bâtiments. Un actif aujourd’hui loué peut nécessiter demain une rénovation ou connaître une période de vacance. Les indicateurs d’occupation doivent donc être lus avec les commentaires de gestion, et non isolément.
Selon economie.gouv.fr, le patrimoine fait l’objet de deux évaluations par an, en juin et décembre. Ces évaluations renseignent sur l’évolution des actifs ; elles ne garantissent ni leur prix de vente futur ni la stabilité du prix des parts. Le marché immobilier, l’état locatif et les perspectives des biens influencent leur valeur.
Le rendement distribué n’est qu’une partie du résultat
Des distributions peuvent coexister avec une baisse de la valeur des parts. Pour apprécier un investissement, il faut considérer les revenus perçus, l’évolution du capital et les frais supportés. Comparez notamment les frais de souscription, de gestion et, lorsqu’ils existent, ceux liés à la cession. Leur structure varie selon les SCPI, et l’absence de frais d’entrée ne signifie pas absence de frais.
Préparer l’achat, la fiscalité et surtout la sortie
Selon economie.gouv.fr, le seuil d’entrée fixé par les sociétés de gestion se situe généralement entre 100 et 1 000 euros. Le montant réellement nécessaire dépend toutefois du prix de la part et du nombre minimal de parts exigé. L’accessibilité ne doit pas faire oublier que ce placement s’envisage sur une durée longue, avec une épargne de précaution conservée à part.
- Au comptant : vous mobilisez votre épargne et détenez directement les parts.
- À crédit : les échéances restent dues même si les distributions diminuent.
- En assurance vie : le choix des SCPI, les frais et les modalités de détention dépendent du contrat.
- En démembrement : usufruit et nue-propriété sont séparés ; le nu-propriétaire ne perçoit pas les revenus pendant le démembrement.
Le délai de jouissance retarde le début du droit aux revenus. Economie.gouv.fr indique généralement trois à six mois, avec des dividendes le plus souvent versés trimestriellement. Vérifiez les conditions exactes : la souscription ne produit pas nécessairement un revenu immédiat.
Fiscalité et liquidité : deux vérifications avant de signer
En détention directe, les revenus locatifs relèvent généralement des revenus fonciers. Pour les revenus fonciers français d’un résident fiscal français, le guide gouvernemental mentionne notamment les prélèvements sociaux de 17,2 %. Les revenus financiers de trésorerie relèvent d’un traitement distinct, avec un PFU de 30 % en règle générale. Les revenus étrangers, les plus-values et l’assurance vie nécessitent une analyse spécifique à votre situation.
La revente n’est pas garantie. Economie.gouv.fr évoque généralement deux à six mois pour une cession, mais ce délai peut être dépassé si les acheteurs manquent. Les modalités diffèrent selon le fonctionnement de la SCPI et de son marché secondaire. Ni le capital, ni les revenus, ni le délai de sortie ne sont garantis.
Avant de souscrire, confrontez donc le patrimoine, les frais et les conditions de retrait à votre horizon personnel. Si vous sollicitez un accompagnement, demandez une comparaison documentée et une explication de la rémunération du conseiller : une recommandation utile doit rendre les risques aussi lisibles que les revenus espérés.