Publié par : Jean Bogle — Rédacteur en chef
Pour une personne physique résidente fiscale française, les dividendes ordinaires perçus en 2026 sont, en principe, soumis au prélèvement forfaitaire unique de 31,4 % : 12,8 % d’impôt sur le revenu et 18,6 % de prélèvements sociaux. Le barème progressif peut toutefois être plus favorable. Avant de calculer le montant net, il faut vérifier le régime fiscal de la société et le statut social de l’associé : certains dividendes relèvent de cotisations sociales.
Identifier le bon régime avant de calculer l’impôt
Un dividende correspond à une somme distribuée aux associés ou actionnaires, généralement à partir des bénéfices ou des réserves distribuables. Sa distribution suppose une décision régulière des associés et des sommes effectivement disponibles. Le solde du compte bancaire ne suffit donc pas à déterminer ce qui peut être distribué.
Calcul du net des dividendes
Estimez les prélèvements et le montant net conservé selon le régime choisi.
Résultats estimatifs
Prélèvement forfaitaire unique
Barème progressif
—
Attention : calcul indicatif fondé sur les hypothèses de l’article, hors CSG déductible, décote, contribution sur les hauts revenus, cotisations sociales des travailleurs non salariés, revenus étrangers et imposition préalable éventuelle de la société à l’IS.
Société à l’IS : deux niveaux d’imposition
Dans une société soumise à l’impôt sur les sociétés, le bénéfice supporte d’abord l’IS. Le taux normal est de 25 % ; un taux réduit de 15 % jusqu’à 42 500 € de bénéfice s’applique aux entreprises remplissant les conditions requises. Les sommes ensuite distribuées sont imposées chez l’associé. Les dividendes ne constituent pas une charge déductible du résultat de la société.
Il faut ainsi distinguer le bénéfice avant IS du dividende brut voté. Appliquer seulement le PFU au bénéfice initial sous-estime la fiscalité totale : le calcul du net de l’associé commence après l’impôt acquitté par la société.
Société à l’IR : le bénéfice est imposé chez l’associé
Dans une société relevant de l’impôt sur le revenu, chaque associé est en principe imposé sur sa quote-part de bénéfice, même si celle-ci reste dans l’entreprise. La catégorie dépend de l’activité : BIC, BNC ou revenus fonciers, notamment. Le retrait ultérieur de bénéfices déjà imposés ne déclenche normalement pas une nouvelle taxation comme dividende. Une EURL ou une SNC à l’IR ne se traite donc pas comme une SAS à l’IS.
PFU ou barème : comparer l’assiette, pas seulement le taux
Le prélèvement forfaitaire unique, ou PFU, s’applique par défaut aux dividendes concernés. Avec les taux de 2026, il représente 31,4 % du montant brut. Aucun abattement de 40 % n’est alors applicable.
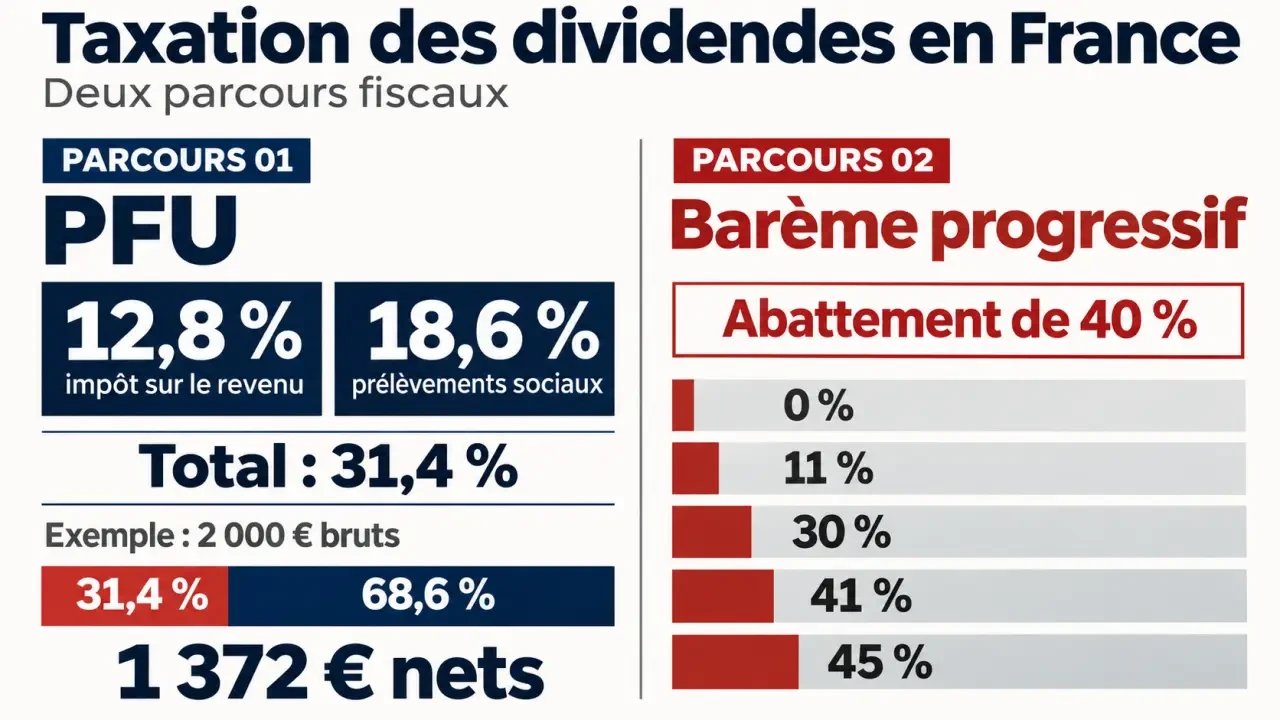
Sur option, les dividendes éligibles sont soumis au barème progressif après un abattement de 40 %. Seuls 60 % du montant entrent donc dans le calcul de l’impôt sur le revenu. En revanche, les prélèvements sociaux restent calculés sur le brut : l’abattement ne les réduit pas.
L’option s’exerce en cochant la case 2OP de la déclaration annuelle. Elle est globale pour les revenus et gains entrant dans son champ au titre de l’année : on ne peut pas sélectionner uniquement le dividende pour lequel elle est avantageuse.
- Foyer non imposable ou tranche à 11 % : le barème mérite généralement une simulation.
- Tranche à 30 %, 41 % ou 45 % : le PFU est souvent plus favorable, mais l’ensemble des revenus concernés doit être examiné.
- Revenus proches d’une limite de tranche : un calcul par simple multiplication peut être trompeur.
Au barème, une fraction de CSG de 6,8 % est déductible du revenu global dans les conditions prévues. Cet effet différé peut améliorer le résultat, mais ne doit pas être confondu avec une réduction immédiate des prélèvements sociaux. L’abattement de 10 % pour frais professionnels applicable à certains revenus ne s’applique pas aux dividendes.
Sur 2 000 € bruts, calculer le net réellement conservé
Pour un associé relevant des prélèvements sociaux sur les revenus du patrimoine, le calcul au PFU est direct : 2 000 € − 256 € d’impôt − 372 € de prélèvements sociaux = 1 372 € nets. La taxation totale atteint donc 628 €.
Simulateur officiel de dividendes 2026 · Estimez les prélèvements et cotisations liés à vos dividendes et distributions pour 2026.
Le tableau suivant compare ce résultat au barème, en supposant que les 1 200 € imposables après abattement restent entièrement dans la même tranche. Il ne tient compte ni de la CSG déductible, ni de la décote, ni des contributions éventuellement applicables aux hauts revenus.
| Régime ou tranche | Impôt sur le revenu | Prélèvements sociaux | Net conservé |
|---|---|---|---|
| PFU | 256 € | 372 € | 1 372 € |
| Barème à 0 % | 0 € | 372 € | 1 628 € |
| Barème à 11 % | 132 € | 372 € | 1 496 € |
| Barème à 30 % | 360 € | 372 € | 1 268 € |
| Barème à 41 % | 492 € | 372 € | 1 136 € |
| Barème à 45 % | 540 € | 372 € | 1 088 € |
Les réserves ont parfois la patine de bénéfices anciens : leur ancienneté peut donner l’impression qu’elles ont déjà « fini de payer l’impôt ». Pourtant, si elles proviennent d’une société à l’IS, l’IS acquitté autrefois ne remplace pas l’imposition personnelle lors de leur distribution. Pour anticiper le net, regardez donc l’année du versement et votre situation fiscale actuelle, pas seulement l’exercice où le bénéfice a été réalisé.
Dirigeant indépendant ou société bénéficiaire : les exceptions décisives
Le seuil de 10 % des travailleurs non salariés
Pour certains dirigeants indépendants, notamment le gérant majoritaire de SARL et le gérant associé unique d’EURL à l’IS, une fraction des dividendes entre dans l’assiette des cotisations sociales. Le seuil correspond à 10 % du capital social, des primes d’émission et des sommes en compte courant d’associé, selon les règles de calcul applicables. Les droits du conjoint ou partenaire de Pacs et des enfants mineurs peuvent aussi être concernés.
La fraction excédentaire ne se calcule donc pas simplement avec 18,6 % de prélèvements sociaux : elle relève des cotisations des indépendants, sans cumul automatique des deux régimes sur la même fraction. À l’inverse, les dividendes d’un président de SAS ou de SASU ne sont, en principe, pas soumis aux cotisations sociales du seul fait de son mandat. Ils ne créent pas non plus de droits sociaux comme une rémunération.
Lorsque l’associé est une personne morale
Une société qui reçoit des dividendes n’applique pas le PFU des particuliers. Les produits relèvent de son propre régime fiscal. Sous conditions, le régime mère-fille permet une exonération assortie d’une quote-part de frais et charges de 5 %. Dans certaines configurations d’intégration fiscale, cette quote-part est ramenée à 1 %. Ces pourcentages sont des fractions réintégrées au résultat imposable, pas des taux d’impôt.
Du versement à la déclaration : éviter le double paiement
Au versement, l’établissement payeur retient normalement 12,8 % de prélèvement forfaitaire non libératoire, en plus des prélèvements sociaux applicables. Ces 12,8 % constituent un acompte : ils s’imputent sur l’impôt définitif calculé après la déclaration. Un excédent peut être restitué.
Une dispense de cet acompte peut être demandée lorsque le revenu fiscal de référence de N-2 est inférieur à 50 000 € pour une personne seule ou 75 000 € pour un couple marié ou pacsé imposé conjointement. La demande doit normalement parvenir au payeur avant le 30 novembre de l’année précédant le versement. Elle ne dispense ni de l’impôt définitif ni des prélèvements sociaux.
- Vérifiez les montants bruts figurant sur l’imprimé fiscal unique et dans la déclaration 2042, notamment la case 2DC pour les dividendes éligibles.
- Contrôlez l’acompte déjà prélevé, généralement reporté en case 2CK, ainsi que les rubriques relatives aux prélèvements sociaux.
- Comparez les deux régimes avant de cocher 2OP lors de la déclaration en N+1.
- Pour une activité relevant de l’IR, utilisez les rubriques professionnelles adaptées : la 2042-C-PRO et, pour certains BIC au réel, la déclaration de résultats 2031.
Avant une distribution importante, utilisez le simulateur de dividendes de l’Urssaf en vérifiant son millésime et son périmètre. Un expert-comptable pourra compléter le calcul si des cotisations sociales, des revenus étrangers ou plusieurs catégories de placements interviennent.