Publié par : Élise Caradec — Rédactrice spécialisée en immobilier
La SCPI Elysées Pierre permet d’investir dans un patrimoine principalement composé de bureaux en région parisienne. Son ancienneté et la mutualisation locative constituent des arguments à examiner, mais les baisses successives du prix de part imposent de regarder aussi la valorisation des immeubles, leur occupation et les possibilités de sortie. Un prix plus bas ne suffit pas à caractériser une bonne affaire.
Un patrimoine francilien important, mais une diversification à relativiser
Créée en 1986 par le Groupe HSBC et gérée par HSBC REIM, Elysées Pierre est une SCPI de rendement : elle détient des immeubles destinés à produire des loyers, susceptibles d’être distribués aux associés après charges. Ni ces revenus ni le capital investi ne sont garantis.
La page officielle évoque plus d’une centaine d’immeubles, principalement des bureaux, avec une implantation majoritaire en région parisienne. La société de gestion met en avant la localisation des actifs, la qualité des locataires et la mutualisation des risques locatifs.
HSBC souligne le poids économique de l’Île-de-France : 31 % de la richesse nationale et plus d’un million d’entreprises. Meilleures SCPI avance également une proportion de 25 % des entreprises françaises situées autour du réseau de transports francilien. Ces arguments décrivent un bassin économique, mais ne démontrent pas à eux seuls l’attractivité de chaque immeuble.
Détenir de nombreux bâtiments réduit la dépendance à un seul locataire. En revanche, cela ne supprime pas une concentration sectorielle et géographique : plusieurs bureaux franciliens peuvent subir simultanément une baisse de demande ou de valorisation. De même, une capitalisation importante ne garantit ni rendement ni liquidité. Pour comparer Elysées Pierre à d’autres SCPI de bureaux, il faut disposer de montants de capitalisation actualisés à une même date.
Les baisses du prix de part traduisent un ajustement immobilier
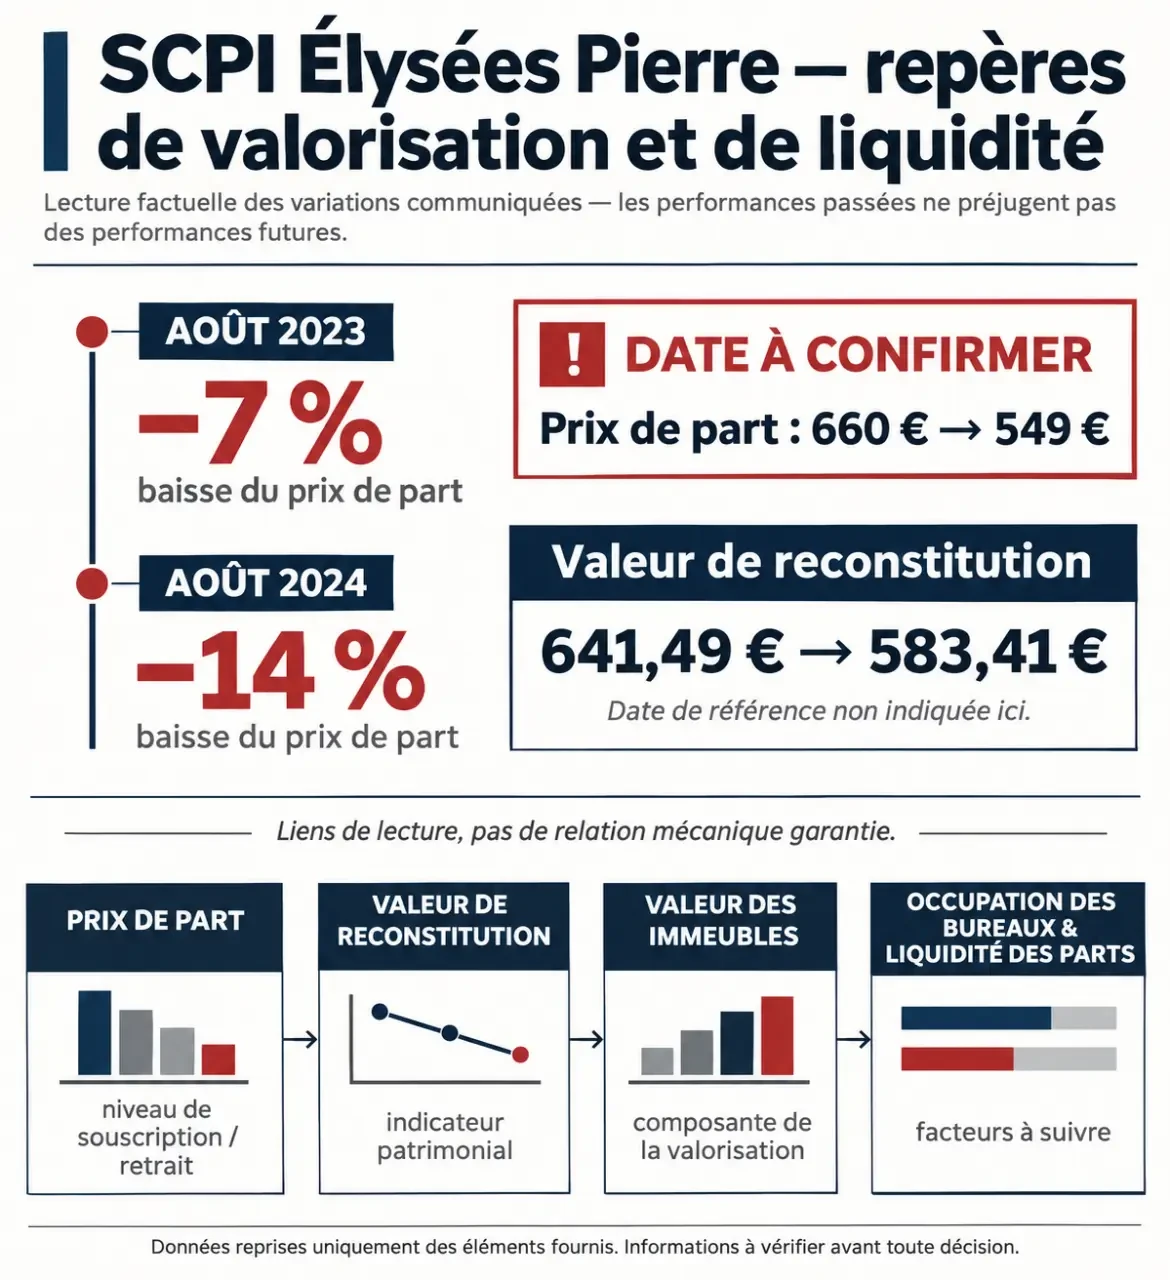
Les Echos Investir rapporte un passage du prix de part de 660 € à 549 €, soit une baisse de 16,8 %, à compter d’un 3 août. L’année de cette prise d’effet n’est pas précisée dans les éléments de l’article rapportant cette baisse : il faut donc vérifier le communiqué officiel avant de retenir 549 € comme prix applicable à une opération.
Elysées Pierre : communiqué sur la hausse de 7,14 % du prix de part · Découvrez le communiqué tarifaire annonçant la revalorisation de 7,14 % du prix de part de la SCPI Elysées Pierre.
| Période indiquée | Évolution rapportée | Attribution |
|---|---|---|
| Août 2023 | Baisse de 7 % du prix de part | Les Echos Investir |
| Août 2024 | Baisse de 14 % du prix de part | Les Echos Investir |
| 3 août, année non précisée | 660 € à 549 €, soit −16,8 % | Les Echos Investir |
| Sur trois ans, selon l’article | Baisse cumulée annoncée de 33,5 % | Les Echos Investir |
Le lien entre expertises et valeur de reconstitution
Le même article fait état d’une baisse d’environ 8 % de la valeur du patrimoine en six mois. La valeur de reconstitution passe de 641,49 € à 583,41 €, soit −9 %. Cette dernière correspond, schématiquement, à la valeur du patrimoine net augmentée des frais nécessaires pour le reconstituer. Elle ne représente pas un prix de revente garanti pour l’associé.
Les Echos Investir relie ces dépréciations notamment à des actifs de bureaux présentant de la vacance locative. L’article rappelle aussi le tunnel réglementaire de ±10 % autour de la valeur de reconstitution qui encadre le prix de souscription. Une diminution des expertises peut ainsi conduire à réviser le prix de part.
La page HSBC annonce par ailleurs une revalorisation datée du 3 août 2026. Cette mention doit être vérifiée dans le communiqué correspondant, sans l’assimiler automatiquement à la baisse rapportée par la presse. Une annonce, sa date d’effet et le prix actuellement applicable sont trois informations à rapprocher.
Les loyers et l’occupation comptent autant que le prix affiché
La baisse du prix de part ne décrit qu’une dimension du placement. Pour évaluer Elysées Pierre, il faut également mesurer sa capacité à louer ses immeubles, encaisser les loyers et financer leur entretien. HSBC revendique une régularité des revenus distribués depuis plus de 30 ans ; cet historique ne préjuge pas des distributions futures.
- Le taux d’occupation financier renseigne sur les loyers facturés au regard du potentiel locatif, selon la méthode présentée dans les rapports.
- Le taux d’encaissement permet d’apprécier le paiement effectif des loyers appelés.
- La distribution par part montre le revenu versé, à distinguer de l’évolution de la valeur du placement.
- La vacance et les travaux éclairent les dépenses et les efforts nécessaires pour remettre des surfaces en location.
La clé de lecture consiste à traiter chaque immeuble vacant comme une serrure à plusieurs conditions : loyer demandé, état technique, accessibilité et adaptation aux usages. Une baisse de loyer ne résout pas nécessairement un problème de bâtiment. Pour apprécier les perspectives de relocation, recherchez donc dans les rapports les surfaces concernées, les travaux prévus et les échéances, plutôt qu’une simple affirmation sur la qualité des adresses.
Les valeurs chiffrées du taux d’occupation, de l’encaissement et du taux de distribution ne sont pas établies ici. Il faut les relever dans les derniers bulletins. Attention aussi aux dates : la page officielle présente des données d’actifs au 30/06/2024 et une fiche d’identité au 31/12/2025. Elles ne constituent pas une photographie simultanée du portefeuille.
ISR, rendement et risques : les critères d’une comparaison utile
La page officielle mentionne le label ISR et une classification article 8 SFDR. Le label ISR concerne une démarche d’investissement socialement responsable. L’article 8 désigne un produit promouvant des caractéristiques environnementales et/ou sociales ; il ne signifie pas que chaque investissement poursuit exclusivement un objectif durable.
Ces mentions ne garantissent ni la valeur des immeubles ni les revenus. Pour juger leur portée, examinez les objectifs, les indicateurs suivis, les travaux d’amélioration et les résultats publiés. Dans un portefeuille de bureaux, les dépenses nécessaires à l’adaptation des bâtiments méritent notamment attention.
Une comparaison avec d’autres SCPI doit rapprocher, sur des périodes identiques, la distribution, l’évolution du prix de part, l’occupation, l’endettement, les frais et les demandes de retrait en attente. Un taux de distribution peut mécaniquement augmenter lorsque son prix de référence diminue, sans hausse du revenu versé.
Elysées Pierre peut être étudiée pour une exposition aux bureaux franciliens, mais ne remplace pas une diversification patrimoniale. La décision dépend notamment de votre horizon, de votre fiscalité et de votre capacité à supporter une perte en capital ou une immobilisation prolongée.
Acheter ou vendre : les vérifications avant toute instruction
Pour obtenir les informations officielles, consultez la rubrique Elysées Pierre du site HSBC REIM, puis le dernier bulletin, le rapport annuel, la note d’information et le communiqué tarifaire applicable. Avant une souscription, vérifiez les frais, le délai de jouissance, les conditions de retrait et le prix effectivement en vigueur.
Si vous détenez déjà des parts, demandez à la société de gestion ou à votre intermédiaire la procédure correspondant à votre mode de détention. Les modalités détaillées doivent être confirmées : il serait imprudent de supposer un délai de vente ou un montant net de sortie.
- Demandez les documents et justificatifs nécessaires à votre instruction.
- Faites préciser le prix de retrait ou les règles de cession, ainsi que les frais éventuels.
- Conservez une confirmation écrite de l’enregistrement de votre demande.
Le prix de souscription n’est pas nécessairement la somme récupérable à la sortie. La liquidité des parts n’est pas garantie. Avant d’acheter comme avant de vendre, rapprochez donc valorisation, revenus et conditions réelles d’exécution, sans décider sur la seule baisse du prix affiché.