Publié par : Élise Caradec — Rédactrice spécialisée en bourse
Pour toucher un dividende, la date décisive est celle du détachement, pas celle du paiement. Le calendrier des dividendes permet de vérifier ce droit, puis d’anticiper l’arrivée des fonds sur votre compte. Encore faut-il distinguer une distribution annoncée d’un versement confirmé et ne pas confondre rendement affiché et revenu réellement encaissé.
Repérer les bonnes informations dans un calendrier des dividendes
Commencez par rechercher la société, puis consultez ses dates de détachement et de paiement. Les calendriers proposés par Boursorama ou ABC Bourse permettent de repérer les opérations. Pour confirmer un montant ou une échéance, vérifiez ensuite le communiqué publié dans la rubrique investisseurs de l’entreprise.
Aucune date nominative actualisée n’est présentée ici : le tableau suivant indique les informations à relever pour chaque valeur, sans transformer une ancienne échéance en prévision certaine.
| Information | Ce qu’elle indique | Vérification utile |
|---|---|---|
| Société et code ISIN | Le titre concerné | Éviter une confusion entre plusieurs titres cotés |
| Montant brut par action | La distribution avant fiscalité | Contrôler la devise et le type de versement |
| Date de détachement | Le début de cotation sans droit au coupon | Déterminer si l’achat ouvre droit au dividende |
| Date de paiement | La mise en paiement prévue | Anticiper la trésorerie disponible |
| Statut de l’annonce | Proposition, approbation ou acompte décidé | Identifier ce qui reste susceptible de changer |
Les filtres CAC 40, SBF 120 ou SRD facilitent la recherche, mais ne constituent pas une sélection de placements recommandés. Pour retrouver une opération passée, privilégiez un historique sur une année glissante : il évite de perdre les versements de fin d’année lors du changement de calendrier.
Détachement et paiement : deux dates, deux conséquences
À quel moment faut-il détenir l’action ?
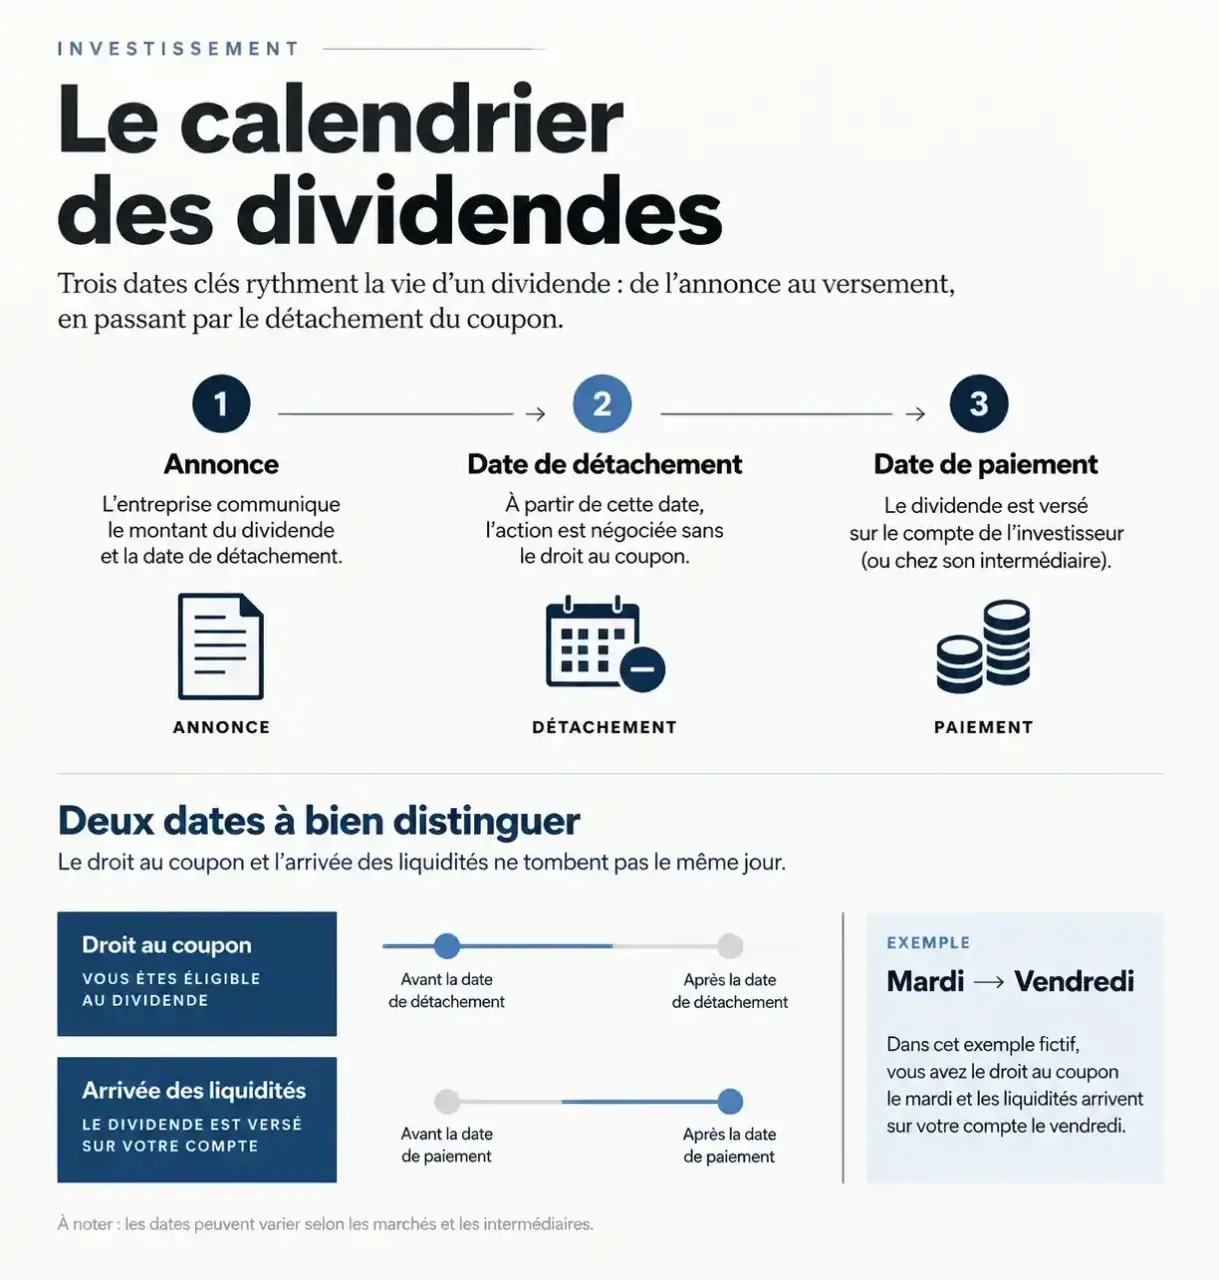
Sur un marché au comptant classique, il faut acheter l’action avant la date de détachement pour bénéficier du coupon concerné, sous réserve des règles applicables au marché. Un achat réalisé le jour du détachement intervient trop tard. La date d’enregistrement des actionnaires, parfois affichée dans les annonces, s’articule avec les délais de règlement-livraison ; elle ne doit pas être interprétée isolément.
Calendrier des détachements et paiements de dividendes en juin 2025 · Découvrez les principales dates de détachement et de paiement des dividendes des sociétés cotées en juin 2025.
Exemple fictif : une société annonce un détachement le mardi et un paiement le vendredi. Acheter le lundi permet normalement de bénéficier de cette distribution ; acheter le mardi ne le permet plus. À l’inverse, un actionnaire éligible qui vend à partir du détachement conserve normalement son droit au coupon.
Pourquoi le dividende n’est pas un gain gratuit
Lors du détachement, le cours de référence est ajusté à la baisse du montant brut distribué. Les échanges et les nouvelles du marché font ensuite évoluer le prix : la baisse observée n’est donc pas nécessairement exactement égale au coupon. Acheter juste avant pour revendre aussitôt après ne crée pas, à lui seul, de gain.
Le paiement intervient ensuite, souvent quelques jours plus tard. Un intervalle de 2 à 5 jours ouvrés peut se rencontrer, mais ce n’est pas une règle universelle. La date publiée par l’émetteur fait foi ; le crédit visible chez le courtier peut aussi dépendre du traitement de l’opération.
Prévoir les encaissements sans figer les dates futures
En France, de nombreux versements annuels se concentrent entre avril et juin, après les assemblées générales. Cette saisonnalité n’est toutefois pas valable pour toutes les sociétés : un exercice décalé, des acomptes ou une distribution exceptionnelle modifient la répartition des paiements.
Le dividende annuel est généralement soumis à l’approbation de l’assemblée générale. Des acomptes peuvent être décidés en cours d’exercice selon les règles applicables. Lorsqu’un calendrier affiche un acompte puis un solde, vérifiez si le montant annuel annoncé inclut déjà les acomptes versés : les additionner une seconde fois surestime le revenu.
- Classez les revenus attendus par mois de paiement, et non par mois de détachement.
- Séparez les montants confirmés des estimations fondées sur l’année précédente.
- Distinguez dividende ordinaire et distribution exceptionnelle.
- Créez un rappel 5 à 7 jours avant chaque ex-date pour vérifier l’annonce, sans en faire un signal automatique d’achat.
Pour construire votre budget, utilisez deux axes temporels : celui des droits acquis, déterminé par le détachement, et celui de la liquidité, déterminé par l’encaissement. Un coupon déjà acquis mais pas encore crédité ne finance pas une dépense immédiate. Cette distinction évite notamment de programmer un réinvestissement avant que l’argent soit réellement disponible.
Un historique régulier aide à anticiper une période probable de versement. Il ne garantit ni le maintien du dividende ni la reconduction de la même date.
Lire un palmarès sans tomber dans le piège du haut rendement
Les sociétés qui distribuent le plus en montant total ne sont pas nécessairement celles qui offrent le meilleur rendement à l’actionnaire. Un palmarès peut classer le coupon par action, le rendement ou la somme globale distribuée : vérifiez d’abord le critère utilisé.
Le rendement brut correspond au dividende annuel par action divisé par le cours retenu. Dans un exemple fictif, un coupon annuel de 1,50 € pour une action cotant 30 € représente 5 %. Ce ratio change avec le cours et ne préjuge pas du prochain versement.
Un rendement de 5 à 6 % n’est pas, à lui seul, un signe de sécurité. Il peut provenir d’une baisse du titre liée à des difficultés. Avant de comparer des sociétés comme TotalEnergies, Sanofi, Orange ou BNP Paribas, examinez :
- la capacité des bénéfices et de la trésorerie à couvrir la distribution ;
- l’endettement et les investissements nécessaires à l’activité ;
- la régularité des versements et les éventuelles réductions passées ;
- la part exceptionnelle du coupon et les perspectives de l’entreprise.
Comparez toujours des rendements construits sur la même base : dernier exercice versé ou prochaine distribution estimée. Une stratégie de rendement vise des flux ; une stratégie de croissance peut privilégier des entreprises qui réinvestissent leurs bénéfices. Dans les deux cas, la performance totale inclut aussi l’évolution du capital.
Passer du dividende brut au revenu réellement disponible
Le calendrier affiche généralement un montant brut. Sur un compte-titres ordinaire, la fiscalité dépend notamment de la résidence fiscale, de l’origine du dividende et du régime choisi. Pour un résident fiscal français, le prélèvement forfaitaire unique associe impôt sur le revenu et prélèvements sociaux ; vérifiez le taux applicable à l’année d’encaissement avant toute projection nette.
L’option pour le barème progressif peut permettre, pour les dividendes éligibles, un abattement de 40 % sur l’assiette de l’impôt sur le revenu, pas sur celle des prélèvements sociaux. Cette option étant globale pour les revenus concernés, son intérêt s’apprécie à l’échelle du foyer fiscal, et non coupon par coupon.
Dans un PEA, les dividendes éligibles bénéficient du régime fiscal de l’enveloppe tant qu’ils y restent. Les conséquences d’un retrait dépendent notamment de l’ancienneté du plan. Des retenues étrangères peuvent également affecter certains versements : le montant crédité n’est donc pas toujours égal au brut annoncé.
Pour un suivi utile, conservez trois colonnes distinctes : brut annoncé, net encaissé et montant réinvesti. Vous pourrez ainsi rapprocher le calendrier des relevés du courtier, repérer un paiement manquant et construire vos prévisions sur des revenus effectivement disponibles plutôt que sur un rendement théorique.