


Publié par : Élise Caradec — Rédactrice spécialisée en bourse
Si vous hésitez entre un PEA et un compte-titres, voici la réponse courte : le PEA est généralement le meilleur premier choix pour investir sur le long terme en actions européennes, grâce à une fiscalité allégée après 5 ans. Le compte-titres ordinaire (CTO) prend le relais dès que vous voulez investir hors d’Europe, dépasser 150 000 € ou transmettre un portefeuille. Les deux ne s’excluent pas : beaucoup d’épargnants finissent par les cumuler.
Ce qui distingue vraiment les deux enveloppes
Le PEA (Plan d’Épargne en Actions), créé en 1992, est un cadre fiscal conçu pour orienter l’épargne vers les entreprises européennes. Le CTO, lui, n’a aucune finalité particulière : c’est le compte de base pour acheter et vendre des titres, sans restriction. Le PEA peut ainsi se voir comme une enveloppe fiscale plus encadrée, là où le CTO offre une liberté totale mais sans avantage fiscal.
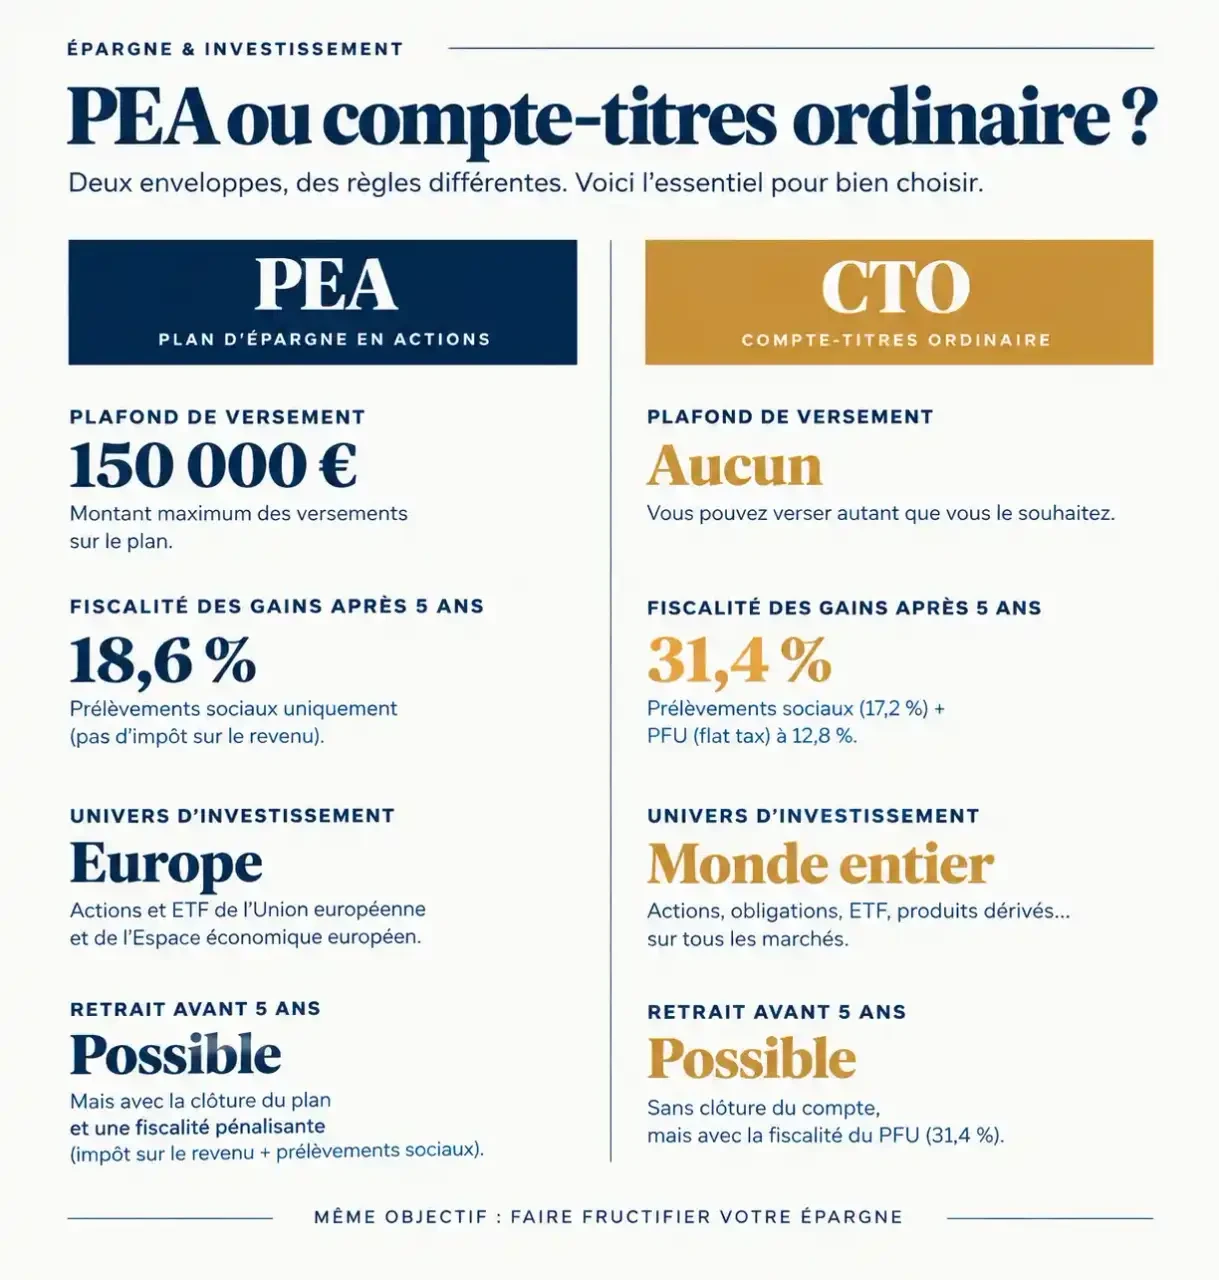
| Critère | PEA | CTO |
|---|---|---|
| Plafond de versement | 150 000 € (PEA-PME : 225 000 € supplémentaires) | Aucun |
| Fiscalité des gains | Après 5 ans : exonération d’impôt sur le revenu, 18,6 % de prélèvements sociaux | PFU de 30 à 31,4 % (12,8 % d’IR + 18,6 % de prélèvements sociaux), ou barème progressif sur option |
| Univers d’investissement | Actions de l’UE/EEE et ETF éligibles | Tous les titres, toutes les places mondiales |
| Retrait avant 5 ans | Clôture du plan en principe, sauf exceptions légales | Libre, à tout moment |
| Nombre de comptes | 1 PEA classique par personne | Illimité |
| Versement minimum | Environ 80 € | Aucun |
| Frais de courtage | Plafonnés à 0,5 % par ordre en ligne (loi PACTE) | Libres, selon le courtier |
Fiscalité : l’écart se creuse avec le temps
Le PEA récompense la patience
Après 5 ans de détention, les gains du PEA échappent à l’impôt sur le revenu. Seuls restent dus les prélèvements sociaux de 18,6 %. Depuis le 1er janvier 2018, le taux appliqué est celui en vigueur au moment du retrait, et non plus celui de l’année où le gain a été réalisé : le mécanisme du « taux historique » a disparu.
La contrepartie est claire. Un retrait avant 5 ans entraîne en principe la clôture du plan, sauf cas prévus par la loi comme le licenciement, l’invalidité, la retraite anticipée ou la reprise d’entreprise. Le PEA suppose donc de ne pas avoir besoin de cet argent à court terme.
Le CTO taxe chaque cession, sans condition de durée
Sur un CTO, chaque plus-value réalisée et chaque dividende sont soumis au PFU de 30 à 31,4 %. L’option pour le barème progressif reste possible : elle peut devenir intéressante si votre tranche marginale d’imposition est faible, et c’est un point à simuler chaque année avant de déclarer. En contrepartie, aucune contrainte de durée : vous retirez quand vous voulez, sans clôturer quoi que ce soit.
Un autre point à ne pas négliger : l’enveloppe fiscale est un peu comme un réservoir. Dans le PEA, tout ce qui y reste, dividendes et plus-values réinvestis, s’accumule sans être imposé à chaque arbitrage ; l’impôt n’intervient qu’à la sortie. Sur un CTO, chaque vente déclenche la taxation, même si vous rachetez aussitôt autre chose. Pour un investisseur qui réarbitre souvent son portefeuille, cette différence de mécanique pèse parfois davantage que l’écart de taux affiché.
Univers d’investissement : Europe ou monde entier
Le PEA donne accès aux actions des sociétés dont le siège est dans l’Union européenne ou l’EEE, ainsi qu’aux ETF et OPCVM éligibles. Cela inclut certains ETF répliquant le MSCI World ou le MSCI ACWI, malgré une exposition forte aux États-Unis : l’éligibilité dépend de la structure du fonds, pas des pays dans lesquels il investit. Vérifiez toujours la mention « éligible PEA » avant d’acheter.
Le CTO n’impose aucune limite géographique. C’est la seule voie pour acheter directement des actions américaines ou asiatiques, mais aussi des produits plus risqués comme les warrants, les turbos ou les CFD. Sur ce dernier point, la prudence s’impose : certains courtiers affichent que 72 % ou 76 % des particuliers perdent de l’argent avec les CFD.
Quel choix selon votre profil ?
Débutant ou jeune actif : commencer par le PEA
Pour un premier investissement long terme, par exemple un ETF diversifié alimenté chaque mois, le PEA est difficile à battre. Même si vous n’êtes pas prêt à investir beaucoup, ouvrez-le tôt avec le minimum : c’est l’ouverture qui déclenche le compteur des 5 ans. Cette « prise de date » vous évite de repartir de zéro plus tard. Les 18-25 ans rattachés au foyer fiscal peuvent aussi regarder le PEA Jeunes, plafonné à 20 000 €.
Trader actif ou investisseur international : le CTO s’impose
Si vous visez des valeurs américaines, des produits dérivés ou des mouvements fréquents, le PEA devient trop restrictif. Le CTO permet aussi de retirer librement, sans craindre la clôture du plan. Comparez alors les frais de courtage, qui ne sont pas plafonnés comme sur le PEA.
Transmission de patrimoine : l’avantage du CTO
En cas de donation ou de succession, la plus-value latente d’un CTO est purgée. Prenons 20 000 € investis qui valent 80 000 € : une vente avant transmission génère 60 000 € de plus-value, soit 18 840 € de taxes à 31,4 %. Transmis directement, ce portefeuille n’est pas taxé sur cette plus-value. À considérer sérieusement pour un patrimoine important et un horizon de transmission.
Cumuler PEA et compte-titres : la stratégie la plus courante
Rien n’empêche de détenir les deux. Une répartition simple consiste à loger dans le PEA le socle long terme (ETF actions européennes ou monde éligibles), tant que le plafond de 150 000 € n’est pas atteint, puis à utiliser le CTO pour ce que le PEA ne permet pas : valeurs hors Europe, investissements au-delà du plafond, positions plus spéculatives ou destinées à être transmises. Un couple peut détenir jusqu’à quatre plans (deux PEA et deux PEA-PME/ETI), ce qui élargit la marge.
Pour décider, posez-vous trois questions : ai-je besoin de cet argent avant 5 ans, veux-je investir hors d’Europe, et mon patrimoine dépasse-t-il le plafond du PEA ? Trois « non » désignent le PEA seul. Un « oui » à la deuxième ou à la troisième justifie d’ajouter un CTO. Une fois le choix fait, gardez en tête le questionnaire MIF à l’ouverture : il évalue votre expérience et votre tolérance au risque, et il est obligatoire quel que soit le courtier.