


Publié par : Élise Caradec — Rédactrice spécialisée en immobilier
Une SCPI diversifiée tournée vers l’Europe répartit votre épargne sur plusieurs types d’immobiliers (bureaux, commerces, logistique, santé, résidentiel) et sur plusieurs pays. L’objectif est double : limiter la dépendance à un seul locataire ou à un seul marché, et accéder à des opportunités que le marché français n’offre pas toujours. Voici comment lire cette catégorie, comparer les produits et éviter les confusions de vocabulaire.
Ce que recouvre vraiment une SCPI diversifiée à exposition européenne
Diversification sectorielle : des seuils de marché, pas une loi
Dans l’usage courant, une SCPI est dite diversifiée lorsqu’elle détient au moins trois typologies d’actifs, sans qu’aucune ne dépasse 50 % de la valeur du portefeuille. Pour une SCPI récente, cette répartition doit généralement devenir effective dans un délai de 3 ans après le lancement. Cela signifie qu’un portefeuille encore concentré sur un seul secteur dans les premiers mois n’est pas forcément en contradiction avec sa promesse.
Diversification géographique : où commence l’Europe ?
Il n’existe pas de seuil réglementaire officiel pour qualifier une SCPI d’européenne. Le marché retient souvent 50 % d’actifs situés hors de France, mais cette règle relève de l’usage. Une SCPI peut donc être diversifiée sans être européenne, européenne sans être diversifiée (par exemple uniquement des bureaux répartis entre plusieurs pays), ou les deux à la fois. Les deux diversifications se renforcent : un même immeuble de logistique en Allemagne et une clinique en Espagne n’obéissent ni aux mêmes cycles ni aux mêmes locataires.
SCPI européenne ou internationale ?
Le terme « européenne » désigne un patrimoine situé en Europe, en zone euro comme hors zone euro (Royaume-Uni, République tchèque, par exemple). « Internationale » ouvre le champ à d’autres continents. La nuance compte pour le risque de change et pour la fiscalité, car chaque pays apporte ses règles propres. Avant de souscrire, vérifiez dans le bulletin trimestriel la liste réelle des pays détenus plutôt que de vous fier à l’intitulé.
Les rendements observés : lire les chiffres sans se laisser griser
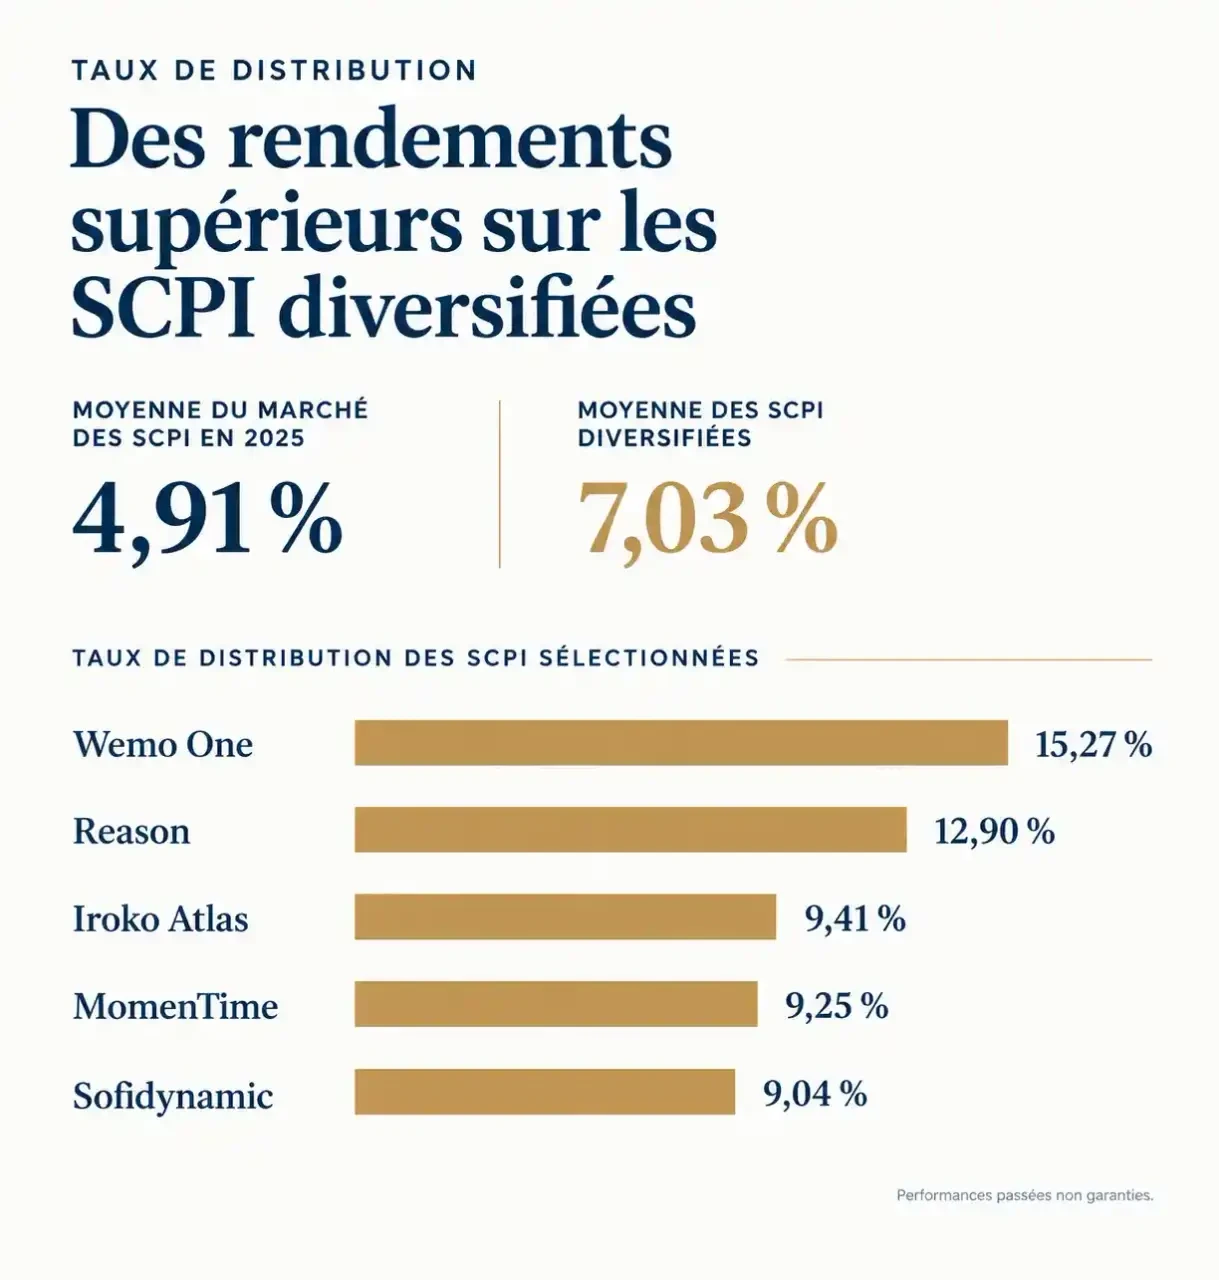
Le classement des SCPI diversifiées de 2026 affiche des taux de distribution qui font saillir la catégorie. Pour mémoire, la moyenne du marché des SCPI en 2025 s’établit à 4,91 %, tandis que les SCPI diversifiées atteignent un taux de distribution moyen de 7,03 %.
SCPI : le guide de l’AMF pour investir dans la pierre-papier · Le régulateur explique le fonctionnement des SCPI, son rôle dans l’agrément des sociétés de gestion et les principaux risques à connaître avant d’investir.
| SCPI diversifiée | Rendement affiché | Repère à retenir |
|---|---|---|
| Wemo One | 15,27 % | Lancée en 2025, première année complète de performance |
| Reason | 12,90 % | Prix de part de 1,01 euro |
| Iroko Atlas | 9,41 % | Créée en 2025, plus de 1.700 épargnants |
| MomenTime | 9,25 % | Positionnement diversifié |
| Sofidynamic | 9,04 % | Indicateur synthétique de risque de 4 sur 7 |
Ces chiffres appellent trois précautions. D’abord, les SCPI les plus performantes du classement sont très récentes : un rendement sur une première année ne prouve pas une régularité. Ensuite, certaines profitent d’une phase de lancement favorable, parfois qualifiée de phase sponsor, qui peut ne pas durer. Enfin, les performances passées ne garantissent pas les performances futures. Un taux de distribution élevé doit toujours être rapproché de l’âge de la SCPI, de ses frais et de son niveau de risque.
Fiscalité et risques : ce qui change avec des actifs hors de France
Le traitement des revenus de source étrangère
Les loyers perçus sur des immeubles situés à l’étranger sont en principe imposés dans le pays où se trouve le bien. En France, une convention fiscale évite la double imposition, selon deux mécanismes : le crédit d’impôt ou le taux effectif. Dans les deux cas, ces revenus ne supportent pas les prélèvements sociaux français, alors que les revenus fonciers français y sont soumis (17,2 %). L’écart peut améliorer le rendement net, mais il dépend de votre tranche d’imposition et du pays concerné. La société de gestion fournit un relevé fiscal détaillé pour renseigner correctement les formulaires 2047 et 2042.
Les risques à regarder en face
Une SCPI n’offre aucune garantie en capital. Les principaux risques sont la perte en capital, la liquidité (revendre ses parts peut prendre du temps, surtout si le marché se tend), la baisse de valeur des immeubles et les loyers impayés. S’y ajoute, pour les actifs hors zone euro, le risque de change. La durée de placement recommandée est d’au moins 10 ans, ce qui exclut l’épargne dont vous pourriez avoir besoin à court terme. Une SCPI comme Sofidynamic affiche un indicateur synthétique de risque de 4 sur 7 : un repère utile, mais qui n’a rien de rassurant en soi.
Choisir sa SCPI diversifiée européenne avec une grille simple
Cinq critères à passer en revue
Plutôt que de partir du rendement le plus haut, suivez cet ordre :
- La stratégie : pays visés, secteurs, taille des actifs. Epsicap Nano cible par exemple des small caps de 1 à 10 millions d’euros l’unité, et Epsicap Explore des mid caps de 10 à 20 millions d’euros.
- Les frais : certaines SCPI, comme Epsicap Explore, n’ont pas de frais de souscription, ce qui change le calcul sur un horizon de dix ans.
- L’âge et la taille : un historique plus long permet de mesurer la régularité des distributions.
- La répartition réelle : consultez les derniers bulletins pour vérifier les seuils sectoriels et géographiques.
- Le label éventuel : Epsicap Nano est labellisée ISR depuis 2022, un critère pertinent si l’approche extra-financière compte pour vous.
Un portefeuille de SCPI se pilote comme un jardin
Un tuteur plante dans le sol pour guider une jeune pousse : il ne fait pas pousser l’arbre, il l’empêche de plier au premier coup de vent. Une SCPI diversifiée remplit un rôle comparable dans une épargne immobilière. Elle ne crée pas la performance à elle seule, mais elle évite qu’un secteur ou un pays en difficulté ne fasse chuter tout l’ensemble, grâce à des cycles de marché décalés d’un pays à l’autre. Concrètement, elle convient bien comme première ligne d’exposition à la pierre-papier, que l’on pourra ensuite compléter par une SCPI plus spécialisée une fois les mécanismes compris.
Adapter le choix à votre profil
Un contribuable fortement imposé regardera de près le traitement fiscal des revenus étrangers. Un investisseur prudent privilégiera une SCPI plus ancienne, avec un patrimoine large et un risque de change limité. Un épargnant qui souhaite démarrer avec un petit montant s’intéressera aux prix de part accessibles, comme celui de Reason à 1,01 euro. Dans tous les cas, lisez le document d’informations clés et la note d’information avant de souscrire, et échangez avec un conseiller si votre situation fiscale est complexe.