


Publié par : Élise Caradec — Rédactrice spécialisée en immobilier
La SCPI Transitions Europe, gérée par Arkéa REIM, permet d’investir dans un patrimoine immobilier européen sans gérer directement les locataires. Son intérêt repose sur la diversification, une démarche ISR et une distribution attractive. Mais le rendement affiché ne suffit pas à juger le placement : fiscalité étrangère, frais, délai de jouissance et conditions de revente déterminent aussi le résultat pour l’épargnant.
Un patrimoine européen à regarder au-delà des chiffres
Créée en septembre 2022 et commercialisée depuis le 2 janvier 2023, Transitions Europe est une SCPI de rendement à capital variable. Les souscriptions financent l’acquisition d’immeubles, dont les loyers permettent de verser des revenus aux associés après charges. Ni ces revenus ni la valeur des parts ne sont garantis.
Elle affiche une capitalisation de 1,25 milliard d’euros et rassemble plus de 33 000 associés au 31 mars 2026. Son patrimoine comprend 54 actifs répartis dans 7 pays : Espagne, Pays-Bas, Allemagne, Irlande, Italie, Belgique et Pologne. Ces implantations permettent de sortir d’une exposition exclusivement française, sans échapper aux cycles immobiliers européens.
La diversité des usages compte autant que celle des pays
La stratégie cible plusieurs catégories d’immobilier : bureaux, logistique, santé, éducation et hébergement géré. Leur intérêt est de ne pas dépendre d’un seul moteur locatif. Les besoins d’un établissement de santé ne suivent pas exactement ceux d’un entrepôt ou d’un immeuble de bureaux. Toutefois, le nombre d’actifs ne renseigne pas, à lui seul, sur la concentration des loyers : les principales lignes du portefeuille et le poids des locataires restent à examiner.
Le label ISR encadre une démarche, pas une garantie
Obtenu en décembre 2022, le label ISR traduit l’intégration de critères environnementaux, sociaux et de gouvernance dans la gestion. Cette approche peut notamment concerner la consommation énergétique, l’accessibilité ou les mobilités douces. Pour apprécier sa portée, mieux vaut consulter les objectifs d’amélioration et les résultats mesurés sur les immeubles. Le label ne garantit ni la performance financière ni l’absence de perte.
Lire le rendement sans le confondre avec le revenu net
Le taux de distribution publié pour l’exercice 2025 s’établit à 7,60 %, contre un objectif initial de 5,5 %. Cette réalisation dépasse donc l’objectif de départ, mais ne constitue pas une promesse pour les exercices suivants. L’historique demeure relativement court pour apprécier le comportement de la SCPI sur un cycle immobilier complet.
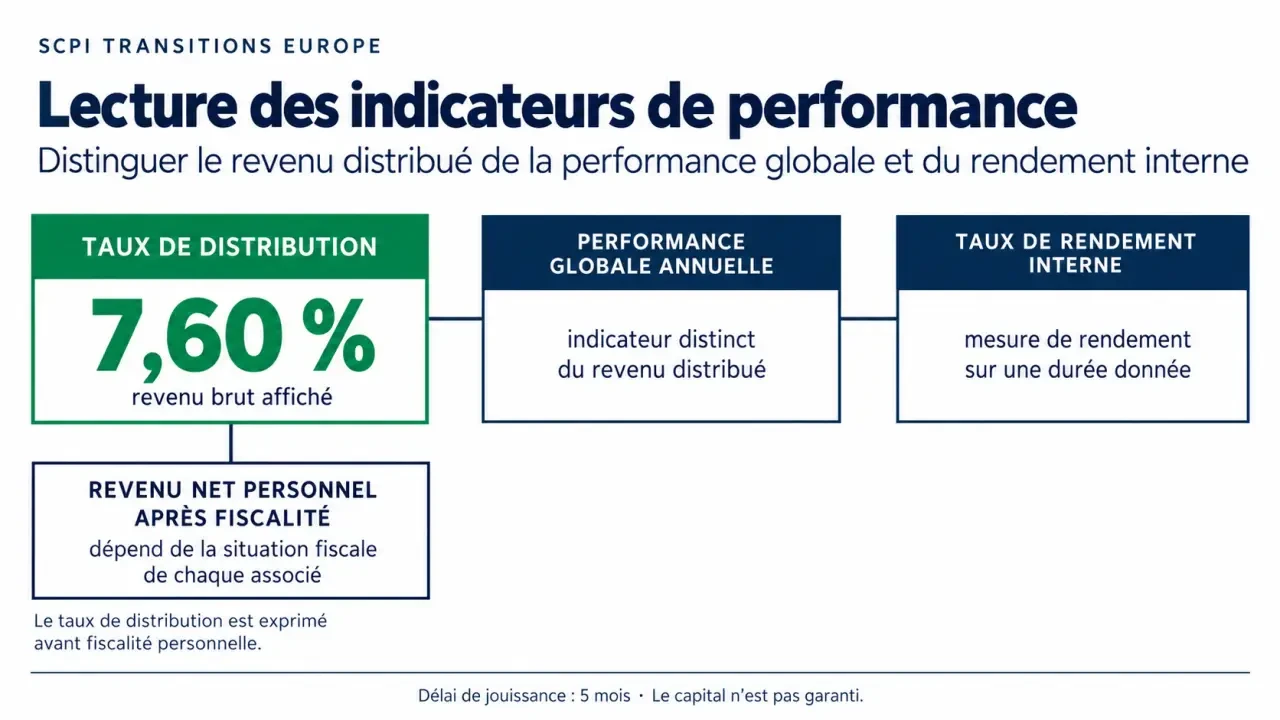
Le taux de distribution rapporte le dividende brut annuel au prix de souscription de référence. Pour une SCPI investie à l’étranger, ce dividende brut peut intégrer des impôts acquittés à l’étranger pour le compte des associés. Le taux affiché n’est donc pas nécessairement le rendement encaissé sur votre compte, encore moins votre rendement après fiscalité personnelle.
| Indicateur | Ce qu’il permet d’évaluer | Sa limite |
|---|---|---|
| Taux de distribution | Le revenu brut annuel rapporté au prix de référence | Il ne mesure pas votre gain net personnel |
| Performance globale annuelle | La distribution et la variation du prix de part | Elle reste une mesure sur une seule année |
| Taux de rendement interne | Le résultat annualisé intégrant les flux et la sortie | Il dépend de la durée et du prix de revente |
Le prix de part est présenté comme inférieur à la valeur de reconstitution, laquelle correspond au coût estimé pour reconstituer le patrimoine, frais compris. Cet écart mérite attention, mais ne rend pas une revalorisation automatique : les expertises immobilières peuvent évoluer à la baisse comme à la hausse.
Fiscalité et frais : les deux filtres du rendement personnel
Les revenus étrangers demandent une simulation individuelle
La détention d’immeubles hors de France peut offrir un traitement fiscal différent de celui des revenus fonciers français. Selon les conventions fiscales, la double imposition est notamment corrigée par un crédit d’impôt ou un mécanisme d’exonération avec prise en compte pour le taux effectif. Cela ne signifie pas que tous les revenus sont exonérés de tout impôt.
Le résultat dépend de votre résidence fiscale, de votre situation et de la répartition des revenus entre pays. Une comparaison pertinente doit donc porter sur un revenu net après fiscalité, à enveloppe de détention identique. L’exposition immobilière étrangère ne suffit pas non plus à écarter une éventuelle prise en compte à l’IFI.
Demander le détail des frais avant de signer
Les frais de souscription et de gestion sont signalés comme supérieurs à la moyenne du marché. Pour mesurer leur impact, il faut obtenir les barèmes exacts en vigueur, leur assiette et leur traitement fiscal dans les documents contractuels. Une commission exprimée sur les loyers encaissés ne se compare pas directement à un pourcentage appliqué au capital investi.
Évitez aussi de retrancher deux fois les mêmes coûts : les charges de gestion supportées par la SCPI sont déjà prises en compte dans le revenu distribuable. En revanche, les frais d’entrée, ceux d’une éventuelle assurance-vie et les conditions de sortie doivent entrer dans votre calcul global.
La liquidité et la qualité locative méritent une surveillance régulière
Le principal risque n’est pas seulement de recevoir moins de revenus que prévu. Vous pouvez aussi subir une baisse du prix des parts ou devoir attendre pour les revendre. Le capital variable facilite l’organisation des souscriptions et des retraits, mais ne garantit pas une sortie immédiate. Les retraits dépendent notamment des demandes, des souscriptions et des mécanismes prévus par la société de gestion.
Adoptez une posture de vigie : à chaque bulletin, observez ensemble le taux d’occupation financier, les impayés, les échéances des principaux baux et les parts en attente de retrait. Un dividende stable peut masquer temporairement une fragilité locative ; inversement, une vacance ponctuelle peut correspondre à des travaux préparant une relocation. C’est le rapprochement de ces signaux, plutôt qu’un indicateur isolé, qui aide à repérer un changement de trajectoire.
La diversification atténue certains risques, sans supprimer les effets d’une remontée des taux, d’une baisse des expertises ou de travaux coûteux. La capitalisation et le nombre d’associés ne constituent pas davantage des garanties. Conservez une épargne disponible à côté de ce placement et envisagez-le sur une durée longue, compatible avec les recommandations contractuelles.
Choisir son mode de souscription et préparer les premiers revenus
La souscription peut être envisagée en direct, auprès de la société de gestion ou d’un distributeur. L’assurance-vie constitue une autre possibilité uniquement si le contrat référence effectivement Transitions Europe. Il faut alors comparer les frais du contrat, la part des distributions reversée et les règles propres à l’assureur.
Le démembrement répond à une logique différente : le nu-propriétaire renonce aux revenus pendant la période convenue, tandis que l’usufruitier les perçoit. L’achat à crédit suppose, lui, de pouvoir payer les échéances même si les distributions baissent. Ces montages nécessitent une étude adaptée à votre situation.
Le délai de jouissance est de 5 mois : les parts ne produisent pas immédiatement des droits aux distributions. La date du premier versement dépend ensuite du calendrier applicable. Le minimum de souscription et le prix de part en vigueur doivent être confirmés sur le bulletin de souscription, plutôt que déduits d’une simulation ancienne.
- Lire le document d’informations clés, la note d’information et le dernier bulletin.
- Obtenir le détail écrit des frais, du minimum d’investissement et des conditions de retrait.
- Simuler les revenus nets avec le délai de jouissance et votre fiscalité.
- Vérifier que l’investissement ne concentre pas excessivement votre patrimoine immobilier.
Transitions Europe mérite d’être étudiée pour sa diversification européenne et sa démarche ISR, pas uniquement pour sa distribution passée. Elle convient davantage à une recherche de revenus potentiels sur le long terme qu’à un besoin de capital disponible ou garanti.