
Publié par : Élise Caradec — Rédactrice spécialisée en assurance
Un transfert d’assurance vie ne permet pas de déplacer librement son épargne d’un assureur à un autre en conservant ses avantages fiscaux. En revanche, une transformation vers un autre contrat auprès du même assureur peut préserver l’ancienneté fiscale, sous certaines conditions. Avant de signer, il faut donc distinguer un véritable transfert d’un rachat suivi d’une nouvelle souscription : les conséquences ne sont pas les mêmes.
Ce qui peut être transféré, et ce qui ne peut pas l’être
Le mot « transfert » recouvre plusieurs opérations très différentes. Pour savoir ce qui est possible, commencez par identifier l’organisme qui assure réellement votre contrat. Le nom de la banque, du courtier ou de la plateforme qui vous le commercialise ne suffit pas : deux distributeurs peuvent travailler avec le même assureur, et une même banque peut proposer des contrats assurés par des sociétés différentes.
Testez vos connaissances sur le transfert d’assurance vie
Corrections
Changer de contrat auprès du même assureur
Le dispositif issu de la loi Pacte permet, sous conditions, de transformer une assurance vie en un autre contrat auprès de la même entreprise d’assurance sans perdre son antériorité fiscale. L’opération peut notamment prendre la forme d’un avenant ou d’une souscription à un nouveau contrat dans le cadre prévu. Elle nécessite l’accord de l’assureur et ne donne pas accès automatiquement à tous les contrats de sa gamme.
Il faut donc demander quels contrats sont effectivement éligibles, notamment lorsque le contrat visé est commercialisé par un autre distributeur. Un assureur identique est une condition essentielle, mais pas une garantie d’acceptation de toute demande.
Passer chez un autre assureur
Il n’existe pas de droit général à la portabilité de l’assurance vie entre assureurs avec conservation de l’ancienneté fiscale. Pour placer votre argent ailleurs, la solution habituelle consiste à effectuer un rachat partiel ou total, puis à verser les fonds sur un nouveau contrat. Celui-ci possède sa propre date d’ouverture : l’ancienneté du premier contrat ne le suit pas.
Un arbitrage est encore autre chose : il modifie la répartition entre les supports d’un contrat existant, sans changer de contrat. Si votre problème concerne uniquement les placements détenus, cette opération peut suffire.
L’ancienneté fiscale : l’enjeu à mesurer avant toute décision
Un contrat ancien peut conserver une utilité même si ses performances déçoivent. Après huit ans, les gains compris dans les rachats bénéficient d’un abattement annuel pour l’impôt sur le revenu de 4 600 euros pour une personne seule ou 9 200 euros pour un couple soumis à imposition commune. Cet abattement s’apprécie pour l’ensemble des contrats du foyer fiscal ; il ne supprime pas les prélèvements sociaux.
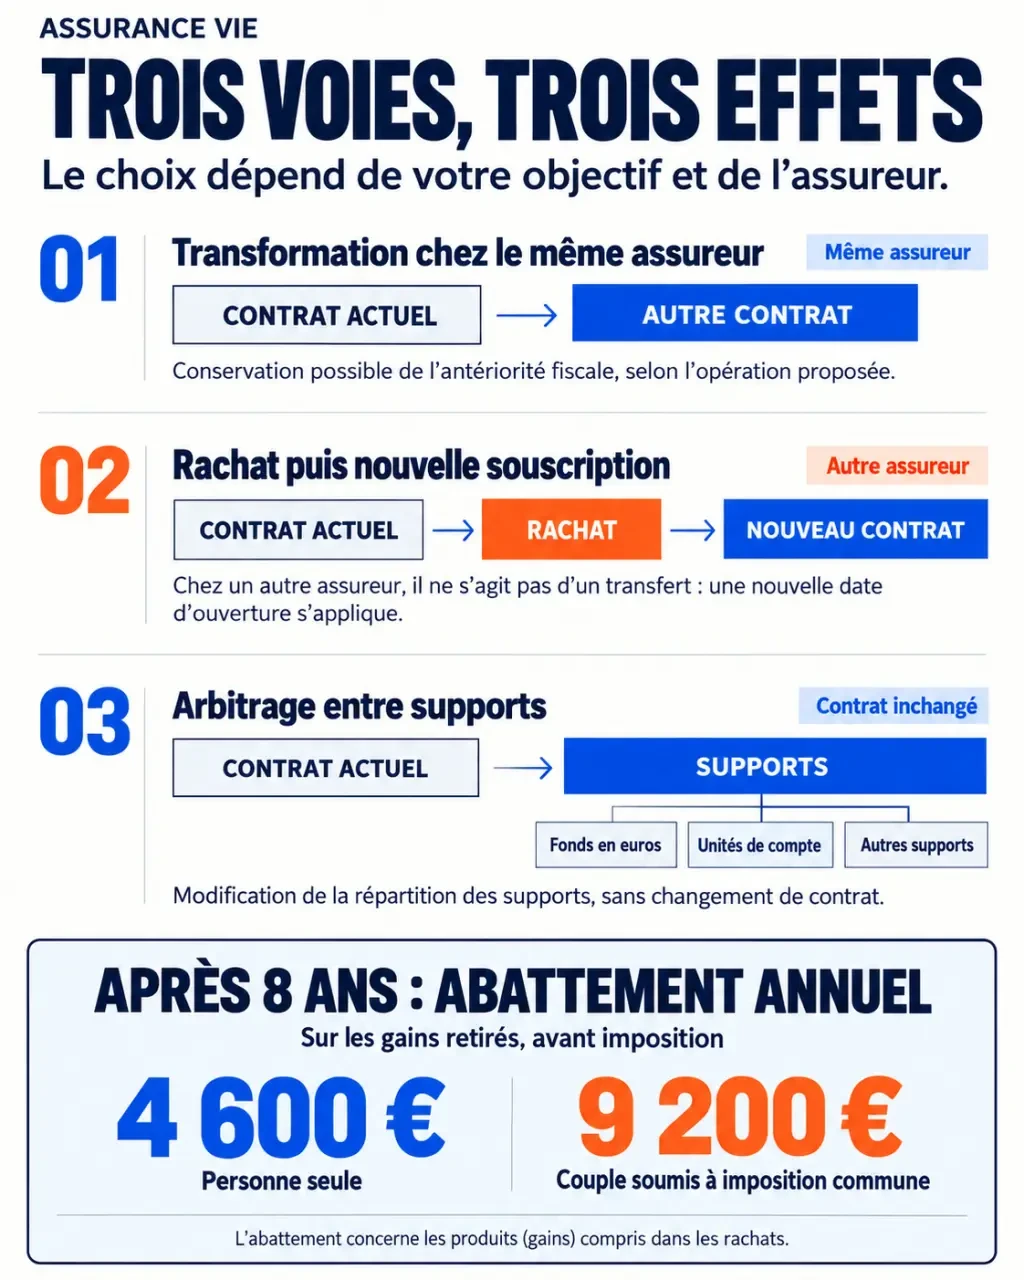
Lorsqu’une transformation entre dans le cadre fiscal prévu, l’antériorité est conservée. À l’inverse, un rachat suivi d’un versement chez un concurrent fait repartir l’ancienneté du nouveau contrat de zéro. Cela ne signifie pas que l’opération est toujours défavorable, mais son coût doit être chiffré.
Un rachat n’est pas imposé sur la totalité de la somme retirée
Lors d’un rachat, seule la part correspondant aux gains est susceptible d’être imposée, et non l’intégralité du capital retiré. Le traitement dépend notamment de l’âge du contrat, des dates de versement des primes et de votre situation fiscale. Demandez une simulation distinguant le capital, les gains, l’impôt éventuel et les prélèvements sociaux restant dus.
Un rachat partiel peut permettre de déplacer progressivement l’épargne tout en conservant l’ancien contrat ouvert, sous réserve du minimum d’encours requis. Un rachat total, lui, ferme le contrat. Il vaut donc mieux éviter de demander une clôture avant d’avoir comparé ces deux scénarios.
Un meilleur contrat se juge sur les frais, les supports et les garanties
Préserver la date d’ouverture est utile, mais cela ne suffit pas à rendre une transformation intéressante. Le contrat d’arrivée doit apporter une amélioration concrète : frais moins élevés, supports mieux adaptés, gestion plus souple ou options réellement utiles. Comparez les documents contractuels plutôt que les seuls arguments commerciaux.
| Point à comparer | Vérification utile |
|---|---|
| Frais | Versement, gestion, arbitrage, mandat et frais propres aux supports. |
| Fonds en euros | Conditions d’accès, niveau de garantie et éventuelle obligation d’investir en unités de compte. |
| Unités de compte | Diversité, risques, frais et adéquation avec votre horizon de placement. |
| Garanties | Garanties décès, anciennes conditions avantageuses et options susceptibles de disparaître. |
| Disponibilité | Modalités de rachat, supports peu liquides et contraintes pendant l’opération. |
Les unités de compte présentent un risque de perte en capital. Un contrat plus moderne n’est pas nécessairement plus protecteur. De même, un rendement promotionnel sur un fonds en euros peut dépendre de conditions précises : montant versé, durée ou proportion investie sur d’autres supports.
Pensez à votre épargne comme à une marée : une partie peut rester immobilisée longtemps, tandis qu’une autre doit pouvoir revenir rapidement sur votre compte pour financer des travaux ou une dépense imprévue. Avant de transférer, repérez cette « zone de retrait » et vérifiez qu’elle ne sera pas placée sur des supports difficiles à céder. La qualité d’un contrat se mesure aussi à la disponibilité de l’argent au moment où vous en avez besoin.
La marche à suivre pour sécuriser la transformation
La première démarche consiste à adresser une demande écrite au distributeur ou à l’assureur. Indiquez le numéro du contrat actuel, le contrat souhaité et votre volonté de bénéficier d’une transformation conservant l’antériorité fiscale. Ne signez pas un formulaire de rachat en supposant qu’il équivaut à un transfert.
- Identifiez l’assureur juridique sur les conditions générales ou votre relevé annuel.
- Obtenez la liste des contrats accessibles et les conditions d’éligibilité à la transformation.
- Demandez une confirmation écrite du maintien de l’antériorité fiscale, des frais et des garanties conservées ou perdues.
- Faites préciser le traitement des placements : maintien des supports, désinvestissement éventuel et conditions de réinvestissement.
- Contrôlez les documents après l’opération, notamment la référence à l’ancienneté fiscale et la clause bénéficiaire.
Le délai et les modalités dépendent du contrat et de l’opération proposée. Demandez si des arbitrages ou des rachats seront temporairement limités. Si le contrat fait l’objet d’un nantissement, d’une acceptation bénéficiaire ou d’une autre restriction, signalez-le dès le départ : ces éléments peuvent imposer des formalités supplémentaires.
Transférer, conserver ou ouvrir ailleurs : choisir selon votre objectif
La transformation chez le même assureur est une piste pertinente lorsque l’ancien contrat est coûteux ou limité, et qu’une offre réellement meilleure est accessible sans perte d’ancienneté. Elle l’est moins si elle oblige à abandonner une garantie intéressante ou à adopter une répartition plus risquée que souhaité.
Conserver l’ancien contrat tout en ouvrant une assurance vie ailleurs peut aussi être cohérent. Vous gardez alors son ancienneté pour de futurs rachats et commencez à faire courir celle du nouveau contrat. Cette solution ne nécessite pas de déplacer immédiatement tout votre capital, mais elle implique de suivre plusieurs contrats.
Enfin, changer d’assureur par rachat puis réinvestissement peut se justifier si les avantages attendus compensent les conséquences fiscales et les frais. Pour trancher, comparez le coût immédiat du changement, les économies récurrentes et les garanties abandonnées. Si les montants sont importants ou si le contrat comporte des caractéristiques anciennes particulières, faites valider la comparaison par un professionnel avant toute clôture irréversible.