Publié par : Élise Caradec — Rédactrice spécialisée en bourse
Il n’existe pas de moment idéal garanti pour acheter des actions. Le point de départ le plus solide est d’avoir une épargne disponible pour plusieurs années, une réserve pour les imprévus et une stratégie compatible avec les baisses de marché. Ensuite, acheter progressivement ou investir un capital immédiatement relève d’un arbitrage : accepter les fluctuations dès maintenant ou répartir ses points d’entrée dans le temps.
Votre situation financière compte avant le niveau de la Bourse
Avant de regarder les cours, séparez l’argent nécessaire à vos dépenses prochaines de celui que vous pouvez investir durablement. Un apport immobilier, une dépense importante prévue ou une réserve de sécurité ne devraient pas dépendre de la valeur d’un portefeuille d’actions. Le risque n’est pas seulement de voir les cours baisser : c’est de devoir vendre pendant cette baisse pour payer une facture.
Simuler ses points d’entrée en Bourse
Comparez un investissement progressif avec un investissement immédiat réalisé au premier prix indiqué.
Paramètres de la simulation
Montants et prix par tranche
Saisissez le montant réellement investi et le prix d’achat correspondant à chaque tranche.
Résultats
Investissement progressif
Investissement immédiat
À retenir : ce calcul repose uniquement sur les montants et les prix renseignés. Il ne prévoit pas l’évolution future des cours, ne tient pas compte des frais, de la fiscalité ou des dividendes, et ne constitue pas une recommandation financière.
La somme à investir dépend donc de vos charges, de la stabilité de vos revenus, de vos projets et de votre tolérance aux pertes. Aucun montant universel ne convient à tous. Si une baisse vous empêcherait de dormir ou compromettrait votre budget, l’exposition aux actions envisagée est probablement trop élevée.
Un horizon long donne davantage de temps pour traverser les fluctuations, sans garantir la récupération du capital. Une entreprise peut durablement perdre de sa valeur, voire disparaître. À l’approche d’un projet nécessitant un retrait, il faut réexaminer la part d’actions plutôt que compter sur un rebond opportun.
- Conservez une réserve accessible pour les imprévus.
- Définissez l’objectif et la durée prévue du placement.
- Fixez une somme investissable sans emprunt ni besoin de retrait rapide.
- Évaluez la perte que vous pourriez supporter financièrement et émotionnellement.
Hausse, baisse, résultats : aucun signal ne suffit à lui seul
Le market timing consiste à chercher le meilleur moment pour acheter ou vendre. La difficulté est double : anticiper correctement le mouvement, puis agir au bon moment. Attendre une baisse peut sembler prudent, mais celle-ci peut survenir après une hausse importante, sans ramener les cours au niveau initial.
Une action moins chère n’est pas forcément une bonne affaire
Une chute peut refléter une inquiétude passagère ou une dégradation durable de l’activité. Examinez les ventes, les bénéfices, l’endettement, la trésorerie et les perspectives. Le PER, rapport entre le cours et le bénéfice par action, aide à situer une valorisation, mais doit être comparé avec des entreprises comparables et interprété selon la croissance attendue. Un PER faible peut aussi traduire des bénéfices fragiles.
La baisse passée ne constitue pas une protection : une perte de 50 % exige ensuite une hausse de 100 % pour retrouver le montant initial. Renforcer uniquement parce qu’un titre a baissé revient à ignorer la question essentielle : les raisons de le détenir sont-elles toujours valables ?
Une bonne publication peut malgré tout faire baisser le cours
Le marché réagit à l’écart entre les résultats et les attentes, pas seulement à leur qualité apparente. Acheter juste avant une publication expose donc à une variation brutale, dans les deux sens. Si vous comprenez encore mal l’entreprise, attendre ses résultats peut apporter de la visibilité, sans garantir un prix plus favorable. À l’inverse, acheter après une hausse rapide uniquement par peur de manquer une occasion reste une décision émotionnelle.
Investir immédiatement ou étaler les achats : un compromis à choisir
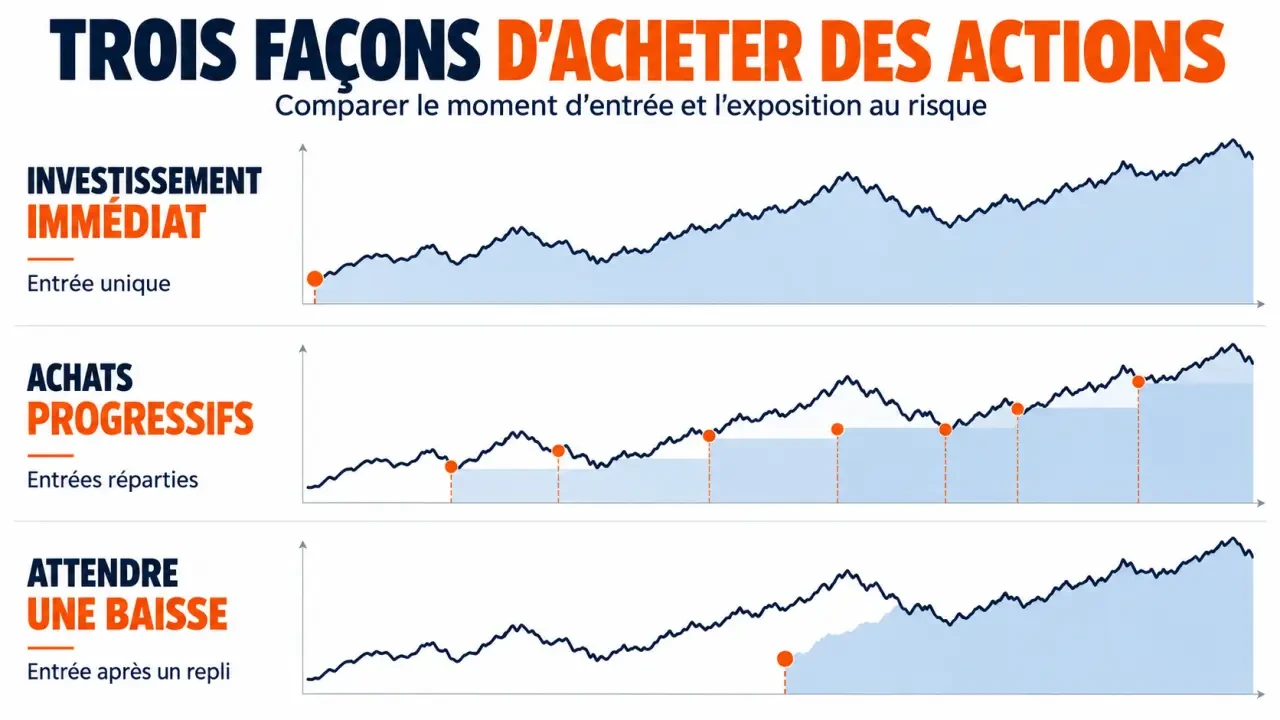
Pour un capital déjà disponible, les deux méthodes ont leur logique. L’investissement immédiat expose tout de suite aux marchés ; l’investissement progressif conserve temporairement une partie en liquidités. Aucun ne protège contre une baisse durable des actifs achetés.
Comprendre l’investissement en actions cotées · Ce guide officiel de l’Autorité des marchés financiers explique les droits, les risques et les principales règles à connaître avant d’investir en actions.
| Approche | Intérêt | Limite |
|---|---|---|
| Investir immédiatement | Tout le capital participe à une éventuelle hausse. | Une baisse initiale affecte immédiatement toute la somme. |
| Échelonner les achats | Répartit les points d’entrée et facilite parfois la discipline. | Une partie du capital ne profite pas d’une hausse pendant l’attente. |
| Attendre une correction | Permet de conserver des liquidités. | La baisse attendue peut tarder et le prix souhaité ne jamais revenir. |
Investir une somme fixe chaque mois permet d’acheter davantage de parts quand leur prix baisse, et moins lorsqu’il augmente. Cette méthode lisse les prix d’achat, mais ne garantit ni bénéfice ni meilleur résultat qu’un investissement immédiat. Adaptez la fréquence aux revenus et aux frais : multiplier de petits ordres coûteux peut réduire l’intérêt de la démarche.
La peur du mauvais moment peut créer une spirale : surveiller davantage les cours augmente l’envie de réagir, puis chaque décision pousse à vérifier encore plus souvent son portefeuille. Pour interrompre cette boucle, séparez le calendrier d’achat du calendrier d’évaluation. Des versements programmés peuvent suivre un rythme fixe, tandis qu’un bilan périodique examine les objectifs, la diversification et les raisons de détenir les titres, plutôt que chaque mouvement quotidien.
Décider quoi acheter est aussi important que décider quand
Une date d’entrée raisonnable ne compense pas un portefeuille trop concentré. Détenir plusieurs entreprises du même secteur laisse une forte exposition aux mêmes difficultés. La diversification doit tenir compte des entreprises, des secteurs et des zones géographiques, mais aussi de la place des actions dans l’ensemble du patrimoine.
Une action individuelle exige un suivi de l’entreprise. Un ETF diversifié, fonds coté suivant un indice, permet de répartir l’investissement entre plusieurs titres avec une seule ligne. Toutefois, un ETF sectoriel ou concentré ne fournit pas la même diversification qu’un indice large. Les frais, la composition et les risques doivent être examinés ; les ETF actions restent exposés aux baisses boursières.
Avant chaque achat, vérifiez les points suivants :
- Compréhension : savez-vous ce que vous achetez et pourquoi ?
- Valorisation : le prix paraît-il cohérent avec les résultats et les perspectives ?
- Concentration : quel poids l’achat donnera-t-il à cette entreprise ou à ce secteur ?
- Liquidité : le titre peut-il être négocié facilement, avec un écart raisonnable entre prix d’achat et de vente ?
- Suivi : quels changements justifieraient une réévaluation ou une vente ?
Évitez de transformer un investissement décevant en pari spéculatif. Le SRD, la vente à découvert et les produits à effet de levier comportent des risques supplémentaires et ne constituent pas une solution pour rattraper une perte.
Préparer l’enveloppe et l’ordre avant de passer à l’achat
Pour un résident fiscal français, le PEA peut offrir une fiscalité avantageuse après 5 ans, selon les conditions applicables, sans exonération générale des prélèvements sociaux. Ses versements sont plafonnés et les titres doivent être éligibles. Le compte-titres ordinaire ouvre un univers d’investissement plus large, sans plafond légal de versement, avec une fiscalité différente sur les revenus et les plus-values.
Comparez également les frais de courtage, de garde éventuels, de change et de gestion des fonds. Vérifiez que l’intermédiaire est autorisé à proposer ses services. Le choix de l’enveloppe doit correspondre aux placements envisagés et à votre situation, pas à une promotion ponctuelle.
Pour l’exécution, un ordre à cours limité fixe le prix maximal accepté à l’achat, mais peut ne pas être exécuté. Un ordre au marché privilégie l’exécution sans garantir le prix, notamment lorsque la liquidité est faible. Vérifiez le titre, la quantité, la place de cotation, la devise et la durée de validité avant confirmation.
Le bon moment pour commencer est donc moins une séance précise qu’une situation réunissant capital disponible, risque accepté et méthode définie. Ces repères sont généraux : ils ne remplacent pas une évaluation personnalisée lorsque votre situation patrimoniale l’exige.