Publié par : Élise Caradec — Rédactrice spécialisée en bourse
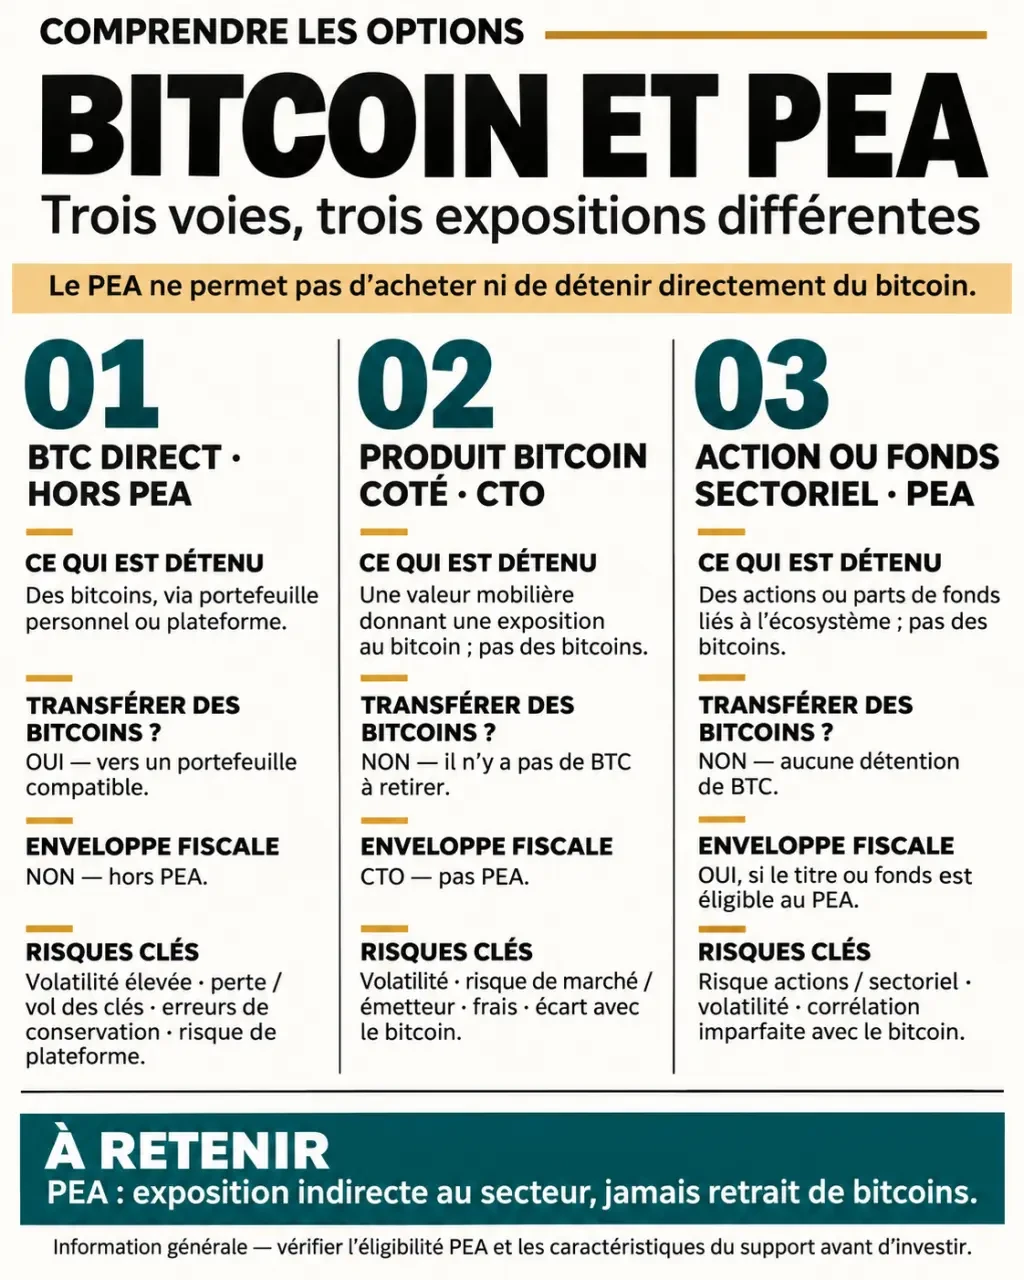
Vous ne pouvez pas acheter du Bitcoin directement dans un PEA, ni y loger un ETF ou un ETN qui réplique directement son cours. Le plan d’épargne en actions accueille des titres répondant à des critères précis, pas les crypto-actifs. Une exposition indirecte reste possible à travers certaines entreprises ou certains fonds éligibles, mais elle ne remplace pas la détention de BTC.
Pour choisir entre PEA, compte-titres ordinaire et achat direct, la première question est donc simple : souhaitez-vous posséder des bitcoins, suivre leur prix ou investir dans des entreprises du secteur ?
Pourquoi le Bitcoin reste en dehors du PEA
Créé en 1992, le PEA vise à orienter l’épargne vers les entreprises, notamment européennes. Il peut accueillir des actions de sociétés établies dans l’Union européenne ou dans certains États de l’Espace économique européen, sous conditions, ainsi que des fonds respectant les règles applicables.
Pour certains organismes de placement collectif, l’éligibilité repose notamment sur un investissement d’au moins 75 % en titres éligibles. Un bitcoin n’est ni une action ni une part de fonds répondant à ces exigences. Son exclusion tient donc à sa nature juridique, et non à sa seule volatilité.
Le même raisonnement vaut pour les produits qui suivent directement le Bitcoin : une cotation en Bourse, une négociation en euros ou une domiciliation européenne ne suffisent pas à rendre un instrument compatible avec le PEA.
Il existe bien des ETF éligibles au PEA donnant une exposition à des marchés étrangers grâce à leur structure de réplication. Cela ne signifie pas que n’importe quel sous-jacent devient accessible : la réplication synthétique n’est pas un passe-droit pour loger un ETF Bitcoin dans le plan.
BTC, ETF, ETN et actions : ce que vous achetez réellement
L’achat direct donne accès aux bitcoins
En achetant des BTC sur une plateforme, vous pouvez, si le service le permet, les transférer vers un portefeuille personnel. Tant qu’ils restent auprès du prestataire, leur conservation dépend de ses dispositifs et de ses conditions contractuelles. Avec un wallet dont vous contrôlez les clés privées, vous prenez vous-même en charge la sécurisation des accès et de la sauvegarde.
Guide officiel pour comprendre et utiliser le PEA · Découvrez les règles, le fonctionnement et les avantages fiscaux du plan d’épargne en actions grâce à l’AMF.
Un produit coté donne une exposition financière
Un ETF est un fonds coté. Un produit Bitcoin au comptant, souvent appelé spot, cherche à suivre le prix de l’actif détenu en sous-jacent. Un ETF utilisant des contrats à terme obtient son exposition par des instruments dérivés : sa performance peut s’écarter davantage du cours au comptant, notamment en raison du renouvellement des contrats.
Un ETN, pour Exchange Traded Note, est un titre de dette. Il comporte un risque lié à l’émetteur, même lorsque des garanties existent. En Europe, de nombreux produits Bitcoin sont commercialisés sous des appellations voisines : il faut lire leur structure juridique plutôt que se fier au mot « ETF ». Détenir ces titres ne donne généralement ni clés privées ni possibilité de retirer des BTC vers son wallet.
Une action reste une participation dans une entreprise
Une société détenant du Bitcoin dans sa trésorerie, parfois appelée Bitcoin Treasury Company, reste une entreprise cotée. Son action dépend aussi de son endettement, de sa gouvernance, de ses émissions de titres et de ses autres activités. L’actionnaire ne dispose pas d’un droit direct sur les bitcoins de la société.
Trois voies d’investissement, trois compromis différents
Le bon support dépend de l’exposition recherchée, mais aussi des responsabilités que vous acceptez. Le tableau suivant distingue les principales solutions sans présumer de leur adéquation à votre situation.
| Solution | Ce que vous détenez | Accès et frais à vérifier | Risque spécifique |
|---|---|---|---|
| Achat direct hors PEA | Des BTC, avec conservation déléguée ou personnelle | Plateforme, frais de transaction, spread et retrait | Défaillance du prestataire ou perte des accès |
| Produit Bitcoin sur CTO | Une part de fonds ou un titre de dette | Disponibilité chez le courtier, courtage et frais annuels | Émetteur, liquidité et écarts de suivi |
| Action ou fonds éligible au PEA | Une participation dans des entreprises | Éligibilité effective, courtage et frais du fonds | Risque d’entreprise et exposition crypto variable |
Le compte-titres ordinaire, ou CTO, permet d’accéder à certains produits Bitcoin non admissibles au PEA. Leur disponibilité dépend toutefois du courtier et de la documentation requise pour les investisseurs particuliers. Un ETF américain visible sur Internet n’est donc pas nécessairement achetable depuis un compte français.
Dans un PEA, certaines actions ou certains fonds liés à la blockchain peuvent offrir une exposition indirecte. Mais un fonds technologique, même historiquement corrélé au Bitcoin, n’en constitue pas une réplique. Cette relation peut disparaître lorsque les conditions de marché changent.
Pensez votre portefeuille autour d’un noyau dont le rôle est clairement défini. Si votre PEA sert à financer un projet de long terme par des actions diversifiées, y ajouter une entreprise très chargée en bitcoins ne crée pas une poche indépendante : cela introduit le risque crypto au cœur de votre épargne actions. Pour mesurer votre exposition réelle, regroupez mentalement BTC directs, produits cotés et sociétés concernées, même lorsqu’ils figurent sur des comptes différents.
Fiscalité et risques : ne comparez pas seulement l’impôt
Sur le PEA, après cinq ans, les gains bénéficient en principe d’une exonération d’impôt sur le revenu, mais restent soumis aux prélèvements sociaux. Avant cette échéance, un retrait entraîne généralement des conséquences fiscales et la clôture du plan, sauf exceptions.
Sur un CTO, les plus-values réalisées et les revenus relèvent de la fiscalité des valeurs mobilières. L’achat direct de crypto-actifs suit un régime distinct : pour un particulier relevant de la gestion de patrimoine privé, une conversion en euros peut notamment déclencher une imposition. Il ne faut donc pas appliquer mécaniquement les règles du CTO à chaque opération crypto.
Les taux couramment cités sont 30 % pour le prélèvement forfaitaire unique et 17,2 % pour les prélèvements sociaux. Ces repères doivent être vérifiés au moment de l’opération selon la législation en vigueur, la nature du gain et votre situation fiscale. Conservez un historique des transactions et contrôlez également vos obligations déclaratives.
Le risque principal reste la perte en capital. L’exemple proposé par Coinhouse l’illustre : une poche crypto représentant 10 % du portefeuille et baissant de 30 % provoque une perte de 3 % sur l’ensemble, si les autres actifs restent stables. Cette hypothèse ne protège pas contre une baisse simultanée des autres placements.
Enfin, le marché crypto fonctionne 24 h/24 et 7 j/7, contrairement aux places boursières. Un mouvement survenu pendant leur fermeture peut se traduire par un écart brutal à la réouverture d’un produit coté.
Les vérifications à faire avant de passer un ordre
Trois notions doivent rester séparées : l’éligibilité juridique d’un titre, son référencement chez le courtier et sa disponibilité effective à l’achat. La présence d’une valeur dans le moteur de recherche de votre établissement ne prouve pas qu’elle peut entrer dans votre PEA.
- Identifiez l’instrument exact : nom, code ISIN, structure juridique et sous-jacent.
- Consultez sa documentation : document d’informations clés, prospectus, mode de réplication et modalités de conservation.
- Faites confirmer l’éligibilité au PEA : demandez une confirmation au teneur de compte en cas de doute.
- Comparez le coût total : courtage, frais annuels, écart achat-vente, change et éventuels frais de retrait.
- Préparez la conservation : sécurité du compte, sauvegarde du wallet ou compréhension des garanties du produit.
Si vous voulez posséder et transférer des BTC, examinez l’achat direct. Si vous recherchez une exposition boursière sans gérer de clés privées, étudiez les produits disponibles sur CTO. Si votre priorité est le PEA, acceptez qu’une action liée au secteur crypto reste une exposition indirecte, avec ses propres risques, et non du Bitcoin bénéficiant de la fiscalité du plan.