Publié par : Élise Caradec — Rédactrice spécialisée en bourse
Un ETF islamique halal permet d’investir dans un panier d’entreprises sélectionnées selon des critères de conformité à la charia. Mais son nom ne suffit pas : il faut vérifier le filtrage appliqué, le fonctionnement du fonds et le traitement des revenus non conformes. En France, l’achat passe généralement par un compte-titres, avec une disponibilité qui dépend du courtier.
Ce qu’un ETF halal change réellement dans votre investissement
Un ETF est un fonds indiciel coté : ses parts s’achètent en Bourse et il cherche à reproduire la performance d’un indice. Dans sa version islamique, cet indice ne retient que les entreprises respectant une méthodologie de sélection religieuse et financière. Vous détenez ainsi une exposition à plusieurs sociétés sans sélectionner chaque action vous-même.
Des familles d’indices comme MSCI Islamic, S&P Shariah, Dow Jones Islamic Market et FTSE Islamic organisent cette sélection. Leurs règles ne sont toutefois pas identiques : deux fonds portant la mention « Islamic » peuvent présenter des compositions différentes, même sur une zone géographique comparable.
Le principal avantage est pratique : la sélection et les révisions de l’indice sont mutualisées. En revanche, halal ne signifie ni capital garanti ni rendement assuré. Un fonds d’actions conforme reste exposé aux baisses de marché. Il ne se confond pas non plus avec un ETF ESG, dont les critères environnementaux et sociaux ne répondent pas nécessairement aux exigences de la finance islamique.
La conformité se vérifie dans les documents, pas dans le nom
Deux filtres à examiner ensemble
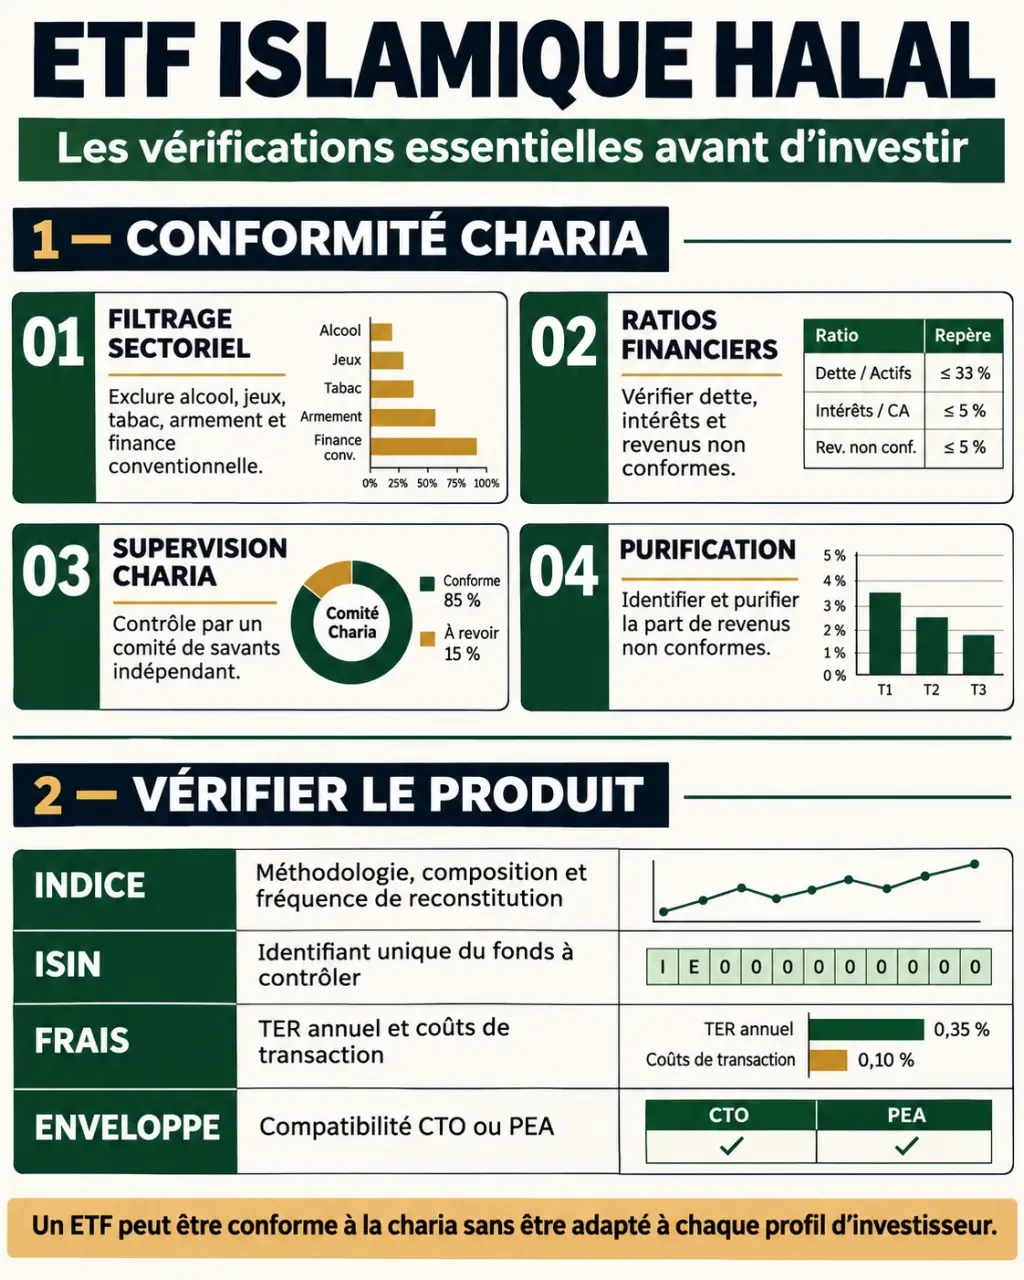
Le filtrage sectoriel exclut notamment l’alcool, le porc, les jeux d’argent, la pornographie, le tabac ainsi que la banque et l’assurance conventionnelles. L’armement fait également partie des exclusions selon les méthodologies. Pour une entreprise aux activités multiples, la sélection dépend aussi de la nature et de la proportion des revenus concernés.
Méthodologie officielle des indices islamiques MSCI · Consultez les règles et critères de conformité à la charia régissant la construction des indices islamiques MSCI.
Le filtrage financier examine notamment l’endettement portant intérêt, les liquidités ou placements concernés et les revenus non conformes. Des seuils sont souvent cités autour de 33 % pour certains ratios de dette ou de liquidités, et de 5 % pour les revenus non conformes. Ce ne sont pas des règles universelles : le dénominateur utilisé et les modalités de calcul varient selon le fournisseur d’indice. Il faut donc lire la méthodologie exacte plutôt qu’appliquer ces pourcentages isolément.
Contrôle religieux, réplication et purification
Consultez la méthodologie de l’indice, le prospectus du fonds et ses documents de conformité charia. Identifiez le comité religieux ou le dispositif de supervision, puis vérifiez ce qui est effectivement couvert. Une validation de l’indice ne dispense pas d’examiner la structure de l’ETF, ses éventuels prêts de titres et sa gestion des liquidités.
La réplication physique consiste à détenir des titres, tandis que la réplication synthétique utilise des contrats financiers pour obtenir la performance recherchée. Cette différence mérite une vérification religieuse spécifique ; elle ne se résume pas à une préférence technique.
La purification concerne la fraction résiduelle de revenus considérés comme non conformes. Vérifiez si elle est réalisée au niveau du fonds ou si une démarche reste à votre charge. Ne déduisez pas qu’un ETF capitalisant règle automatiquement cette question. En cas de doute, faites examiner les documents par une personne compétente en finance islamique.
Des ETF à rechercher depuis la France, selon l’exposition souhaitée
Les fonds ci-dessous constituent des pistes concrètes à rechercher chez un intermédiaire français ou européen. Leur présence au catalogue et leur accessibilité à un particulier français doivent être confirmées : une cotation en Europe ne garantit pas leur distribution chez tous les courtiers.
| ETF | Exposition recherchée | Point de vigilance |
|---|---|---|
| iShares MSCI World Islamic UCITS ETF | Actions des marchés développés | Un indice World ne couvre pas les marchés émergents |
| iShares MSCI USA Islamic UCITS ETF | Actions américaines | Concentration sur un seul pays |
| iShares MSCI Emerging Markets Islamic UCITS ETF | Actions des marchés émergents | Risques géopolitiques, monétaires et de marché |
| HSBC MSCI World Islamic ESG UCITS ETF | Marchés développés avec sélection islamique et ESG | Filtres supplémentaires pouvant modifier sensiblement le portefeuille |
Pour chaque fonds, relevez sur la fiche officielle l’ISIN de la part exacte, les frais courants, l’indice, la politique de distribution et les places de cotation. L’ISIN évite de confondre deux parts ou deux produits aux noms proches. Les frais et les caractéristiques pouvant évoluer, une fiche officielle récente est préférable à un classement figé.
Le TER, ou ratio de coûts totaux, représente les frais annuels supportés par le fonds. Certaines offres affichent des niveaux autour de 0,30 % à 0,35 % par an, à vérifier pour chaque part. Ajoutez les commissions du courtier, les éventuels frais de change et l’écart entre prix d’achat et de vente. Le fonds au TER le plus bas n’est donc pas nécessairement le moins coûteux pour vos achats.
CTO, PEA, assurance vie : distinguer le fonds de son enveloppe
Le compte-titres ordinaire, ou CTO, est généralement la voie la plus directe pour acheter un ETF islamique accessible en France. Il offre un choix de supports étendu, mais les revenus et plus-values relèvent de la fiscalité applicable à votre situation. La conformité du fonds ne supprime pas ces obligations fiscales.
Pour le PEA, ne présumez jamais de l’éligibilité d’un ETF halal. Les fonds mondiaux cités ne doivent pas être considérés comme éligibles sans confirmation explicite. L’éligibilité fiscale et la conformité religieuse répondent à deux ensembles de règles distincts.
Une assurance vie ou un PER peut proposer des supports conformes, selon le contrat. Il faut alors examiner les frais du contrat, les supports réellement disponibles, les conditions de sortie et la structure d’ensemble. La présence d’un ETF halal ne suffit pas à qualifier tout le contrat de conforme.
Pensez votre investissement comme une bulle dont il faut inspecter les parois, pas seulement le contenu. Le panier d’actions peut être conforme, tandis que le compte active une rémunération des espèces, une facilité de crédit ou un prêt de titres. Avant l’ouverture, demandez quels mécanismes sont automatiques et lesquels peuvent être désactivés : cette vérification périphérique évite de négliger ce qui se passe entre deux achats.
Acheter sans confondre diversification et absence de risque
Les exclusions modifient la répartition sectorielle : un ETF islamique peut être davantage exposé à certaines grandes entreprises ou à certains secteurs qu’un indice classique. Ajouter plusieurs fonds ne corrige pas forcément ce déséquilibre. Un ETF World et un ETF USA peuvent, par exemple, détenir de nombreuses positions communes.
Examinez les principales lignes, leur poids, la répartition géographique et l’exposition aux devises. Une cotation en euros ne supprime pas le risque de change lié aux entreprises détenues. Comparez également l’écart de suivi de l’indice et les conditions de négociation, pas uniquement la performance passée.
- Définissez l’usage de l’argent : n’exposez pas aux actions une somme nécessaire à court terme.
- Validez la conformité : conservez les documents et les consignes de purification.
- Recherchez la part par son ISIN : contrôlez le document d’informations clés et les frais avant l’ordre.
- Vérifiez le prix : un ordre à cours limité permet de fixer votre prix maximal d’achat, sans garantir son exécution.
- Organisez le suivi : surveillez les changements de méthodologie, les frais et l’adéquation du portefeuille à votre objectif.
Le bon choix n’est pas nécessairement le fonds qui a le plus progressé récemment. C’est celui dont vous comprenez la sélection religieuse, les coûts et les risques, et que vous pouvez conserver malgré les fluctuations. Ces repères ne remplacent ni un conseil financier personnalisé ni un avis religieux adapté à vos exigences.