Publié par : Élise Caradec — Rédactrice spécialisée en bourse
Un ETF éligible au PEA peut suivre des actions européennes, mais aussi certains indices mondiaux ou américains. Pour le choisir, trois vérifications sont indispensables : son éligibilité officielle, l’exposition réellement obtenue et les conditions d’achat chez votre courtier. Le seul nom de l’indice ne permet de juger ni les frais, ni les risques, ni la qualité du suivi.
Éligibilité au PEA et exposition boursière : deux choses différentes
Un ETF, également appelé tracker, est un fonds coté en Bourse qui cherche à reproduire la performance d’un indice. Acheter une part permet ainsi d’obtenir une exposition à un ensemble de titres, sans acheter chaque action séparément. Le PEA, ou plan d’épargne en actions, est l’enveloppe dans laquelle certains de ces fonds peuvent être détenus.
Tous les ETF ne sont pas éligibles au PEA. Pour un fonds, la règle repose notamment sur un investissement d’au moins 75 % de ses actifs en titres éligibles d’entreprises établies dans l’Union européenne ou dans certains États de l’Espace économique européen. La domiciliation et les conditions réglementaires précises comptent également : une cotation à Paris ou la mention UCITS ne suffisent pas, à elles seules, à établir l’éligibilité.
Pourquoi un ETF mondial peut entrer dans cette enveloppe
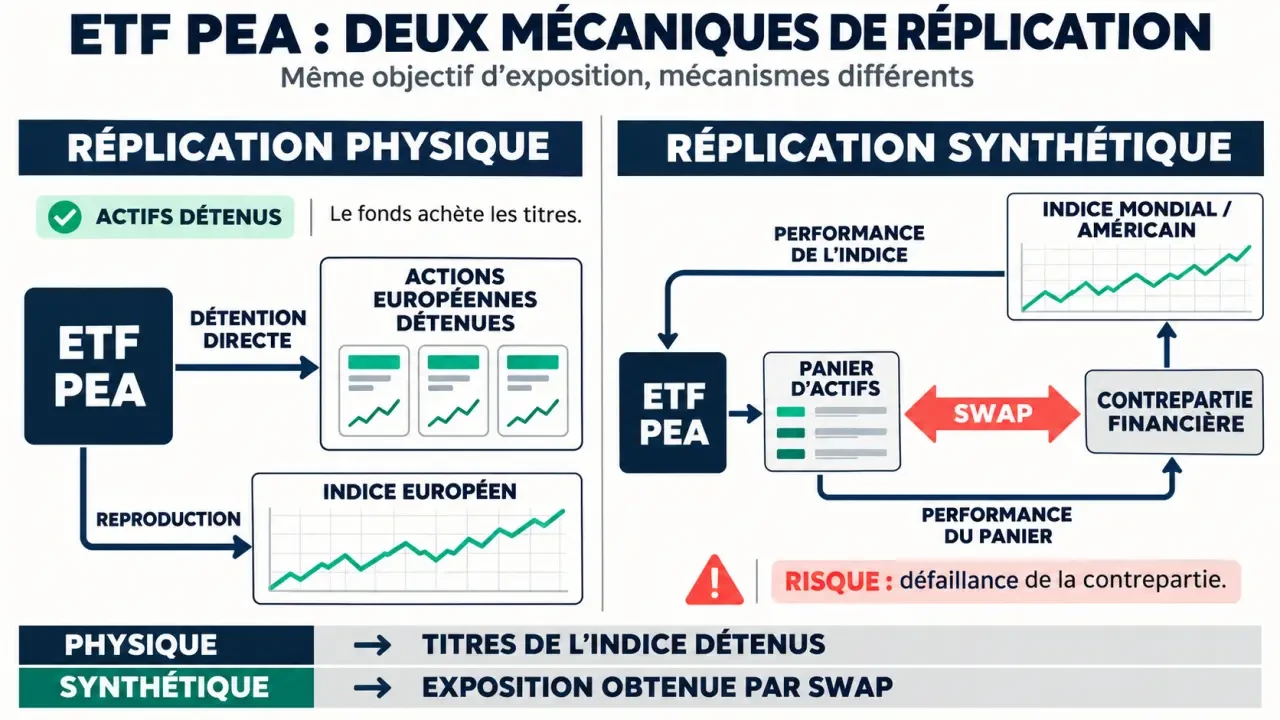
Il faut distinguer les actifs détenus par le fonds et la performance qu’il cherche à délivrer. Un ETF peut conserver un panier de titres européens compatible avec le PEA, tout en obtenant la performance d’un indice international grâce à un contrat financier. C’est ce qui explique l’existence de certains ETF PEA suivant le MSCI World, le S&P 500 ou le Nasdaq 100.
Ces indices ne sont pas interchangeables. Le MSCI World couvre 23 pays développés, tandis que le S&P 500 et le Nasdaq 100 donnent des expositions américaines différentes. Un indice « World » n’inclut pas automatiquement les marchés émergents et n’accorde pas le même poids à chaque pays.
Réplication physique ou synthétique : comprendre ce que fait le fonds
Avec la réplication physique, l’ETF achète les titres composant l’indice, ou un échantillon représentatif. Avec la réplication synthétique, il détient un panier d’actifs et conclut un contrat d’échange, appelé swap, avec une contrepartie financière. Ce contrat lui permet d’échanger la performance de son panier contre celle de l’indice visé, selon les modalités prévues.
Comprendre les ETF avant d’investir · L’AMF explique le fonctionnement des ETF, leurs modes de réplication, leurs risques et les points à vérifier avant d’investir.
Le panier détenu ne décrit donc pas nécessairement votre exposition économique. Pour savoir quels marchés influencent votre placement, regardez d’abord l’indice de référence. Pour comprendre les risques de structure, examinez ensuite la réplication, les contreparties et les garanties décrites dans le prospectus.
Le swap introduit un risque de contrepartie : l’établissement contractant pourrait ne pas honorer ses engagements. Amundi mentionne une limite réglementaire d’exposition à une contrepartie de 10 % dans le cadre OPCVM concerné. Ce plafond ne signifie ni que la perte maximale du fonds serait limitée à 10 %, ni que le capital serait garanti.
La réplication synthétique n’est donc pas un défaut en soi, pas plus que la réplication physique ne supprime tous les risques. L’enjeu est de comprendre le mécanisme utilisé et la capacité du fonds à suivre son indice, après frais.
Comparer les ETF sur autre chose que leurs frais affichés
Commencez par choisir l’exposition recherchée, puis comparez les fonds qui suivent le même indice. Mettre en concurrence un ETF mondial et un ETF technologique uniquement sur leur tarif revient à comparer deux placements dont les moteurs de performance sont différents.
| Critère | Ce qu’il faut examiner | Utilité pratique |
|---|---|---|
| Indice | Pays, secteurs, pondérations et exclusions | Identifier la diversification réelle |
| Frais annuels ou TER | Taux indiqué dans la documentation | Comparer les coûts récurrents du fonds |
| Réplication | Physique ou synthétique | Comprendre la structure et ses risques |
| Dividendes | Capitalisation ou distribution | Adapter le fonctionnement aux besoins |
| Encours | Actifs sous gestion et évolution | Apprécier la taille du fonds |
| Liquidité | Écart achat-vente et conditions de cotation | Évaluer le coût d’exécution |
| Suivi de l’indice | Tracking difference et tracking error | Observer la fidélité de réplication |
Frais annuels et performance nette ne se confondent pas
Ramify présente une fourchette indicative de TER de 0,05 % à 0,60 %. À titre d’exemple, la fiche justETF de l’Amundi PEA Monde (MSCI World) UCITS ETF Acc indique 0,20 % par an et 1 780 M EUR d’actifs sous gestion. Ces caractéristiques évoluent : elles doivent être revérifiées avant tout achat.
Le TER n’intègre pas tous vos coûts. Ajoutez les frais de courtage, d’éventuels droits de garde et le spread, c’est-à-dire l’écart entre les prix d’achat et de vente. La tracking difference mesure l’écart de performance entre le fonds et l’indice sur une période ; la tracking error mesure la variabilité de cet écart. Comparez-les sur des périodes identiques, avec un traitement cohérent des dividendes.
Pensez au suivi d’un indice comme à une aiguille qui doit rester proche d’une trajectoire : un décalage faible mais constant n’a pas la même signification qu’un mouvement irrégulier autour du repère. Cette distinction aide à lire les fiches : cherchez à la fois combien le fonds s’écarte de l’indice et avec quelle régularité, plutôt qu’un seul chiffre de frais.
Capitalisation ou distribution selon votre usage
Un ETF capitalisant réinvestit les revenus dans le fonds. Un ETF distribuant les verse sur le compte espèces du PEA. Dans ce dernier cas, ils ne quittent pas automatiquement l’enveloppe : les réinvestir suppose une nouvelle opération, éventuellement facturée. La capitalisation peut simplifier une stratégie d’accumulation, sans rendre le placement moins risqué.
Du repérage au passage d’ordre : vérifier la bonne part
Éligibilité réglementaire, référencement chez le courtier et possibilité effective d’achat sont trois contrôles distincts. Un fonds éligible peut ne pas être proposé par votre établissement, ou être soumis à des restrictions de négociation.
- Repérez l’ETF avec le filtre PEA du courtier ou un moteur spécialisé comme justETF.
- Relevez son code ISIN pour identifier précisément la part, sans vous fier uniquement au nom commercial.
- Consultez la fiche officielle, le document d’informations clés et, si nécessaire, le prospectus.
- Vérifiez l’accès depuis votre PEA, les frais applicables et la place de cotation. En cas de doute, interrogez le service client.
- Contrôlez l’ordre : quantité, prix, montant et frais estimés avant validation.
Un ordre à cours limité permet de fixer votre prix maximal d’achat, mais son exécution n’est pas garantie. Observez également le spread : un encours important ou un volume d’échanges élevé ne garantit pas, à chaque instant, de bonnes conditions de transaction.
Risques et fiscalité : ce que le PEA ne change pas
Un ETF actions peut subir une perte partielle ou totale du capital investi. La diversification réduit la dépendance à une seule entreprise, pas le risque de baisse générale. Plusieurs ETF peuvent aussi détenir les mêmes grandes sociétés : multiplier les lignes ne diversifie pas nécessairement le portefeuille.
Examinez les risques de marché, de concentration, de réplication, de contrepartie et de liquidité. Le risque de change mérite une attention particulière : une cotation en euros ne neutralise pas l’exposition aux devises étrangères. Seule une couverture explicitement prévue peut la réduire, selon ses modalités et ses coûts.
Le document d’informations clés présente notamment un indicateur de risque sur une échelle de 1 à 7. Il complète l’analyse sans remplacer l’examen de votre horizon, de votre épargne de précaution et de votre capacité à supporter une baisse.
Enfin, la fiscalité dépend de l’enveloppe PEA, pas seulement du fonds. Une vente à l’intérieur du plan n’est pas un retrait ; les conséquences fiscales dépendent notamment de l’ancienneté du plan et des conditions de sortie. Vérifiez les règles applicables avant un retrait, sans transposer celles d’un compte-titres. Les performances passées ne préjugent pas des performances futures.