Publié par : Élise Caradec — Rédactrice spécialisée en immobilier
Investir dans une SCPI CORUM permet d’accéder à un patrimoine immobilier géré collectivement, sans acheter ni administrer soi-même un immeuble. Mais CORUM Origin, XL, Eurion et USA ne répondent pas au même objectif : leur périmètre géographique, leur exposition aux devises et leur historique diffèrent. Pour choisir, il faut regarder au-delà du rendement affiché : frais, fiscalité, délai de jouissance et conditions de revente déterminent aussi le résultat réel.
Ce que vous achetez réellement avec une SCPI CORUM
Une société civile de placement immobilier collecte l’argent des épargnants pour acquérir des immeubles et les louer. Vous détenez des parts de cette société, et non un logement identifié. Les loyers encaissés, après les charges et frais supportés par la SCPI, peuvent donner lieu à des distributions. Ni les revenus ni le capital investi ne sont garantis.
Créé en 2011, le groupe CORUM propose notamment des placements immobiliers et obligataires. CORUM L’Épargne distribue les produits du groupe ; CORUM Asset Management assure la gestion des SCPI. Il faut distinguer ces rôles : la marque commerciale présente l’offre, tandis que chaque véhicule possède son propre patrimoine, ses comptes et ses risques.
L’intérêt pratique est de déléguer la sélection des immeubles, les relations avec les locataires et la gestion des baux. Cette délégation a toutefois un coût et ne rend pas l’immobilier liquide. Même CORUM Origin, qui fonctionne à capital variable, ne garantit pas une sortie immédiate : le remboursement des parts dépend notamment des conditions prévues dans sa documentation et de la présence de souscriptions permettant les retraits.
Origin, XL, Eurion et USA : choisir une exposition plutôt qu’un nom
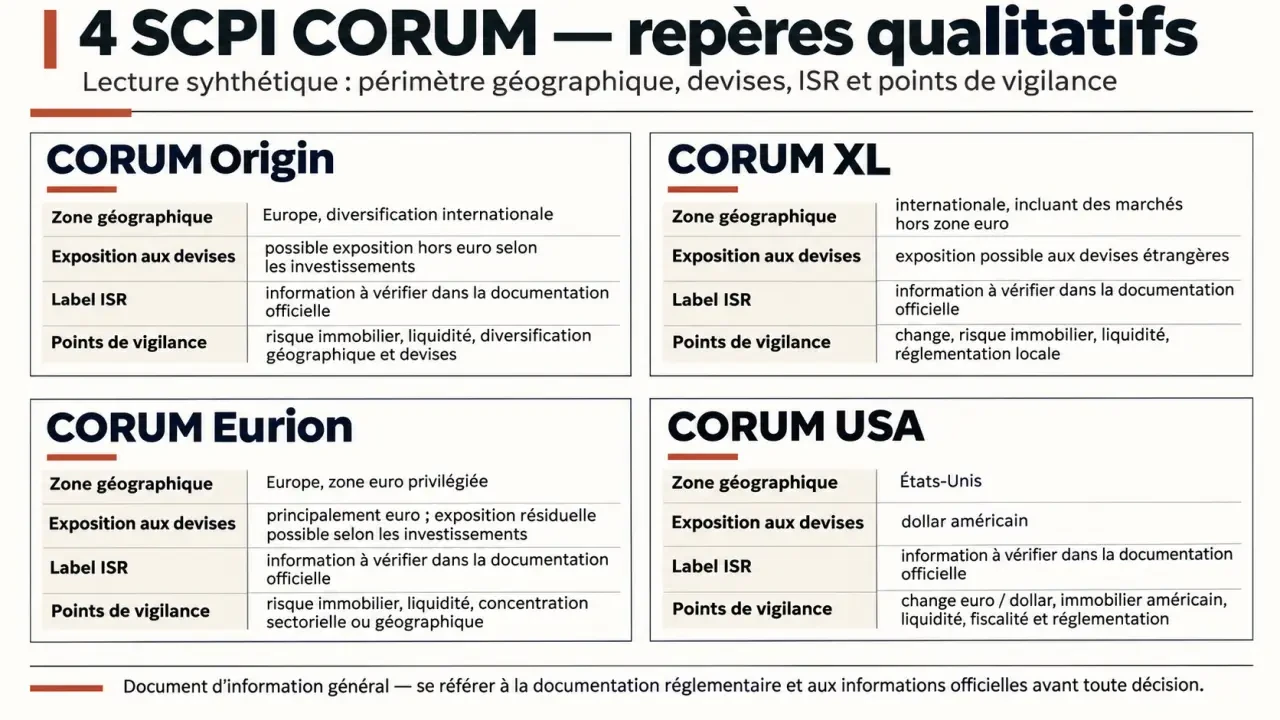
La gamme comprend quatre SCPI. Le premier arbitrage porte sur les marchés immobiliers auxquels vous souhaitez vous exposer. Une implantation internationale peut répartir les risques locatifs, mais elle ajoute parfois un risque de change et une fiscalité plus complexe.
Guide officiel pour finaliser une souscription en SCPI · Découvrez les étapes, documents requis et modalités de validation jusqu’à la mise en jouissance de vos parts de SCPI CORUM.
| SCPI | Orientation | Point distinctif | Vigilance principale |
|---|---|---|---|
| CORUM Origin | Immobilier en zone euro | Stratégie diversifiée sur plusieurs marchés européens | Répartition effective du patrimoine et évolution des valorisations |
| CORUM XL | Europe et au-delà, notamment hors zone euro | Dimension internationale avec exposition aux devises | Effet des changes sur les revenus et la valeur des actifs |
| CORUM Eurion | Immobilier en zone euro | Label ISR et démarche environnementale, sociale et de gouvernance | Résultats concrets de cette démarche et qualité des locataires |
| CORUM USA | Immobilier exclusivement aux États-Unis | Exposition dédiée au marché américain | Concentration géographique et risque dollar/euro |
CORUM Eurion, lancée en 2020, bénéficie du label ISR. Celui-ci encadre une démarche d’investissement responsable ; il ne garantit ni une meilleure rentabilité ni l’absence de perte. Pour apprécier sa portée, examinez les objectifs retenus, les travaux réalisés et les indicateurs de suivi des immeubles.
Détenir plusieurs SCPI CORUM ne suffit pas non plus à diversifier tout son patrimoine. Des véhicules différents peuvent partager certains moteurs de risque : immobilier d’entreprise, financement des entreprises locataires ou conjoncture européenne. Comparez leurs expositions réelles, puis leur place à côté de votre épargne disponible et de vos autres investissements.
Lire les performances sans confondre distribution et enrichissement
Trois indicateurs pour trois lectures différentes
Le taux de distribution rapporte généralement le dividende brut annuel au prix de souscription de référence. Il renseigne sur le revenu distribué, pas sur votre gain net personnel. Pour une SCPI internationale, la présentation peut notamment inclure des impôts étrangers acquittés pour le compte des associés : le montant annoncé ne correspond donc pas nécessairement au virement reçu.
Le taux de rentabilité interne, ou TRI, tient compte des flux successifs, de leur date et de la valeur de sortie retenue. Il permet une lecture sur plusieurs années, avec les frais selon la méthode publiée. Comparez uniquement des TRI calculés sur une durée identique : un historique long et un historique court ne racontent pas la même chose.
Le taux de performance globale annuelle associe la distribution à l’évolution du prix de souscription selon la méthode applicable. Il rappelle qu’un revenu peut coexister avec une baisse de valeur des parts. Les performances passées ne préjugent jamais des performances futures.
Les vérifications qui rendent une comparaison utile
Avant de retenir un pourcentage, identifiez son exercice, sa définition et son caractère réalisé ou simplement visé. Un objectif de rendement n’est pas un engagement. Complétez ensuite la lecture par le taux d’occupation financier, les impayés, la concentration des locataires et l’évolution du prix de la part. Un taux d’occupation élevé est favorable, mais ne résume pas la solidité d’un patrimoine.
Le fossé entre le rendement d’une brochure et l’argent réellement utilisable se mesure avec un calendrier de trésorerie. Inscrivez votre versement initial, la période sans droits aux revenus, les distributions nettes reçues et les impôts à payer. Si vous empruntez, ajoutez les mensualités dès le départ. Cette chronologie révèle un éventuel besoin de trésorerie que la seule comparaison de pourcentages masque complètement.
Frais, délai de jouissance et enveloppe : calculer le coût de son choix
Le budget d’entrée dépend du prix de la part et du minimum de souscription propre à chaque SCPI. Ces conditions pouvant évoluer, utilisez la note d’information et le bulletin de souscription en vigueur, plutôt qu’un ancien tableau commercial. Vérifiez aussi les conditions des versements programmés et du réinvestissement des dividendes si vous souhaitez investir progressivement.
- Frais de souscription : intégrés au prix selon les modalités du produit, ils créent notamment un écart entre prix de souscription et prix de retrait.
- Frais de gestion : prélevés au niveau de la SCPI, ils rémunèrent la gestion et réduisent les revenus distribuables.
- Autres commissions : acquisitions, cessions ou travaux peuvent faire l’objet de frais prévus dans la documentation.
Pour CORUM Origin, le délai de jouissance indiqué est de 6 mois. Vérifiez sa règle exacte de déclenchement avant de prévoir vos premiers revenus. Ce délai ne doit pas être confondu avec la fréquence des versements : des distributions mensuelles ne signifient pas que votre souscription produit immédiatement un revenu.
CORUM Life, contrat d’assurance vie proposé depuis 2020, permet également d’accéder à des SCPI CORUM via des unités de compte, selon les supports éligibles. Il propose aussi des supports obligataires et le fonds en euros CORUM EuroLife. Comparez les frais du contrat, les conditions d’accès aux SCPI et la fiscalité avec une détention directe. Les unités de compte ne bénéficient pas d’une garantie en capital.
Les derniers contrôles avant de souscrire
Une SCPI convient davantage à une épargne de long terme qu’à une réserve destinée aux imprévus. La baisse des loyers, la vacance, les défauts de locataires et le recul de la valeur des immeubles peuvent affecter simultanément les distributions et le capital. L’indicateur synthétique de risque du document d’informations clés doit être consulté pour chaque véhicule ; il ne remplace pas l’analyse de votre situation.
La crédibilité du gestionnaire s’apprécie dans les rapports annuels : cohérence des acquisitions, transparence des frais, suivi des difficultés et traitement des demandes de retrait. L’ancienneté du groupe constitue un repère, pas une protection contre les pertes.
Une offre temporaire de bonus en parts supplémentaires est annoncée jusqu’au 31 juillet 2026. Avant de la retenir, faites confirmer son maintien et consultez son règlement : véhicules concernés, montants éligibles, durée de conservation et éventuelle reprise du bonus. Une promotion ne compense ni un placement inadapté ni un besoin de liquidité proche.
La bonne décision consiste finalement à choisir une exposition compréhensible, supportable financièrement et cohérente avec votre horizon. Faites chiffrer votre revenu après fiscalité et un scénario de revente défavorable avant de vous engager, plutôt que de sélectionner uniquement le rendement le plus élevé.