Publié par : Élise Caradec — Rédactrice spécialisée en bourse
Un fonds indiciel cherche à reproduire la performance d’un indice, à la hausse comme à la baisse. Il permet d’investir dans un ensemble de titres sans les sélectionner individuellement, avec des frais généralement contenus. Mais sa simplicité d’accès ne garantit ni le capital ni une diversification suffisante : l’indice choisi, les coûts et l’enveloppe de détention restent déterminants.
Fonds indiciel, ETF et tracker : distinguer la stratégie du format
La gestion indicielle consiste à suivre les règles d’un indice plutôt qu’à sélectionner des titres pour tenter de battre le marché. Le gestionnaire ajuste le portefeuille lorsque la composition ou la pondération de cet indice change. Cette gestion, généralement passive, demande moins de décisions discrétionnaires que la gestion active.
Mesurer l’effet des frais sur un placement indiciel
Comparez deux hypothèses de frais annuels, à partir des mêmes paramètres de placement.
Résultats estimés
| Indicateur | Scénario A | Scénario B |
|---|---|---|
| Capital final estimé | ||
| Total versé | ||
| Gains estimés |
Comparaison des capitaux finaux
Simulation mathématique uniquement. Le rendement brut est une hypothèse, pas une prévision. Le calcul ne tient pas compte de la fiscalité, du courtage, du spread, de l’inflation ni des variations réelles des performances. Les versements sont réalisés en fin de période.
Un ETF, pour Exchange Traded Fund, est un fonds négocié en Bourse. Le terme « tracker » désigne couramment un ETF indiciel. Toutefois, tous les fonds indiciels ne sont pas des ETF, et tous les ETF ne sont pas indiciels : certains fonds indiciels ne sont pas cotés et certains ETF sont gérés activement.
| Type de fonds | Objectif de gestion | Achat et vente |
|---|---|---|
| Fonds indiciel non coté | Suivre un indice | Souscription ou rachat à une valeur liquidative calculée périodiquement |
| ETF indiciel ou tracker | Suivre un indice | Négociation en Bourse pendant les heures de marché |
| Fonds actif traditionnel | Sélectionner des investissements selon une stratégie propre | Généralement à une valeur liquidative périodique |
Deux méthodes pour reproduire l’indice
La réplication physique repose sur l’achat de tout ou partie des titres de l’indice. La réplication synthétique utilise un contrat financier, généralement un échange de performances avec une contrepartie. Cette seconde méthode introduit notamment un risque de contrepartie, encadré mais non inexistant. Le document d’informations clés et le prospectus permettent d’identifier le mécanisme retenu.
La diversification dépend de ce que contient réellement l’indice
Les fonds indiciels peuvent suivre des actions, des obligations, une zone géographique, un secteur ou une thématique. Selon l’exemple du Crédit Agricole, un ETF CAC 40 donne une exposition aux 40 entreprises de l’indice. Cela évite d’acheter chaque action séparément, sans pour autant constituer un portefeuille mondial.
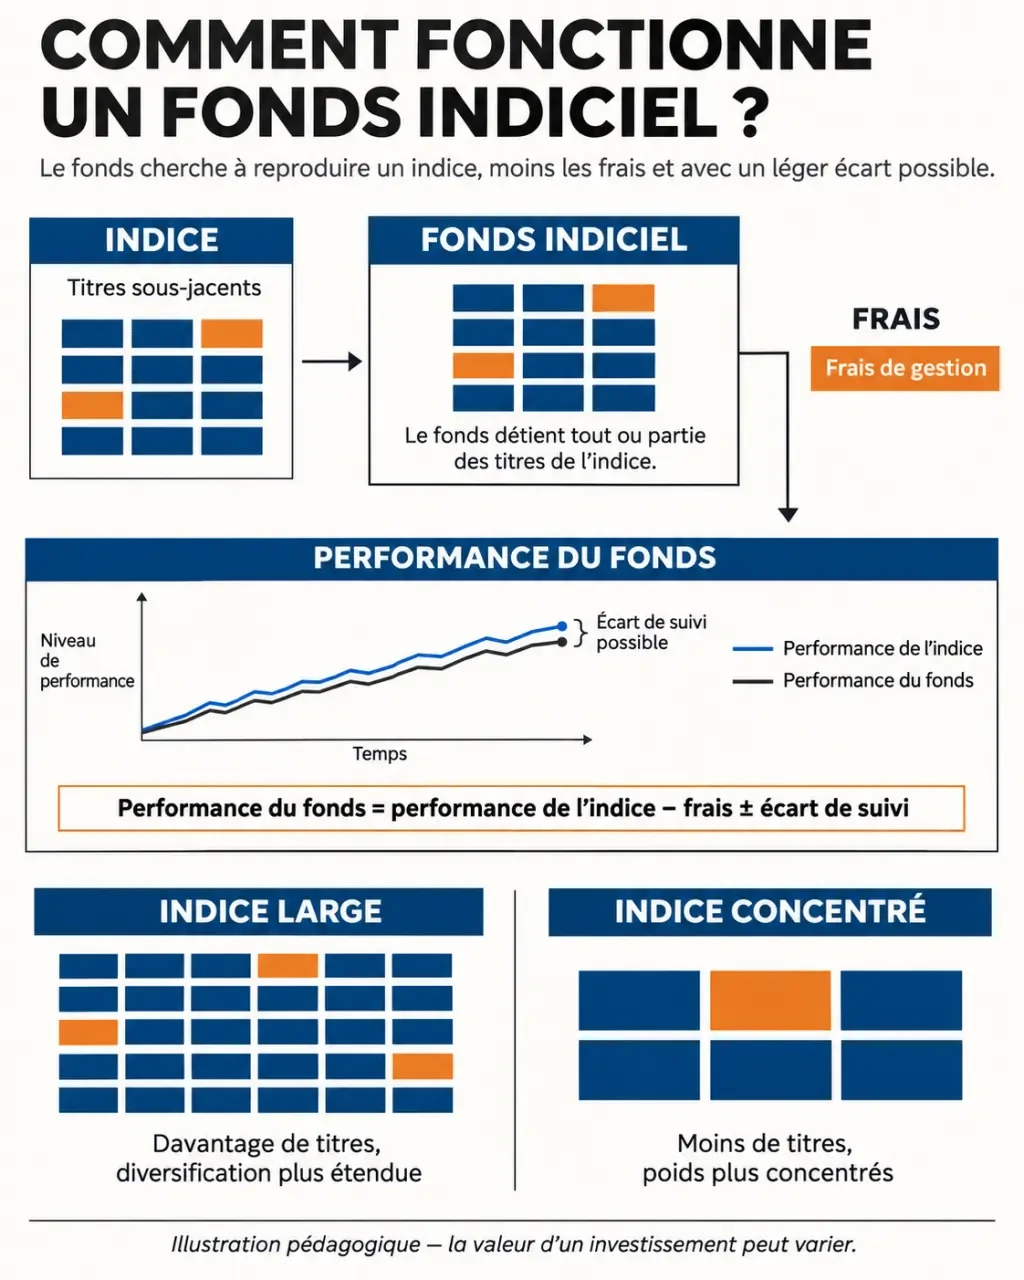
Un indice large répartit le risque entre plusieurs émetteurs, mais ses plus grandes positions peuvent peser lourd. Un fonds thématique peut, lui, concentrer l’épargne sur quelques activités sensibles aux mêmes événements. Le nombre de lignes ne suffit donc pas : examinez aussi les pondérations, les pays et les secteurs.
Pensez votre portefeuille comme une succession de strates d’exposition. Deux fonds portant des noms différents peuvent reposer sur les mêmes grandes entreprises : ajouter un ETF technologique à un indice mondial peut renforcer une couche déjà dominante plutôt que diversifier l’ensemble. Comparer les principales positions et leurs poids révèle ces recouvrements, souvent invisibles dans les intitulés commerciaux.
Des revenus distribués ou réinvestis
Une part distribuante verse les revenus selon les modalités du fonds. Une part capitalisante les réinvestit dans le portefeuille. La première peut convenir à un besoin de revenus ; la seconde évite un réinvestissement manuel. Leur fiscalité dépend toutefois de l’enveloppe et de la situation du détenteur : capitaliser ne signifie pas être automatiquement exonéré.
Avant de choisir, fixez votre horizon et la baisse que vous pourriez supporter sans devoir vendre. Une épargne nécessaire prochainement ne devrait pas dépendre d’un marché volatil. Un fonds obligataire présente également des risques, notamment de taux et de crédit.
Frais, suivi de l’indice et risques : comparer au-delà du prix affiché
Les frais de gestion sont généralement inférieurs à ceux de nombreux fonds actifs. Wikipédia indique qu’ils sont généralement inférieurs à 1 % pour les fonds indiciels, mais ce repère ne remplace pas la lecture des frais du produit précis. Des frais modestes, prélevés chaque année, réduisent durablement le capital restant investi.
Aux frais courants s’ajoutent éventuellement le courtage, les droits de garde et les frais de l’enveloppe. Pour un ETF, surveillez aussi le spread, l’écart entre prix acheteur et vendeur. Un petit ordre peut devenir coûteux si la commission minimale de courtage représente une part importante du montant investi.
Le fonds suit l’indice, sans le reproduire parfaitement
La tracking difference mesure l’écart de performance entre fonds et indice sur une période. La tracking error mesure la variabilité de cet écart. Comparez des périodes identiques, dans la même devise et avec le même traitement des dividendes : sinon, la comparaison peut être trompeuse.
- Risque de marché : une baisse de l’indice entraîne une baisse du placement ; tout ou partie du capital peut être perdu.
- Risque de change : une cotation en euros ne supprime pas l’exposition aux devises des actifs sous-jacents.
- Risque de liquidité : en période de tension, vendre peut devenir plus difficile ou plus coûteux.
- Effet de levier : il amplifie les variations et peut produire, sur plusieurs séances, un résultat différent du multiple attendu.
L’échelle de risque du DIC va de 1 à 7. Elle constitue un repère, pas une garantie. Les scénarios de performance ne sont pas non plus des prévisions.
Choisir l’enveloppe avant de comparer les intermédiaires
Un même fonds n’est pas accessible partout. L’éligibilité au PEA et la présence dans un contrat d’assurance-vie ou un PER doivent être vérifiées pour la part exacte envisagée. Comparez donc le produit et son cadre de détention ensemble.
Comprendre les ETF avant d’investir · La référence officielle de l’AMF pour découvrir le fonctionnement, les avantages et les risques des ETF et trackers.
| Enveloppe | Accès aux fonds | Principe fiscal et contrainte |
|---|---|---|
| Compte-titres | Choix généralement large | Revenus et plus-values réalisées imposables selon les règles applicables |
| PEA | Fonds expressément éligibles | Après cinq ans, gains exonérés d’impôt sur le revenu, mais prélèvements sociaux dus |
| Assurance-vie | Unités de compte proposées au contrat | Imposition de la part de gains comprise dans un rachat ; régime variable selon le contrat et les versements |
| PER | Supports proposés par le plan | Épargne normalement destinée à la retraite ; fiscalité liée aux versements et aux modalités de sortie |
Pour le compte-titres, Économie.gouv.fr mentionne un prélèvement forfaitaire unique de 31,4 % depuis le 1er janvier 2026, composé de 12,8 % d’impôt sur le revenu et de 18,6 % de prélèvements sociaux. Une option pour le barème progressif peut être possible. Vérifiez les règles applicables à votre situation et à la date de l’opération, sans transposer ce taux automatiquement aux autres enveloppes.
Passer un premier ordre avec une méthode vérifiable
Un particulier achète généralement ses ETF sur le marché secondaire, via une banque ou un courtier. Le marché primaire, où les parts sont créées ou rachetées, concerne principalement des intervenants spécialisés. En assurance-vie, l’opération prend plutôt la forme d’un versement ou d’un arbitrage entre supports.
- Vérifiez l’intermédiaire : contrôlez son autorisation dans les registres officiels et méfiez-vous des usurpations d’identité.
- Identifiez la bonne part : utilisez son code ISIN, puis contrôlez l’indice, la devise, la réplication et la politique de distribution.
- Lisez le DIC : examinez risques, durée recommandée, frais et scénarios ; consultez le prospectus si nécessaire.
- Contrôlez le statut réglementaire : utilisez notamment la base OPC Geco de l’AMF lorsque le fonds y figure. Un fonds étranger peut relever d’une autre autorité compétente.
- Préparez l’ordre : vérifiez quantité, prix, spread et frais avant validation.
Un ordre à cours limité permet de fixer un prix maximal à l’achat ou minimal à la vente, sans garantir l’exécution. Après l’opération, conservez l’avis et vérifiez périodiquement l’adéquation du placement à votre objectif. L’agrément et la surveillance réglementaire ne constituent jamais une garantie de rendement ou de capital.