Publié par : Jean Bogle — Rédacteur en chef
Le calcul des dividendes distingue trois montants : ce que la société peut distribuer, le dividende brut attribué à chaque associé et le net reçu après prélèvements. Pour un placement en actions, il faut aussi calculer le revenu par titre et son rendement. Ces opérations répondent à des questions différentes : un bénéfice comptable n’est pas un dividende disponible, et un rendement affiché n’est pas un revenu net garanti.
Déterminer ce que la société peut réellement distribuer
Un dividende correspond à une distribution décidée au profit des associés ou actionnaires. Dans une société soumise à l’impôt sur les sociétés, le point de départ est le résultat après impôt, et non le chiffre d’affaires ni le solde bancaire.
Calculateur de dividendes brut, net et rendement
Deux parcours pour estimer une distribution ou analyser le rendement d’un portefeuille. Les montants sont calculés à partir des données que vous saisissez.
Distribution par une société
Renseignez les éléments de calcul et une ou plusieurs hypothèses de prélèvement, séparées par des virgules. Les taux saisis servent uniquement à la simulation.
Rendement d’un portefeuille
Saisissez les données de la société et de votre portefeuille. Le rendement brut est calculé sur le dividende par action déduit du total distribué.
Bénéfice distribuable = bénéfice de l’exercice − pertes antérieures − dotations obligatoires aux réserves + report à nouveau bénéficiaire. Des réserves disponibles peuvent également être distribuées par une décision adaptée. Elles ne doivent pas être confondues avec les réserves légales ou statutaires indisponibles.
Doter la réserve légale sans dépasser le complément nécessaire
Pour les sociétés concernées, la dotation minimale est de 5 % du bénéfice de l’exercice diminué des pertes antérieures, jusqu’à ce que la réserve légale atteigne 10 % du capital social. Si elle est déjà proche de ce seuil, seul le complément nécessaire est obligatoire, sous réserve des dispositions statutaires applicables.
Prenons une société au capital de 20 000 €, dont la réserve légale atteint 1 500 €. Son bénéfice après impôt s’élève à 30 000 €, sans pertes antérieures, avec un report bénéficiaire de 4 000 €. Le seuil légal est de 2 000 € : la dotation nécessaire est donc de 500 €, et non de 1 500 €. Le bénéfice distribuable atteint 33 500 €.
Contrôler les capitaux propres et la trésorerie
La distribution ne doit pas ramener les capitaux propres sous le capital social augmenté des réserves que la loi ou les statuts interdisent de distribuer. Le montant distribuable est donc un plafond à vérifier, pas une somme à verser automatiquement. La décision intervient généralement lors de l’approbation des comptes et de l’affectation du résultat.
Appliquez aussi un filtre de liquidité : retirez mentalement de la trésorerie les dettes fiscales et sociales à régler, les échéances d’emprunt et le besoin de financement du prochain cycle d’activité. Une société peut afficher un bénéfice distribuable tout en attendant le règlement de ses clients. Ce second contrôle évite qu’une distribution juridiquement possible fragilise les paiements courants.
Passer du dividende brut au montant net
Le montant voté est réparti selon les droits attachés aux titres et les règles statutaires. Dans notre exemple, si les associés décident de distribuer 20 000 € et qu’un associé détient 50 % des droits aux dividendes, son dividende brut est de 10 000 €.
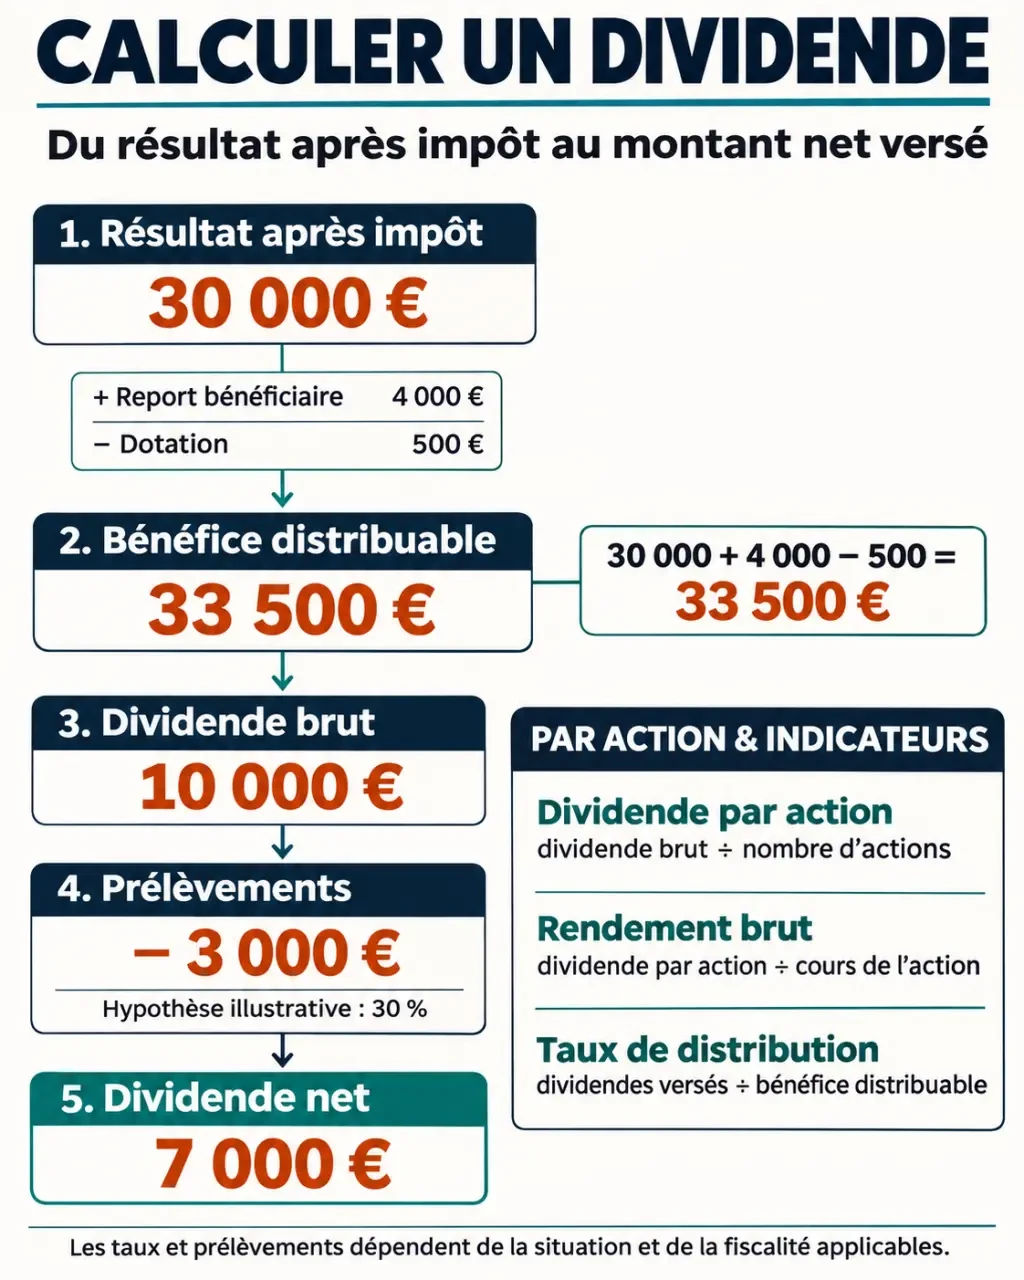
Net versé = dividende brut − prélèvements effectués lors du paiement. Ce net immédiat peut différer du net définitif après déclaration des revenus, notamment en cas d’option pour le barème ou de dispense d’acompte.
Ne pas choisir un taux sans vérifier sa date d’application
L’Urssaf présente un PFU de 30 %, comprenant un acompte d’impôt sur le revenu de 12,8 %. Le Coin des Entrepreneurs, dans son article indiqué comme mis à jour le 5 avril 2026, mentionne un précompte de 31,4 %, composé de 12,8 % d’acompte et de 18,6 % de prélèvements sociaux. Ces indications divergentes imposent de vérifier le taux applicable à la date du versement auprès de l’administration fiscale.
Pour comprendre l’incidence de cette vérification, voici deux calculs sur le même montant brut. Ce sont des hypothèses de calcul, pas deux taux librement sélectionnables.
| Dividende brut | Hypothèse de prélèvement | Prélèvements | Net obtenu |
|---|---|---|---|
| 10 000 € | 30 % | 3 000 € | 7 000 € |
| 10 000 € | 31,4 % | 3 140 € | 6 860 € |
Comparer PFU et barème selon le bénéficiaire
Pour une personne physique résidente fiscale française, le PFU et l’option pour le barème progressif suivent des logiques différentes. La comparaison doit porter sur l’impôt final du foyer, et non seulement sur la retenue visible au paiement.
Simulez les prélèvements sur vos dividendes · Estimez le montant des prélèvements applicables à vos dividendes et consultez les informations officielles de l’Urssaf.
| Point à comparer | PFU | Barème progressif |
|---|---|---|
| Impôt sur le revenu | Taux forfaitaire | Calcul selon les revenus du foyer |
| Abattement sur les dividendes | Pas d’abattement de 40 % | Abattement de 40 % pour les distributions éligibles |
| Prélèvements sociaux | À intégrer au calcul | Restent à intégrer, sans appliquer l’abattement fiscal de 40 % à leur assiette |
| Portée du choix | Régime forfaitaire applicable par défaut | Option globale pour les revenus et gains concernés |
Le barème peut être intéressant pour certains foyers faiblement imposés, mais l’option affecte aussi d’autres revenus financiers concernés. Une comparaison limitée aux seuls dividendes peut donc conduire à une mauvaise décision.
Dispense d’acompte et situations particulières
La dispense concerne l’acompte de 12,8 %, pas l’impôt définitif ni les prélèvements sociaux. Les seuils de revenu fiscal de référence de l’avant-dernière année sont de 50 000 € pour une personne seule et de 75 000 € pour un couple imposé conjointement. La demande doit en principe parvenir à l’établissement payeur avant le 30 novembre de l’année précédant le paiement. Vérifiez ces conditions pour l’année concernée.
Pour certains dirigeants travailleurs indépendants, notamment les gérants majoritaires de SARL, une fraction des dividendes dépassant un seuil de 10 % relève des cotisations sociales. L’assiette de référence peut inclure, outre le capital, les primes d’émission et les comptes courants concernés : appliquer simplement la fiscalité d’un actionnaire de SAS serait trompeur.
Enfin, une société bénéficiaire ne calcule pas son net comme une personne physique. Sous conditions, le régime mère-fille permet une exonération de 95 % des dividendes, avec une quote-part restant imposable. Ce régime nécessite une analyse distincte.
Calculer le revenu d’un portefeuille sans confondre les indicateurs
Pour un investisseur, trois formules permettent de séparer le montant reçu, le rendement du titre et l’effort de distribution de l’entreprise.
- Dividende par action = total distribué ÷ nombre d’actions ayant droit au dividende.
- Rendement brut = dividende annuel par action ÷ cours de l’action × 100.
- Taux de distribution = dividendes distribués ÷ bénéfice net × 100.
Saxo illustre ces calculs avec 5 millions USD distribués pour 1 million d’actions, soit 5 USD par action. Autre exemple : un dividende annuel de 3 USD pour un cours de 60 USD représente 5 %, soit 5 USD annuels pour 100 USD investis, avant fiscalité. Enfin, 3 millions USD distribués sur 10 millions USD de bénéfice donnent un taux de distribution de 30 % : l’entreprise conserve 70 % de ses bénéfices.
Un rendement élevé peut aussi provenir d’une chute du cours. Il ne garantit ni la solidité de l’entreprise ni le maintien du dividende. Consultez également les dates de détachement, d’enregistrement et de paiement : à partir du détachement, l’action s’achète sans droit au prochain versement.
Préparer une simulation exploitable avant le versement
Le simulateur de dividendes de l’Urssaf permet d’estimer les prélèvements et de comparer PFU et barème. Préparez le brut attribué, votre statut, votre résidence fiscale et les informations demandées sur votre foyer. Vérifiez son périmètre : une simulation destinée à une personne physique recevant des dividendes d’une société à l’IS ne convient pas automatiquement à une société bénéficiaire ou à un dirigeant non salarié.
Conservez les hypothèses et la date du calcul. Avant paiement, faites confirmer le montant distribuable, les droits de chaque associé, les taux applicables ainsi que les formalités de déclaration et de reversement. Le simulateur estime les conséquences d’une distribution ; il ne valide ni sa légalité ni les décomptes définitifs.