
Investir en SCPI en nue-propriété consiste à acheter des parts moins cher aujourd’hui, en échange d’une renonciation temporaire aux revenus. À la fin de la période prévue, l’investisseur récupère automatiquement la pleine propriété et peut alors percevoir les distributions. Ce mécanisme peut préparer un complément de revenus à la retraite ou éviter d’ajouter des revenus fonciers à une fiscalité déjà élevée. Il suppose toutefois d’accepter un horizon long et une sortie anticipée incertaine.
Ce que vous achetez réellement en nue-propriété
Une part de SCPI réunit habituellement deux droits : le droit de percevoir les revenus et le droit de détenir le capital. Le démembrement les sépare temporairement entre deux investisseurs. Le nu-propriétaire achète le droit de propriété futur, tandis que l’usufruitier acquiert le droit de toucher les dividendes pendant une durée définie au contrat.
Simulateur de décote et de remembrement
Estimez la valeur théorique d’un investissement en nue-propriété de parts de SCPI et comparez un scénario stable à un scénario d’évolution du prix de part.
Paramètres de simulation
Résultats indicatifs
Scénario stable
Prix de part inchangé à l’échéance (0 %).
- Montant investi en nue-propriété
- —
- Valeur finale théorique
- —
- Écart nominal
- —
- Rendement annualisé
- —
Scénario testé
Évolution saisie : —
- Montant investi en nue-propriété
- —
- Valeur finale théorique
- —
- Écart nominal
- —
- Rendement annualisé
- —
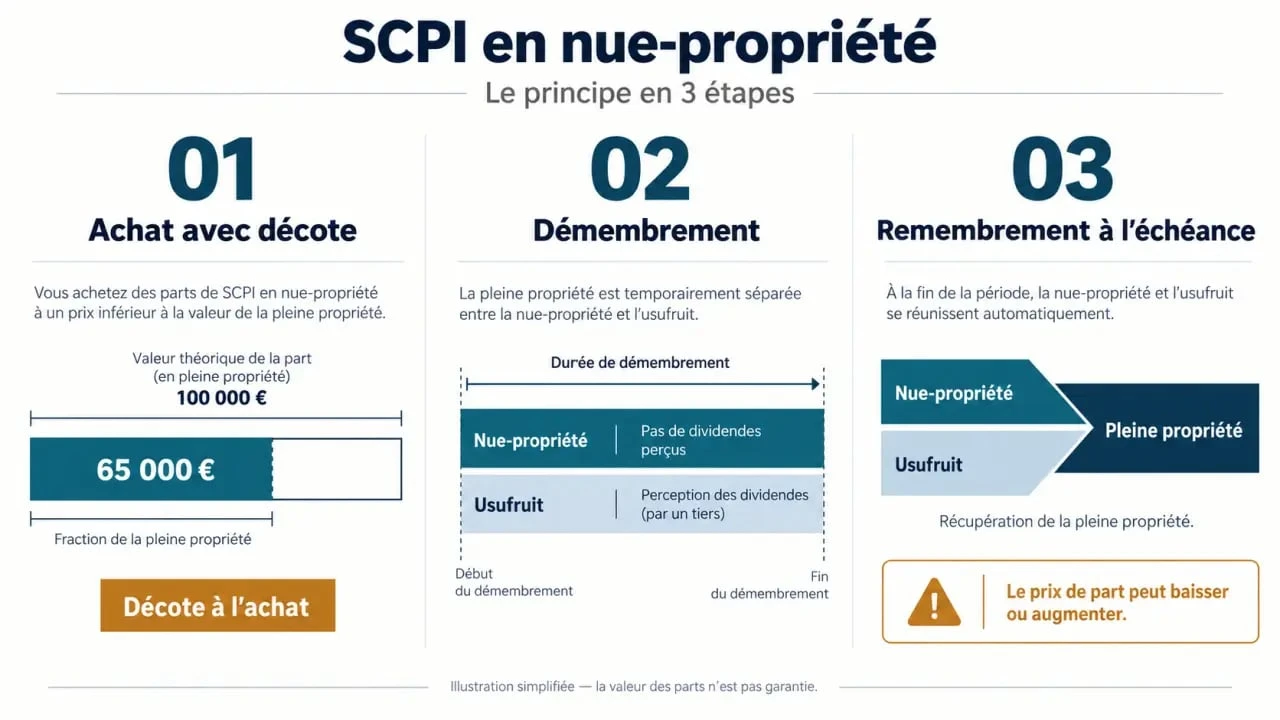
Dans une SCPI en nue-propriété, le démembrement est le plus souvent temporaire. Il peut durer de 3 à 20 ans selon les offres et les clés de répartition retenues. À l’échéance, l’usufruit s’éteint sans formalité particulière : les droits se réunissent entre les mains du nu-propriétaire. C’est le remembrement. Celui-ci devient alors pleinement propriétaire des parts, sans devoir racheter l’usufruit.
Une décote en contrepartie de l’absence de revenus
Le nu-propriétaire ne paie pas 100 % du prix de souscription. Il acquitte une fraction correspondant à la valeur de la nue-propriété, fixée par une clé de démembrement. Plus la durée est longue, plus il renonce longtemps aux revenus ; la décote est donc généralement plus importante. Les clés observées conduisent souvent à une décote comprise entre 20 % et 45 %, mais chaque société de gestion fixe ses propres conditions.
En contrepartie, aucun dividende n’est versé au nu-propriétaire pendant le démembrement. Cette absence de trésorerie doit être assumée dès le départ. Ce placement ne convient donc pas pour financer une dépense régulière ou compléter immédiatement un revenu.
Choisir la durée : relier l’échéance à un projet précis
La bonne durée n’est pas forcément celle qui offre la décote la plus élevée. Elle doit surtout correspondre à la date à laquelle les revenus deviendront utiles : départ à la retraite, diminution attendue des revenus professionnels, fin d’un emprunt ou constitution d’un patrimoine transmissible.
| Durée indicative | Valeur de nue-propriété souvent constatée | Usage patrimonial possible |
|---|---|---|
| 3 ans | Environ 80 % | Horizon court, visibilité accrue mais décote limitée |
| 5 ans | Environ 78 % à 80 % | Projet à moyen terme ou transition professionnelle |
| 7 ans | Environ 70 % à 73 % | Préparation progressive de revenus différés |
| 10 ans | Environ 63 % à 65 % | Horizon souvent retenu avant la retraite |
| 15 ans | Environ 55 % à 58 % | Capitalisation longue, sans besoin de revenus proches |
Ces chiffres sont des repères et non un barème universel. À durée égale, deux SCPI peuvent proposer des clés différentes. Il faut comparer le pourcentage de nue-propriété, mais aussi la qualité des immeubles détenus, les frais et les modalités exactes de souscription.
Choisir l’échéance à partir du projet
La date de remembrement entraîne plusieurs changements : vous devenez pleinement propriétaire, les distributions peuvent commencer, votre fiscalité peut évoluer et votre besoin de liquidité peut changer. Un décalage de deux ou trois ans entre cette échéance et votre départ à la retraite peut laisser une période sans utilité claire. Avant de souscrire, inscrivez une date cible dans votre calendrier patrimonial, puis vérifiez ce qui se passera autour d’elle : revenus du foyer, pension estimée, emprunts en cours, projets de donation et niveau d’imposition. La durée doit être choisie à partir de cette date, et non de la seule décote.
Décote, gain au remembrement et performance : ne pas confondre
Un exemple simple permet de comprendre le mécanisme. Pour une valeur en pleine propriété de 100 000 €, une clé de 65 % sur 10 ans conduit à investir 65 000 € en nue-propriété. Si le prix de la part est identique à l’échéance, le nu-propriétaire récupère une pleine propriété valorisée 100 000 €. La différence entre le prix décoté et la valeur de pleine propriété résulte de l’extinction contractuelle de l’usufruit.
Cette différence ne doit toutefois pas être assimilée à un rendement garanti. La valeur finale dépend du prix de part à la date du remembrement. Si la SCPI baisse, la pleine propriété récupérée peut valoir moins que le montant initialement envisagé. À l’inverse, une revalorisation peut améliorer le résultat, mais elle n’est jamais acquise.
Les éléments qui modifient le résultat réel
- Le prix de souscription : il peut être revalorisé ou diminué selon la valeur du patrimoine immobilier et les décisions de la société de gestion.
- Les frais : ils influencent le montant effectivement investi et doivent être vérifiés dans la documentation de la SCPI.
- Le délai de jouissance : il concerne surtout le démarrage des revenus après le remembrement ; ses modalités varient selon les SCPI.
- Les distributions futures : elles dépendent notamment des loyers encaissés, du taux d’occupation financier, des charges et de la stratégie de gestion.
Une simulation utile comporte au moins deux scénarios : un scénario stable, avec un prix de part inchangé, et un scénario défavorable intégrant une baisse de valeur ou de distribution. Cette méthode permet de distinguer la décote contractuelle de la performance réelle, qui dépend aussi de l’évolution de la SCPI et de ses distributions futures.
Fiscalité : un intérêt potentiel à examiner selon votre situation
Puisque l’usufruitier perçoit les revenus de la SCPI pendant la période de démembrement, le nu-propriétaire ne reçoit pas de revenus fonciers à déclarer sur ces parts. Cette caractéristique peut intéresser un foyer situé dans une tranche marginale d’imposition élevée, qui souhaite investir sans augmenter immédiatement son impôt sur le revenu ni les prélèvements sociaux liés aux distributions.
Pour l’impôt sur la fortune immobilière, l’article 968 du CGI prévoit en principe que les biens ou droits immobiliers démembrés sont compris dans le patrimoine de l’usufruitier. La situation doit néanmoins être vérifiée avec attention, notamment en cas de démembrement issu d’une succession, d’une donation, d’un montage familial ou d’une résidence fiscale hors de France.
Le remembrement à l’extinction d’un usufruit temporaire est souvent présenté comme ne créant pas, à lui seul, une imposition sur l’écart entre la valeur de nue-propriété achetée et la pleine propriété récupérée. Cette appréciation dépend toutefois des conditions juridiques de l’opération et de la situation de l’investisseur. Pour un montant significatif, l’avis d’un conseiller en gestion de patrimoine, d’un notaire ou d’un professionnel fiscal est préférable.
Sélectionner une SCPI et accepter les risques avant de souscrire
La clé de répartition ne suffit pas à choisir une SCPI en nue-propriété. Une forte décote sur une société fragile n’est pas nécessairement plus intéressante qu’une clé moins favorable appliquée à un patrimoine robuste et diversifié. L’analyse doit porter sur la SCPI elle-même, comme pour un investissement en pleine propriété.
- Examinez la société de gestion, son expérience et sa communication sur les acquisitions, les cessions et les arbitrages.
- Vérifiez la diversification géographique et sectorielle : bureaux, santé, logistique, commerces, résidentiel ou immobilier européen ne présentent pas les mêmes cycles.
- Comparez le taux d’occupation financier, la capitalisation, l’endettement éventuel et la qualité des locataires.
- Lisez les frais, le minimum de souscription, les modalités de démembrement et la disponibilité réelle des parts.
- Considérez la liquidité : la revente de droits démembrés avant le terme peut être complexe, car elle suppose de trouver un acquéreur pour la nue-propriété ou de mettre en place un accord adapté avec l’usufruitier.
La SCPI en nue-propriété s’adresse surtout à l’investisseur capable d’immobiliser un capital sur plusieurs années, sans revenus immédiats et sans garantie sur la valeur future des parts. Avant toute souscription, comparez plusieurs fiches de SCPI à durée identique et faites chiffrer la date de remembrement, le montant investi, les frais et un scénario défavorable. La décote peut aider à construire un patrimoine et à organiser des revenus différés, mais elle ne remplace ni la diversification ni l’analyse du risque de perte en capital.