
Les dividendes en SARL correspondent à une part des bénéfices versée aux associés. Ils ne sont ni un salaire ni un remboursement d’apport. Leur distribution suppose un résultat distribuable, une décision régulière des associés et une analyse fiscale adaptée. Pour le gérant majoritaire, un point mérite une attention particulière : la fraction qui dépasse certains seuils peut entrer dans l’assiette des cotisations sociales.
Un dividende rémunère l’associé, pas son travail
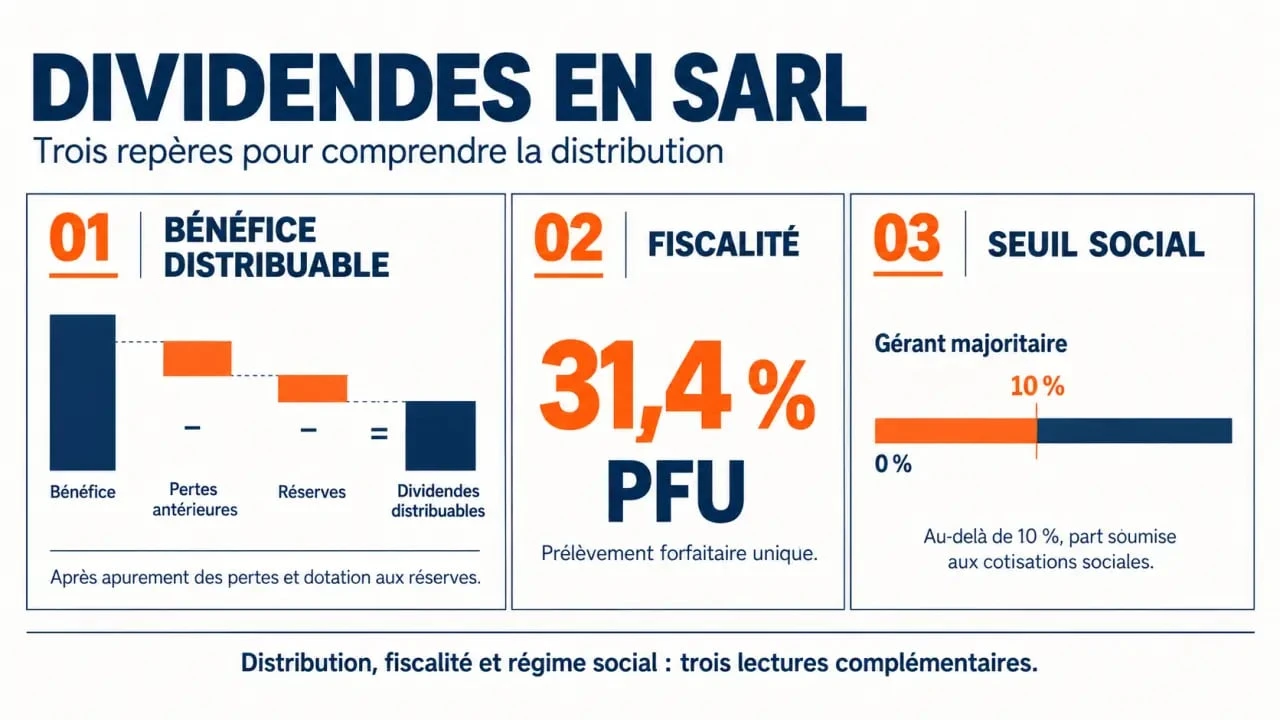
Le dividende correspond à la fraction du bénéfice que les associés décident de ne pas conserver dans la SARL. Après le paiement de l’impôt sur les sociétés, l’imputation des pertes éventuelles et la constitution des réserves obligatoires ou prévues par les statuts, le solde distribuable peut être affecté aux associés.
Seuls les détenteurs de parts sociales peuvent percevoir des dividendes. En principe, la répartition suit la quote-part de chacun dans le capital social. Les statuts peuvent toutefois prévoir une autre répartition. Une décision unanime des associés peut également l’autoriser, à condition de ne pas exclure totalement un associé du partage des bénéfices. Une telle clause serait léonine.
À ne pas confondre avec la rémunération de gérance
La rémunération du gérant correspond à sa fonction de direction. Lorsqu’elle est prévue, elle constitue une charge pour la SARL. Elle peut être versée même si l’exercice ne dégage pas de bénéfice, si la trésorerie le permet et si la décision a été correctement encadrée. Le dividende dépend, lui, d’un bénéfice distribuable et n’est pas déductible du résultat imposable de la société.
Cette distinction permet à un associé non dirigeant de percevoir des dividendes, tandis qu’un gérant peut cumuler, selon sa situation, rémunération et dividendes. Il faut toutefois distinguer la trésorerie du résultat comptable. L’argent disponible sur le compte bancaire n’est pas automatiquement distribuable.
Avant toute distribution, vérifiez le bénéfice réellement distribuable
La décision de distribuer ne repose pas uniquement sur la présence d’un bénéfice dans le compte de résultat. Les associés doivent déterminer la somme qui peut légalement sortir de la société, tout en respectant les règles relatives aux capitaux propres et à la protection du capital.
Comprendre la fiscalité des rémunérations des dirigeants · La fiche officielle explique l’imposition des rémunérations, dividendes et autres revenus perçus par les dirigeants de société.
- Les pertes antérieures doivent être imputées avant toute distribution.
- La réserve légale doit être alimentée jusqu’à atteindre 10 % du capital social.
- Les réserves statutaires doivent être respectées lorsque les statuts en prévoient.
- Le capital social doit être entièrement libéré.
- Les frais de constitution ou de développement non amortis peuvent limiter la distribution selon la situation comptable.
Le report à nouveau intervient également dans le calcul. Un bénéfice antérieur non distribué peut compléter la somme disponible. À l’inverse, un report à nouveau débiteur la réduit. Conserver une partie du résultat en réserve peut être préférable si la SARL doit financer un stock, rembourser un emprunt ou faire face à un décalage entre les encaissements clients et les paiements à effectuer.
La trésorerie dépend des encaissements, des charges à venir, de la TVA et des échéances d’emprunt. Une entreprise peut donc afficher un bénéfice tout en manquant de liquidités pour verser les dividendes. Avant le vote, un plan de trésorerie établi sur plusieurs mois aide à mesurer l’effet réel de la distribution et à préserver la continuité de l’activité.
La décision se prend lors de l’approbation des comptes
Dans le fonctionnement habituel d’une SARL, les associés se réunissent en assemblée générale ordinaire pour approuver les comptes annuels et décider de l’affectation du résultat. Ils peuvent placer le bénéfice en réserve, le reporter à nouveau ou en distribuer tout ou partie sous forme de dividendes.
Le procès-verbal sécurise le versement
Le procès-verbal d’assemblée générale doit mentionner le résultat approuvé, les sommes affectées aux réserves, le montant global des dividendes et les modalités de répartition entre les associés. Ce document justifie la décision, assure la traçabilité comptable du versement et permet de répondre aux demandes éventuelles de l’administration ou des associés.
Le versement intervient généralement après l’approbation des comptes. Il doit avoir lieu dans les 9 mois suivant la clôture de l’exercice, sauf prorogation judiciaire. Les associés disposent ensuite de 5 ans pour réclamer des dividendes non perçus. Un virement clairement libellé limite les risques de confusion avec une avance, un prêt ou un remboursement de compte courant d’associé.
L’acompte sur dividendes reste une opération encadrée
Un acompte sur dividendes peut être versé avant la clôture définitive de l’exercice. Cette opération exige toutefois un bilan intermédiaire faisant apparaître un bénéfice distribuable et le respect des contrôles requis. Elle ne doit pas servir à prélever par anticipation une somme dont l’existence n’est pas encore établie.
Fiscalité des dividendes SARL : PFU, barème et régime de la société
Dans une SARL soumise à l’IS, les dividendes reçus par un associé personne physique sont, par défaut, soumis au prélèvement forfaitaire unique de 31,4 %. Ce taux comprend 12,8 % d’impôt sur le revenu et 17,2 % de prélèvements sociaux. L’associé peut opter pour le barème progressif de l’impôt sur le revenu. Sous conditions, cette option permet notamment l’application d’un abattement de 40 % sur les dividendes éligibles.
| Situation | Traitement à retenir | Point de vigilance |
|---|---|---|
| Associé personne physique | PFU par défaut ou option globale pour le barème progressif | Comparer le taux marginal d’imposition et l’effet de l’abattement de 40 % |
| Associé personne morale | Dividendes intégrés à son résultat imposable selon son propre régime | Vérifier les règles applicables à la société bénéficiaire |
| SARL à l’IR | Bénéfices imposés chez les associés, qu’ils soient ou non distribués | Le versement ne produit pas la même conséquence fiscale qu’en SARL à l’IS |
Dans une SARL relevant de l’impôt sur le revenu, notamment dans certains cas de SARL familiale, les associés sont directement imposés sur leur quote-part de bénéfice. Le choix de verser ou non de l’argent n’a donc pas la même portée : l’imposition du résultat est déjà intervenue chez eux. Cette différence entre IS et IR doit être intégrée avant de comparer les montants nets perçus.
Le seuil de 10 % : l’arbitrage décisif pour le gérant majoritaire
Le gérant majoritaire de SARL relève du régime des travailleurs indépendants. Pour lui, les dividendes ne bénéficient pas intégralement du traitement social habituel des revenus de capitaux mobiliers. La fraction qui dépasse 10 % du capital social, des primes d’émission et des sommes versées en compte courant d’associé entre dans l’assiette des cotisations sociales.
Le calcul tient compte des dividendes perçus par le gérant, son conjoint ou partenaire de PACS ainsi que ses enfants mineurs non émancipés. Un capital faible peut donc rendre le seuil très limité, même lorsque la SARL est rentable. À l’inverse, augmenter artificiellement le capital dans le seul but de réduire les cotisations sociales ne remplace pas une analyse des besoins de financement et de la stratégie patrimoniale.
Salaire, dividendes ou SAS : ne décidez pas sur le seul taux d’impôt
Le salaire procure une protection sociale et peut être versé régulièrement. Les dividendes dépendent du bénéfice distribuable et n’ouvrent pas les mêmes droits. La SAS est souvent étudiée parce que les dividendes qui y sont versés ne sont pas soumis aux cotisations sociales du dirigeant. Son coût de rémunération, sa gouvernance et la couverture sociale du président répondent toutefois à une logique différente.
Le choix doit donc tenir compte du besoin de revenu immédiat, de la protection sociale, de la fiscalité du foyer, de la capacité d’investissement et du niveau de trésorerie. Une distribution élevée n’est pas nécessairement la meilleure option si elle réduit les moyens de financement de la SARL ou entraîne des cotisations sociales importantes.
Une distribution irrégulière peut engager la responsabilité des dirigeants
Distribuer des sommes en l’absence de bénéfice distribuable expose la SARL et ses dirigeants au risque de dividendes fictifs. La restitution des sommes versées, la responsabilité civile et des sanctions plus lourdes peuvent alors être en jeu. La trésorerie disponible ne suffit donc jamais à justifier un versement.
Avant le vote, faites vérifier le calcul du bénéfice distribuable, l’affectation du résultat, le procès-verbal ainsi que le traitement fiscal et social des dividendes. Cette vérification permet de sécuriser la décision et d’adapter la distribution au statut de chaque associé.