
Publié par : Élise Caradec — Rédactrice spécialisée en finance
Relu, corrigé et validé par : Jean Bogle — Rédacteur en chef
En SAS, les dividendes rémunèrent les associés au titre de leurs actions. Leur versement ne dépend pourtant pas du seul solde bancaire. Il faut disposer d’un bénéfice distribuable, respecter les règles d’affectation du résultat, formaliser la décision et anticiper la fiscalité. Avant de calculer le montant net perçu, la société doit donc vérifier l’origine des sommes et sa capacité à les distribuer.
Un dividende rémunère l’associé, pas le président
Le dividende est un revenu du capital. Il revient à l’associé qui détient des actions de la SAS. Un président qui n’est pas actionnaire peut percevoir une rémunération au titre de son mandat, mais pas de dividendes. À l’inverse, un associé qui n’exerce aucune fonction de direction peut en recevoir. En principe, la répartition suit la participation de chacun au capital, sauf disposition différente des statuts, notamment en présence d’actions de préférence.
Le bénéfice distribuable est la condition centrale
La SAS doit disposer d’un bénéfice distribuable. Celui-ci se détermine à partir du bénéfice de l’exercice, après imputation des pertes antérieures et dotation des réserves obligatoires ou prévues par les statuts. Des réserves disponibles ou un report à nouveau créditeur peuvent également permettre une distribution. Le capital social doit aussi avoir été intégralement libéré.
La réserve légale demande une attention particulière. La société doit y affecter 5 % du bénéfice jusqu’à ce qu’elle atteigne 10 % du capital social. Les statuts peuvent prévoir une réserve statutaire supplémentaire. Distribuer avant ces affectations, ou alors que des pertes antérieures restent à apurer, expose la SAS à une distribution irrégulière.
Trésorerie disponible ne signifie pas dividende possible
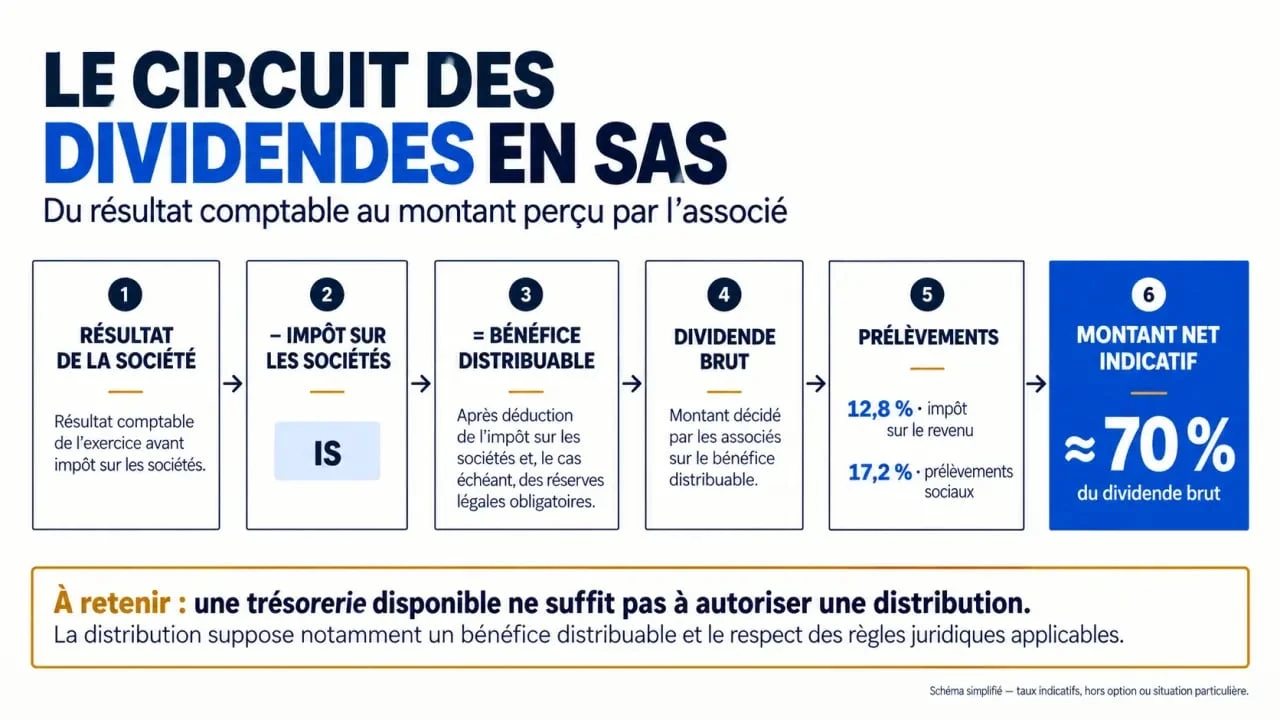
Le compte bancaire mesure la liquidité. Le bénéfice distribuable se vérifie dans les capitaux propres et dans les comptes approuvés. Une SAS peut avoir une trésorerie confortable grâce à un emprunt, à des encaissements clients ou à un apport en compte courant, sans disposer de sommes distribuables. À l’inverse, une entreprise rentable peut conserver son résultat pour financer son stock, ses recrutements ou un investissement. L’arbitrage doit donc comparer le montant juridiquement distribuable, la trésorerie réellement mobilisable et les besoins de financement des prochains mois.
La procédure de distribution : des comptes au paiement
La distribution intervient habituellement après la clôture de l’exercice et l’approbation des comptes. L’assemblée générale ordinaire, ou l’associé unique dans une SASU, statue sur l’affectation du résultat. Les associés peuvent décider de mettre le bénéfice en réserve, de le reporter à nouveau ou d’en distribuer une partie.
- Établir le bilan, le compte de résultat et l’annexe pour identifier le résultat et les sommes distribuables.
- Vérifier les pertes antérieures, la réserve légale, les réserves statutaires et la libération intégrale du capital.
- Réunir les associés dans les conditions prévues par les statuts pour approuver les comptes et voter l’affectation du résultat.
- Rédiger un procès-verbal indiquant le montant distribué, les bénéficiaires, la règle de répartition et les modalités de mise en paiement.
- Verser les fonds, les inscrire en compte courant d’associé ou, plus rarement, procéder à une attribution en nature.
L’assemblée chargée d’approuver les comptes se tient généralement dans les six mois suivant la clôture. Le paiement des dividendes doit ensuite intervenir dans un délai maximal de neuf mois après cette clôture. Le procès-verbal sert de preuve à la décision collective et facilite les traitements comptable, fiscal et bancaire. Il doit donc préciser clairement le montant brut distribué et les conditions de versement.
L’acompte sur dividendes reste une opération encadrée
Un acompte peut être envisagé avant l’approbation annuelle des comptes, mais une simple prévision commerciale ne suffit pas. Un bilan intermédiaire doit faire apparaître un bénéfice distribuable suffisant, après prise en compte des amortissements, des provisions, des pertes et des réserves nécessaires. Selon la situation de la SAS, l’intervention d’un commissaire aux comptes peut être requise. Un acompte versé sans base comptable solide peut devoir être remboursé et créer un risque de distribution fictive.
Fiscalité des dividendes en SAS pour un associé personne physique
Pour un associé personne physique fiscalement domicilié en France, les dividendes sont en principe soumis au prélèvement forfaitaire unique, souvent appelé PFU ou flat tax. Son taux global est de 30 %, composé de 12,8 % d’impôt sur le revenu et de 17,2 % de prélèvements sociaux. Les dividendes de SAS ne supportent pas les cotisations sociales de dirigeant. Ils restent toutefois soumis à des prélèvements.
| Pour 1 000 € de dividendes bruts | Montant indicatif au PFU |
|---|---|
| Impôt sur le revenu à 12,8 % | 128 € |
| Prélèvements sociaux à 17,2 % | 172 € |
| Montant net perçu | 700 € |
Le calcul indicatif est simple : dividende brut × 70 % = montant net au PFU. Il ne tient pas compte des situations particulières ni d’une éventuelle dispense de prélèvement de la part d’impôt sur le revenu. Cette dispense peut être demandée sous conditions de revenu fiscal de référence, avant le 30 novembre de l’année précédant celle du paiement : 50 000 € pour une personne seule et 75 000 € pour un couple marié ou pacsé. Les prélèvements sociaux restent dus.
Le barème progressif peut parfois être préférable
L’associé peut opter pour le barème progressif de l’impôt sur le revenu. Dans ce cas, un abattement de 40 % s’applique aux dividendes éligibles. Pour 1 000 € bruts, la base imposable à l’impôt sur le revenu est donc de 600 €. Les prélèvements sociaux restent calculés sur le montant brut. L’option est globale pour les revenus de capitaux mobiliers concernés : elle doit être évaluée sur l’ensemble de la situation fiscale du foyer, et non sur un seul versement.
Les dividendes se déclarent comme des revenus de capitaux mobiliers. La SAS effectue les prélèvements et les déclarations liés au paiement ; l’associé les reporte ensuite dans sa déclaration annuelle de revenus. Un expert-comptable peut aider à coordonner le procès-verbal, les écritures comptables et les obligations déclaratives.
Salaire, dividendes ou bénéfices conservés : choisir selon l’objectif
Le salaire et le dividende ne répondent pas au même besoin. Le salaire rémunère un travail ou un mandat social. Il est une charge déductible pour la SAS et ouvre des droits liés à la protection sociale, selon le statut applicable. Le dividende rémunère le capital après imposition du bénéfice à l’IS. Il n’ouvre pas de droits supplémentaires à la retraite, à l’assurance maladie ou à la prévoyance du dirigeant.
| Option | Atout principal | Point de vigilance |
|---|---|---|
| Salaire | Protection sociale et revenu régulier | Cotisations sociales et coût global pour la SAS |
| Dividendes | Revenu du capital sans cotisations de dirigeant | Réservés aux associés et conditionnés par le bénéfice distribuable |
| Conservation du bénéfice | Renforcement des fonds propres et de l’autofinancement | Pas de revenu personnel immédiat |
Dans beaucoup de SAS, la solution pertinente combine plusieurs options. Un salaire peut couvrir les dépenses personnelles régulières et maintenir une protection sociale. Les dividendes peuvent compléter ponctuellement cette rémunération après une année bénéficiaire. Si la société prépare une levée de fonds, un investissement ou traverse un cycle d’encaissement long, conserver une partie du résultat peut être plus judicieux qu’une distribution maximale.
Holding, erreurs fréquentes et contrôles avant décision
Lorsqu’une société associée, comme une holding, reçoit des dividendes, elle relève en principe de l’impôt sur les sociétés. Le régime mère-fille peut, sous conditions, limiter la double imposition. Une participation minimale de 5 % du capital et une conservation des titres pendant au moins 2 ans sont notamment prévues. Le mécanisme conduit à une exonération de 95 % des dividendes reçus, avec réintégration d’une quote-part de frais et charges de 5 %.
- Ne pas confondre salaire, remboursement de compte courant et dividende : leur origine, leur traitement comptable et leur fiscalité diffèrent.
- Ne pas distribuer un résultat inexistant : une SAS déficitaire ou sans bénéfice distribuable ne peut pas verser de dividendes ordinaires.
- Ne pas négliger les statuts : ils peuvent encadrer la majorité, la répartition ou l’existence de réserves statutaires.
- Ne pas vider la trésorerie : une distribution légale peut fragiliser le paiement des échéances sociales, fiscales ou fournisseurs.
- Ne pas oublier la décision écrite et les déclarations : l’absence de procès-verbal ou de formalités déclaratives peut compliquer un contrôle.
Avant toute distribution, il est prudent de faire valider le bénéfice distribuable, le calendrier et le choix fiscal par un professionnel. Cette vérification compte particulièrement en présence de plusieurs associés, d’actions de préférence, d’un compte courant important, d’une holding ou d’un acompte sur dividendes.