
Publié par : Élise Caradec — Rédactrice spécialisée en conseils
Relu, corrigé et validé par : Jean Bogle — Rédacteur en chef
L’imposition des dividendes en SAS dépend du bénéficiaire. Pour un associé personne physique résident fiscal français, le prélèvement forfaitaire unique s’applique en principe au moment du versement. Il est toutefois possible d’opter pour le barème progressif de l’impôt sur le revenu, parfois plus favorable lorsque le foyer est peu imposé. Avant toute distribution, il faut aussi vérifier que celle-ci est juridiquement possible et anticiper les formalités de la société.
Le parcours fiscal d’un dividende versé par une SAS
Un dividende correspond à une part du bénéfice distribuée aux associés ou aux actionnaires. Dans une SAS soumise à l’impôt sur les sociétés, ce qui est le cas le plus fréquent, il provient d’un résultat déjà imposé au niveau de la société. Le dividende n’est donc pas une charge déductible : la SAS paie d’abord l’IS, puis l’associé est imposé sur la somme reçue. Ce mécanisme explique la double imposition économique du bénéfice.
Le taux normal de l’IS est fixé à 25 %. Sous conditions, un taux réduit de 15 % peut s’appliquer jusqu’à 42 500 € de bénéfices. Après prise en compte des pertes antérieures, de la réserve légale et des réserves obligatoires, la société détermine le bénéfice réellement distribuable. Le montant disponible ne correspond donc pas nécessairement au résultat comptable de l’exercice.
Dividendes et rémunération : deux revenus à ne pas confondre
La rémunération du président de SAS correspond à un travail. Lorsqu’elle est régulièrement décidée et justifiée, elle constitue une charge pour la société. Elle est soumise à l’impôt sur le revenu et aux cotisations sociales applicables au dirigeant assimilé salarié.
Le dividende rémunère, lui, la détention du capital. Il n’est possible que si la SAS dispose de sommes distribuables. Comparer uniquement les taux d’imposition serait donc réducteur : il faut aussi examiner la protection sociale, la trésorerie de la société et les besoins personnels du dirigeant ou de l’associé.
Les dividendes de SAS ne sont pas soumis aux cotisations sociales, y compris lorsqu’ils sont versés au président associé. Ils supportent en revanche des prélèvements sociaux. L’absence de cotisations sociales ne signifie donc pas l’absence de prélèvements.
Personne physique : PFU ou barème progressif pour l’imposition des dividendes en SAS ?
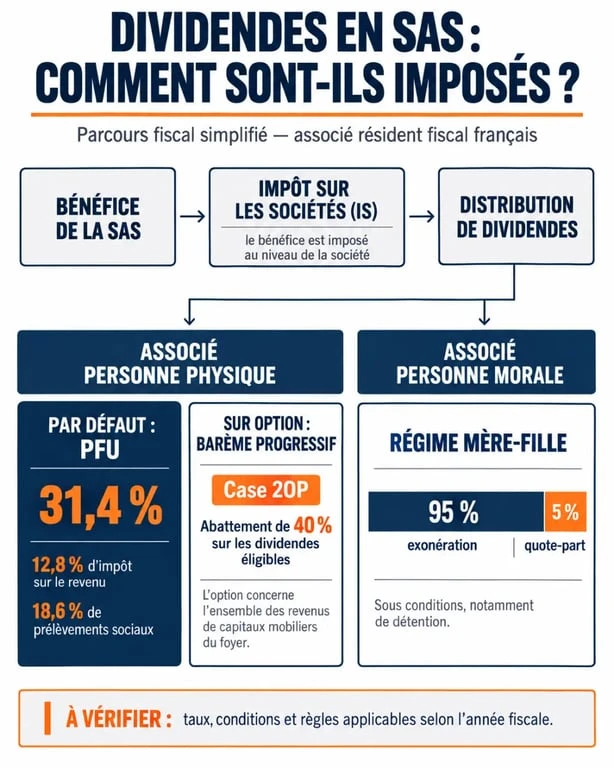
Par défaut, les dividendes perçus par une personne physique relèvent du prélèvement forfaitaire unique (PFU), également appelé flat tax. Selon les taux retenus ici, il atteint 31,4 % : 12,8 % au titre de l’impôt sur le revenu et 18,6 % au titre des prélèvements sociaux. Au moment du versement, la SAS prélève les sommes correspondantes et les reverse à l’administration.
Le prélèvement effectué lors du paiement est un prélèvement forfaitaire non libératoire pour la partie relative à l’impôt sur le revenu. Il s’impute ensuite sur l’imposition calculée lors de la déclaration annuelle. Sous conditions de revenu fiscal de référence, une dispense de ce prélèvement peut être demandée : le seuil indiqué est de 50 000 € pour une personne seule et de 75 000 € pour un couple marié ou pacsé. La demande doit être formulée au plus tard le 30 novembre de l’année précédant le versement.
| Régime | Traitement de l’impôt sur le revenu | Points à retenir |
|---|---|---|
| PFU | Taux forfaitaire de 12,8 % | Application par défaut, avec des prélèvements sociaux de 18,6 % en plus. |
| Barème progressif | Dividendes intégrés aux revenus du foyer | Abattement de 40 % sur les dividendes éligibles et option globale via la case 2OP. |
Ce que recouvre réellement l’option pour le barème
L’option pour le barème progressif s’exerce dans la déclaration annuelle de revenus, via la case 2OP. Elle ne concerne pas un seul dividende : elle s’applique globalement aux revenus de capitaux mobiliers et aux gains concernés du foyer fiscal. Les dividendes éligibles bénéficient alors d’un abattement de 40 % avant l’application des tranches d’impôt sur le revenu, dont les taux vont de 0 % à 45 %.
Cette option peut être intéressante lorsque la tranche marginale d’imposition du foyer est faible, notamment à 0 % ou 11 %. Une fraction de CSG de 6,8 % est également déductible du revenu imposable dans le cadre du barème. À l’inverse, un foyer déjà imposé à 30 %, 41 % ou 45 % doit comparer les deux régimes avec attention. L’abattement réduit l’assiette de l’impôt sur le revenu, mais les prélèvements sociaux restent calculés sur le montant total.
Exemple : ce qu’il reste sur 1 000 € de dividendes bruts
Avec le PFU, un dividende brut de 1 000 € entraîne 186 € de prélèvements sociaux et 128 € d’impôt sur le revenu. L’associé reçoit donc 686 € nets. Ce calcul permet d’estimer le montant encaissé, mais il ne suffit pas pour départager le PFU et le barème. Avec cette seconde option, le résultat dépend notamment des autres revenus, des charges déductibles et de la composition du foyer fiscal.
Le montant prélevé au moment du versement ne correspond pas toujours au coût fiscal définitif. Lors de la déclaration annuelle, le prélèvement déjà effectué est comparé à l’impôt réellement dû selon l’option retenue et la situation du foyer. Un remboursement ou un complément d’impôt peut donc apparaître, en particulier lorsque le barème progressif est choisi.
De la décision de distribution à la déclaration 2777
Une SAS ne peut pas distribuer des dividendes uniquement parce que son compte bancaire est approvisionné. Elle doit disposer d’un bénéfice distribuable. Celui-ci tient compte notamment du résultat de l’exercice, du report à nouveau, des pertes antérieures et des réserves à constituer ou à préserver. Les statuts peuvent aussi prévoir une répartition particulière entre les actions, dans le respect des droits attachés à chacune.
Formulaire officiel 2777-SD : déclaration et télépaiement · Accédez au formulaire fiscal 2777-SD pour déclarer les revenus de capitaux mobiliers et effectuer le télépaiement obligatoire.
Les étapes qui sécurisent le versement
- Établir les comptes de l’exercice et déterminer le bénéfice distribuable.
- Faire approuver les comptes par les associés selon les règles prévues par les statuts.
- Décider l’affectation du résultat et le montant distribué dans un procès-verbal.
- Mettre les dividendes en paiement, en principe dans les 9 mois suivant la clôture de l’exercice.
- Prélever les sommes dues et accomplir les déclarations fiscales de la SAS.
Des acomptes sur dividendes peuvent être versés avant l’approbation annuelle des comptes, mais cette possibilité est encadrée. Elle suppose notamment l’établissement d’un bilan intermédiaire et, lorsque la société en dispose, l’intervention du commissaire aux comptes. Un acompte sur dividendes ne doit pas être confondu avec une simple avance de trésorerie consentie à un associé.
La SAS doit transmettre la déclaration spéciale 2777 pour les revenus distribués et les prélèvements effectués. De son côté, l’associé retrouve généralement les montants préremplis ou les reporte dans sa déclaration annuelle, notamment sur le formulaire 2042. Il doit vérifier les sommes indiquées, les crédits d’impôt éventuellement imputables et son choix entre le PFU et le barème.
Associé personne morale : l’intérêt du régime mère-fille
Lorsqu’une autre société soumise à l’IS perçoit les dividendes, ceux-ci constituent en principe un produit imposable à l’impôt sur les sociétés. Le régime mère-fille peut toutefois réduire fortement cette imposition. Il vise à éviter qu’un même bénéfice soit taxé à chaque niveau d’une chaîne de sociétés, notamment lorsqu’une holding détient une filiale opérationnelle.
Sous réserve de remplir les conditions applicables, notamment une détention d’au moins 5 % du capital et une conservation des titres pendant 2 ans, 95 % des dividendes peuvent être exonérés. Une quote-part de frais et charges de 5 % reste alors réintégrée dans le résultat imposable de la société bénéficiaire.
La holding ne rend pas la distribution automatique
Le régime mère-fille facilite la circulation des dividendes dans un groupe, mais il ne crée ni bénéfice distribuable ni trésorerie supplémentaire. Avant de verser des dividendes à une holding, la SAS doit donc suivre la même procédure d’approbation, de décision et de mise en paiement.
La holding doit ensuite déterminer l’usage des fonds : investissement, remboursement d’emprunt, constitution de trésorerie ou redistribution. Dans ce dernier cas, une nouvelle fiscalité peut s’appliquer chez ses propres associés.
En pratique, le choix entre PFU et barème progressif mérite une simulation personnalisée. Une distribution à une holding nécessite, quant à elle, de vérifier les conditions du régime mère-fille et les clauses statutaires. Un expert-comptable ou un conseil fiscal peut sécuriser l’opération lorsque les montants sont importants, que les associés ont des profils fiscaux différents ou qu’un acompte est envisagé.